
Auditer les données ESG d'un emprunteur consiste à vérifier trois choses avant qu'elles n'entrent dans un dossier de crédit : leur origine, leur qualité (couverture, actualité, cohérence) et leur traçabilité jusqu'à la décision du comité. Cet article détaille les preuves à réunir, les contrôles à appliquer, le contenu attendu d'un dossier ESG et l'organisation du workflow, à la lumière des orientations de l'ABE applicables depuis 2026.
En bref
- Un audit des données ESG de crédit porte sur la collecte, la gouvernance, la qualité et la traçabilité de chaque donnée utilisée, pas seulement sur le score final.
- Les sources primaires (factures, relevés de compteurs, consolidations) doivent pouvoir être vérifiées par un tiers indépendant et rester archivées.
- Les orientations de l'ABE demandent d'évaluer les lacunes de données, de recourir à des estimations lorsque c'est nécessaire et de documenter les mesures correctives.
- Un dossier de comité lisible associe notation par dimension, niveau de confiance de la donnée, lacunes identifiées et mesures de suivi.
- Un workflow intégré, de la collecte à la décision, réduit les ressaisies et rend la décision défendable devant le superviseur.
Table des matières
- Ce que recouvre un audit des données ESG en contexte de crédit
- Les preuves qui rendent une donnée ESG vérifiable
- Évaluer la qualité, la couverture et l'actualité des données
- Ce que doit contenir le dossier ESG présenté au comité de crédit
- Organiser le workflow, de la collecte à la décision
- Documenter les incertitudes et les mesures de suivi
- Les attentes de la BCE et de la réglementation européenne
- Notre point de vue : la donnée de site, maillon le plus fragile de l'audit
- Greenance dans votre workflow de crédit
- Checklist avant le passage en comité
- FAQ
- Sources
Ce que recouvre un audit des données ESG en contexte de crédit
Le mot « audit » recouvre plusieurs exercices. Dans l'univers du reporting extra-financier, il désigne la vérification d'un rapport de durabilité par un organisme tiers. Dans une banque, l'enjeu est différent : il s'agit de s'assurer que les informations ESG mobilisées pour analyser une contrepartie sont suffisamment fiables pour soutenir une décision d'octroi, de renouvellement ou de tarification.
La démarche reprend les principes applicables à toute donnée critique : qui l'a produite, comment, avec quelles règles de consolidation, à quelle date, et avec quel niveau de contrôle. Quatre axes structurent le travail :
- La provenance : donnée déclarée par l'emprunteur, publiée (rapport de durabilité, déclaration réglementaire), issue d'une base publique ou estimée par un modèle.
- La qualité : exhaustivité, exactitude, cohérence entre périmètres, actualité.
- La gouvernance : responsable de la donnée, règles de mise à jour, validation, historique des modifications.
- La traçabilité : capacité à reconstituer le chemin entre la source brute et la ligne du dossier présenté au comité.
Cette logique s'applique autant aux données fournies par l'emprunteur qu'à celles que la banque collecte elle-même, notamment les données environnementales localisées sur les sites : exposition à l'eau, aux inondations, à la sécheresse, proximité de zones protégées.
Les preuves qui rendent une donnée ESG vérifiable
Une donnée ESG n'a de valeur en comité que si l'on peut remonter à sa preuve. Les protocoles de reporting publiés par de grands acteurs français donnent un cadre concret : selon le protocole de reporting de BNP Paribas Real Estate, les sources de données, telles que les factures et les relevés de compteurs, ainsi que les documents de consolidation doivent pouvoir être vérifiés par un tiers indépendant et rester à la disposition des auditeurs, les contrôles étant formalisés et archivés.
Pour un analyste crédit, cela se traduit par une grille de preuves simple.
| Type de donnée | Preuve attendue | Point de contrôle |
|---|---|---|
| Consommations d'énergie ou d'eau | Factures, relevés de compteurs | Concordance entre périmètre déclaré et sites financés |
| Émissions de gaz à effet de serre | Méthode de calcul, facteurs d'émission, consolidation | Périmètre (scopes 1, 2, 3) et année de référence |
| Exposition physique d'un site | Localisation exacte, bases publiques interrogées | Date de mise à jour de la source, résolution géographique |
| Indicateurs de performance liés à un financement durable | Certificat de conformité ESG | Audit par un tiers indépendant reconnu |
| Politique et gouvernance ESG | Documents internes, comptes rendus | Date, signataire, application effective |
Dans le financement lié à la durabilité, le guide de bonnes pratiques de France Invest indique que le niveau de performance des KPI par rapport à chaque objectif de performance devrait pouvoir être audité par une tierce partie indépendante reconnue, au moyen du certificat de conformité ESG. Ce même document prévoit des engagements d'information comprenant un certificat signé par un dirigeant, un questionnaire ESG annuel et une évaluation de l'empreinte carbone, de préférence sur les scopes 1, 2 et 3, réalisée par un expert indépendant.
Le principe à retenir : une donnée sans preuve archivée est une déclaration, pas un élément d'audit. Elle peut figurer au dossier, à condition d'être étiquetée comme telle.
Évaluer la qualité, la couverture et l'actualité des données
Les orientations de l'ABE sur la gestion des risques ESG fixent le cadre. Elles demandent que l'évaluation s'appuie sur des systèmes permettant d'identifier, de collecter, de structurer et d'analyser les données, que les pratiques soient réexaminées régulièrement et que leur qualité soit améliorée. Les établissements doivent également utiliser les informations de durabilité publiées par les contreparties et, en cas de lacunes, recourir à des estimations sectorielles ou régionales.
Sur cette base, quatre tests suffisent à qualifier une donnée avant son entrée dans l'analyse.
La couverture
Quelle part de l'encours ou des sites de l'emprunteur la donnée couvre-t-elle ? Un indicateur d'émissions limité au siège alors que le financement porte sur des sites industriels n'est pas exploitable tel quel. Le dossier doit indiquer la couverture en pourcentage ou, à défaut, qualitativement.
L'actualité
La date de référence de la donnée doit apparaître à côté de sa valeur. Un risque d'inondation évalué sur une base cartographique ancienne, ou des émissions d'un exercice clos depuis plusieurs années, ne se lisent pas comme une mesure récente. Pour les risques climatiques, l'ABE précise d'ailleurs que les informations publiées au titre de la CSRD ont vocation à devenir une source primaire dès qu'elles sont disponibles : l'analyste doit donc vérifier si l'emprunteur y est soumis et à quelle échéance.
La cohérence
Les périmètres, les unités et les méthodes doivent être comparables d'un emprunteur à l'autre, sinon la comparaison en comité perd son sens. Un modèle de données commun limite ce risque, ce que développe notre article sur la standardisation des rapports ESG.
La granularité
Une donnée régionale ou sectorielle est un substitut acceptable quand rien d'autre n'existe, mais elle doit être identifiée comme telle. Pour un risque lié à la nature, la localisation précise des sites change la lecture : deux entreprises du même secteur peuvent présenter des expositions très différentes à la sécheresse ou à la proximité d'une zone protégée.

Ce que doit contenir le dossier ESG présenté au comité de crédit
Un comité de crédit décide vite et sur peu de pages. Le dossier ESG doit donc être structuré, comparable d'un dossier à l'autre et explicite sur le degré de confiance.
À titre d'exemple de pratique publiée, la banque d'investissement nordique NIB indique, dans ses lignes directrices ESG pour le crédit, que l'évaluation de la contrepartie aboutit à une notation qualitative distincte pour les dimensions environnementale, sociale et de gouvernance, incluse dans la proposition de crédit. Cette séparation évite qu'un bon résultat sur l'une masque une faiblesse sur une autre.
Une trame de dossier efficace comprend :
- Un résumé de décision : notation ou score par dimension, drapeau de risque, recommandation.
- Le périmètre analysé : entité, sites, activités, date de l'analyse.
- Les sources et leur niveau de preuve : donnée vérifiée, publiée, déclarée ou estimée.
- Les lacunes et incertitudes : ce qui manque, ce que cela change, comment cela a été traité.
- Les conditions et mesures de suivi : engagements d'information, fréquence de revue, déclencheurs de réexamen.
- Les annexes de traçabilité : références des sources et version de la méthode.
Pour la mise en forme de l'analyse elle-même, notre méthode pour intégrer l'ESG à l'analyse du risque de crédit détaille le passage de l'information à la cotation. Un score n'est utile en comité que s'il se lit sans formation technique : nous y revenons dans l'article sur l'interprétabilité d'un score ESG.
Organiser le workflow, de la collecte à la décision
Les orientations de l'ABE attendent un dispositif intégré pour identifier, collecter, structurer et analyser les données nécessaires à l'évaluation, à la gestion et au suivi des risques ESG. Concrètement, le workflow se découpe en cinq étapes, chacune avec un responsable et une trace.
- Collecte : rassembler les données déclarées par l'emprunteur, les informations publiées et les données externes localisées. Responsable : chargé d'affaires ou équipe ESG.
- Contrôle qualité : appliquer les quatre tests (couverture, actualité, cohérence, granularité) et étiqueter le niveau de preuve. Responsable : analyste ESG ou risques.
- Analyse : produire les notations ou scores, avec leur interprétation qualitative.
- Validation : revue indépendante de la première ligne, notamment lorsque des estimations sont substituées à des données manquantes.
- Décision et suivi : présentation au comité, enregistrement de la décision, des conditions et des échéances de revue.
Lorsque des outils d'intelligence artificielle interviennent dans la chaîne, la gouvernance doit suivre. L'ACPR, dans son document de 2020 sur la gouvernance et l'évaluation de l'IA, relève que l'introduction de l'IA dans les processus financiers influe sur leur gouvernance, avec le recours à des outils de monitoring pour le contrôle interne et à des méthodes explicatives pour les missions d'audit. Il souligne aussi qu'une bonne gouvernance des données conditionne celle des algorithmes : des données parcellaires ou non maîtrisées par l'établissement exposent à des risques. Notre analyse de la gouvernance des modèles ESG précise ce que l'établissement doit valider.
Un effet secondaire utile du workflow : il améliore la relation avec l'emprunteur. L'exercice pilote analysé par des chercheurs et publié par l'ACPR a conduit les banques participantes à échanger plus souvent avec leurs emprunteurs sur les risques de transition et à collecter davantage d'informations sur les risques climatiques.
Documenter les incertitudes et les mesures de suivi
Aucune base de données ESG n'est complète, et les superviseurs le savent. Ce qui est attendu, c'est la transparence sur ce qui manque. Selon les orientations de l'ABE, les établissements doivent évaluer les lacunes de qualité ou de disponibilité des données et leurs incidences potentielles, puis prendre et documenter des mesures correctives, notamment le recours à des estimations ou approximations.
Un registre des incertitudes par dossier répond à cette exigence. Pour chaque lacune, il consigne :
- la donnée manquante ou douteuse et le site ou l'entité concernés ;
- l'incidence potentielle sur la notation ou la décision ;
- le traitement retenu (estimation sectorielle ou régionale, hypothèse prudente, demande complémentaire à l'emprunteur) ;
- la date de revue et la personne chargée du suivi.
Après la décision, le suivi porte sur les engagements pris : certificat de conformité, questionnaire annuel, mise à jour de l'évaluation. Les banques de l'exercice pilote cité plus haut ont par ailleurs, selon les lignes directrices de NIB, collecté de nouvelles informations sur les risques climatiques et appliqué des taux d'intérêt plus élevés aux emprunteurs fortement émetteurs, ce qui illustre le lien direct entre qualité de la donnée et conditions financières.
Les attentes de la BCE et de la réglementation européenne
Deux textes encadrent aujourd'hui la pratique. Les orientations de l'ABE précisent les dispositifs de gouvernance à mettre en place pour identifier, mesurer, gérer et suivre les risques ESG. Elles s'appliquent depuis le 11 janvier 2026 aux établissements autres que les petits établissements non complexes, et au plus tard à compter du 11 janvier 2027 pour les autres.
Côté Eurosystème, les normes minimales communes sur la prise en compte du changement climatique imposent aux systèmes internes d'évaluation du crédit d'intégrer les risques liés au changement climatique dans leurs notations, en tenant compte des risques physiques et de transition. La BCE y voit aussi, dans les obligations de publication de la CSRD, une avancée majeure pour combler le manque de données fiables et comparables sur les risques climatiques.
Pour les équipes, la conséquence est pratique : un dossier de crédit doit pouvoir montrer comment le risque physique et le risque de transition ont été pris en compte, avec quelles données, et avec quelle qualité. Nos articles sur les attentes de l'ACPR en matière d'ESG et sur le reporting ESG prévu par l'ABE détaillent ce que l'établissement doit être en mesure de prouver.
Notre point de vue : la donnée de site, maillon le plus fragile de l'audit
Dans les dossiers de crédit que nous observons, le risque nature est souvent le maillon le moins documenté. Les données déclarées par l'emprunteur portent rarement sur l'exposition réelle de chaque site à l'eau, au sol, à la biodiversité, à la sécheresse ou aux inondations. Or c'est précisément là que se joue le risque physique d'un actif.
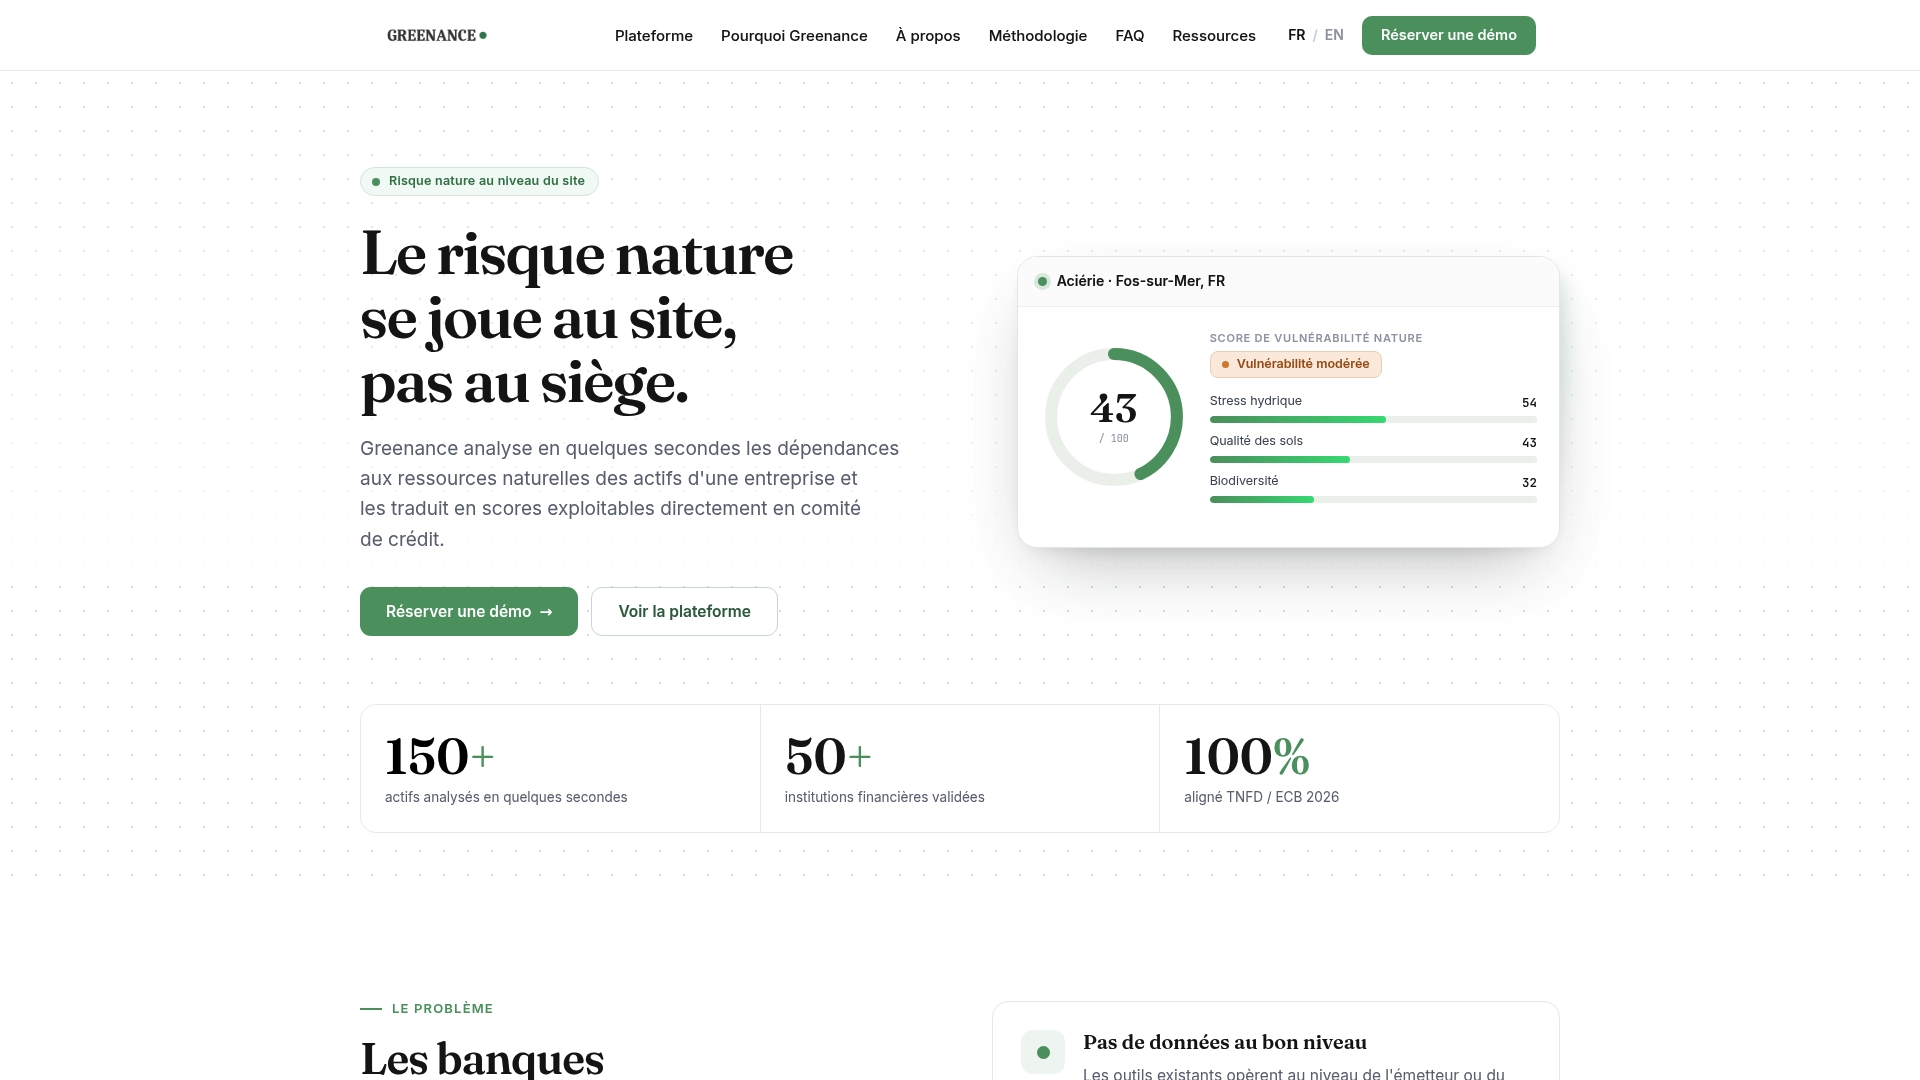
C'est pourquoi Greenance analyse les actifs à l'échelle du site et non au niveau global de l'entreprise. La plateforme géolocalise chaque site à partir du nom de la société, croise des centaines de bases de données environnementales publiques et produit un score de vulnérabilité accompagné d'une interprétation qualitative et d'une méthodologie documentée. Chaque résultat repose sur des sources identifiables, ce qui facilite la traçabilité exigée par un audit.
Notre conviction : une donnée ESG utile en comité doit être lisible sans formation technique, reliée à sa source et exportable dans un format structuré. C'est la condition pour qu'une décision de crédit soit à la fois rapide et défendable devant le superviseur.
Balthazar
Greenance dans votre workflow de crédit
Pour les équipes crédit, risques et ESG, la plateforme Greenance automatise l'analyse du risque nature des actifs d'entreprise au niveau du site. Elle fournit des scores de vulnérabilité, une interprétation qualitative, des exports PDF structurés pour le dossier de comité et des drapeaux GO/NO-GO, avec des recommandations sur l'alignement TNFD/LEAP et BCE/ABE.
La méthode et les sources sont détaillées sur la page méthodologie du risque nature. Pour comparer votre pratique à celle du marché, consultez le baromètre 2026 sur le risque nature et l'analyse crédit, ou demandez une démonstration depuis greenance.fr.
Checklist avant le passage en comité
Avant de transmettre un dossier, une relecture en six points évite la plupart des renvois :
- Chaque donnée clé a une source, une date et un niveau de preuve (vérifiée, publiée, déclarée, estimée).
- Le périmètre analysé correspond au périmètre financé.
- Les lacunes sont listées avec leur incidence et le traitement retenu.
- La notation ou le score est accompagné d'une interprétation en langage clair.
- Les conditions de suivi (engagements d'information, fréquence de revue) sont inscrites.
- La version de la méthode et des bases utilisées est référencée, afin de reconstituer l'analyse ultérieurement.
Le coût de cette discipline dépend du nombre d'actifs, de la profondeur d'analyse et de la fréquence ; notre article sur les coûts d'une analyse ESG détaille les postes et les leviers de maîtrise. Les équipes qui veulent approfondir peuvent aussi parcourir les ressources Greenance, dont l'éclairage sur les exigences de la CSRD et des risques nature selon ESRS E4.
FAQ
Quelle différence entre un audit ESG d'entreprise et un audit des données ESG pour le crédit ?
L'audit ESG d'entreprise évalue les pratiques de durabilité de l'organisation dans son ensemble. L'audit des données pour le crédit se concentre sur la fiabilité des informations utilisées pour noter une contrepartie : source, qualité, traçabilité. Il ne remplace pas la vérification du rapport de durabilité par un tiers, mais s'appuie dessus lorsqu'elle existe.
Quelles preuves demander à un emprunteur ?
Demandez les justificatifs sources (factures, relevés de compteurs), les documents de consolidation et la méthode de calcul des émissions. Dans le financement lié à la durabilité, un certificat de conformité ESG audité par un tiers indépendant peut s'y ajouter. Archivez-les pour qu'un auditeur puisse les consulter.
Que faire quand les données ESG d'un emprunteur sont incomplètes ?
Les orientations de l'ABE prévoient d'évaluer les incidences de la lacune, puis de recourir à des estimations sectorielles ou régionales et de documenter la mesure corrective. L'estimation doit être signalée comme telle dans le dossier, avec une date de revue et une demande de données complémentaires à l'emprunteur.
Les orientations de l'ABE sont-elles déjà applicables ?
Oui. Elles s'appliquent depuis le 11 janvier 2026 aux établissements autres que les petits établissements non complexes, et au plus tard à compter du 11 janvier 2027 pour ces derniers. Vérifiez la catégorie de votre établissement auprès de votre fonction conformité.
Sources
- Orientations de l'ABE en matière de gestion des risques ESG (EBA/GL/2025/01)
- BCE : normes minimales communes pour intégrer le changement climatique dans les notations
- France Invest : guide de bonnes pratiques du financement lié à la durabilité
- NIB : Environmental, Social and Governance Guidelines for Lending
- BNP Paribas Real Estate : protocole de reporting
- ACPR : gouvernance des algorithmes d'intelligence artificielle en finance (2020)
- ACPR : Climate stress tests, bank lending, and the transition to a low-carbon economy