
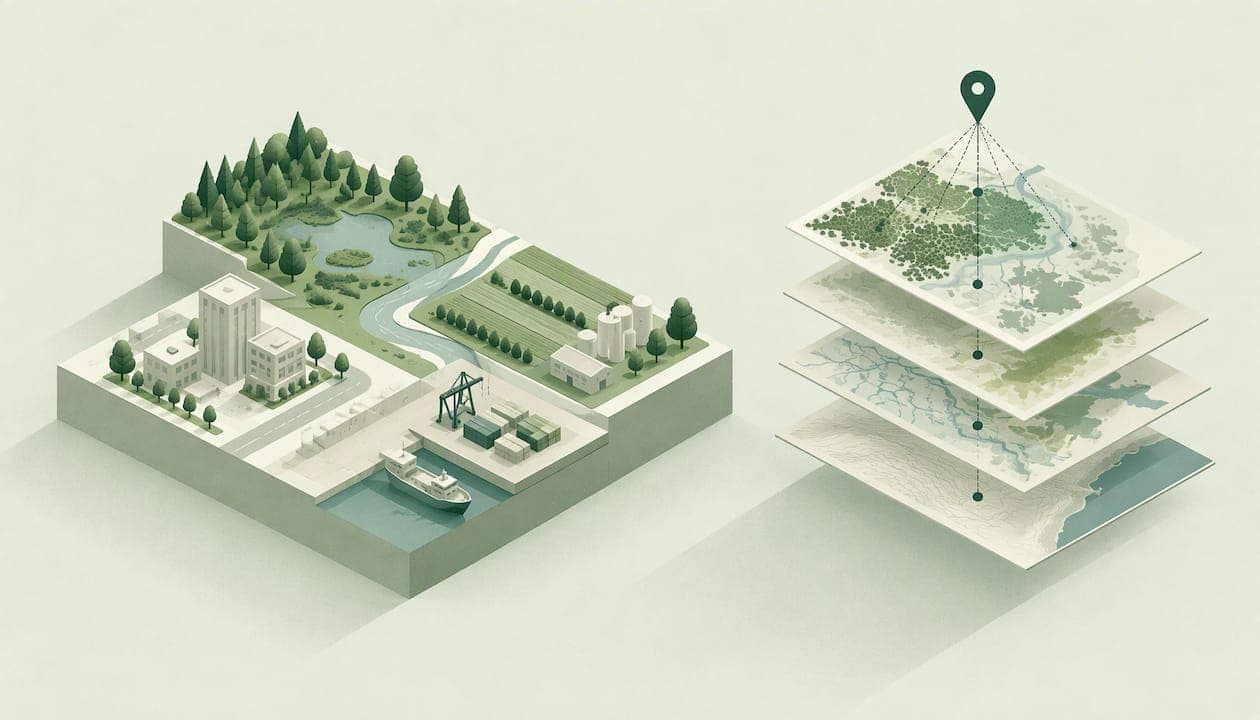
Les « risques nature » au sens d'ESRS E4 exigent une évaluation site par site des impacts et des dépendances, ainsi que la déclaration de leurs effets financiers potentiels. Chez Greenance, nous analysons le risque nature des actifs à l'échelle du site.
En bref:
- Vérifiez votre vague de déclaration et l’exercice visé par le dispositif d’ajustement de juillet 2025, puis consignez toute omission autorisée après l’analyse de matérialité.
- Géolocalisez chaque site, y compris ceux des filiales, croisez les coordonnées avec les zones sensibles et justifiez les données de substitution lorsque les données de terrain manquent.
- Évaluez séparément les impacts et les dépendances, puis reliez les pressions aux coûts possibles, comme les pertes d’actifs, les dépenses d’eau ou les interruptions d’approvisionnement.
- Présentez les résultats par site, puis par activité et chaîne de valeur, en précisant les règles de consolidation, les sources, les hypothèses et les scénarios financiers.
- Une analyse qualitative peut suffire, mais documentez le jugement sur la probabilité et l’ampleur des effets pour justifier la matérialité retenue.
Table des matières
- Qui est concerné et comment vérifier l'applicabilité de l'ESRS E4 ?
- Que demande concrètement ESRS E4 ?
- Quelle méthode appliquer, site par site ?
- Comment intégrer la biodiversité à la double matérialité ?
- Quels indicateurs rassembler et comment les agréger ?
- Bonnes pratiques opérationnelles et pièges à éviter
- Priorités 2026 : géolocaliser, documenter, prioriser
- Comment Greenance vous aide à évaluer le risque nature site par site
- Questions fréquentes
- Sources
Qui est concerné et comment vérifier l'applicabilité de l'ESRS E4 ?
Les douze ESRS transversaux sont juridiquement contraignants via l'acte délégué du 31 juillet 2023. Le « quick-fix » délégué du 11 juillet 2025 a modifié le phasage d'ESRS E4 et prévoit des omissions possibles pour certaines années et certaines vagues. Une checklist rapide :
- Identifiez votre vague de déclaration et la date de premier rapport.
- Vérifiez si le quick-fix vous permet d'omettre ESRS E4 pour l'exercice concerné.
- Confirmez la matérialité de la biodiversité par votre analyse de double matérialité.
- Documentez la décision, y compris en cas d'omission.
Que demande concrètement ESRS E4 ?
La norme repose sur quatre notions : les pressions exercées sur la biodiversité, l'état des espèces et des écosystèmes, les impacts et les dépendances. Les risques se répartissent entre risques physiques (aigus ou chroniques), risques de transition et risques systémiques, comme le décrit la version de travail d'ESRS E4. Le projet EFRAG recommande une évaluation par site et la communication de métriques de pression.
Ce que les auditeurs et les analystes attendent :
- une description des effets financiers potentiels, ventilés par horizon de temps ;
- des informations localisées, site par site, plutôt qu'une moyenne d'entreprise ;
- des métriques de pression chiffrées lorsque les données existent ;
- une méthodologie écrite, qui permet de refaire le calcul et de comprendre chaque choix.
Les ESRS autorisent une analyse qualitative lorsqu'elle suffit, mais la matérialité se juge toujours sur la probabilité et la magnitude. Qualitatif ne veut donc pas dire non documenté : la justification du jugement reste obligatoire.
Quelle méthode appliquer, site par site ?
La démarche LEAP (locate, evaluate, assess) se traduit en étapes concrètes. Le guide technique de l'EFRAG insiste sur une géolocalisation précise de chaque site.
- Géolocalisez chaque site avec des coordonnées fiables, jusqu'aux sites des filiales.
- Croisez ces coordonnées avec les bases d'aires protégées, de zones Ramsar et de zones clés pour la biodiversité (KBA).
- Qualifiez l'occupation des sols et les pressions environnantes (eau, sol, artificialisation).
- Évaluez les dépendances de chaque site : eau, pollinisation, stabilité des sols.
- Appréciez le risque en croisant probabilité et magnitude, puis classez les sites.
- Déclenchez une analyse approfondie pour les sites proches d'une zone sensible ou fortement dépendants.
Quand les données de terrain manquent, on recourt à des proxys : occupation des sols, indices de pression, distance aux aires protégées. Leur usage doit être signalé et justifié. La priorisation évite de traiter tous les sites au même niveau d'effort.
Conseil de pro : conservez, pour chaque site, la date de consultation de chaque base et le proxy retenu. Ces deux informations suffisent souvent à lever les questions d'un comité.
Comment intégrer la biodiversité à la double matérialité ?
La double matérialité impose de publier à la fois la matérialité d'impact et la matérialité financière. Le Portail RSE rappelle que cette analyse sert de point de départ à tout le reporting. Pour la biodiversité, les effets financiers prennent des formes très concrètes :
- perte ou dépréciation d'actifs exposés à une inondation ou à une sécheresse ;
- hausse des coûts d'exploitation, d'eau ou d'assurance ;
- interruption d'approvisionnement liée à une dépendance à un service écosystémique ;
- sanctions ou restrictions d'exploitation près d'une zone protégée.
La finance, les achats et les opérations doivent contribuer : la finance chiffre l'exposition, les achats cartographient la chaîne de valeur, les opérations connaissent les sites. Sans ce travail croisé, l'information reste peu exploitable.
Quels indicateurs rassembler et comment les agréger ?
Plusieurs familles d'indicateurs reviennent :
- les métriques de pression (artificialisation, prélèvements, pollution) ;
- l'état des espèces et des habitats concernés ;
- la dépendance aux services écosystémiques, par site.
Agrégez d'abord par site, puis par segment d'activité, enfin par chaîne de valeur, en précisant à chaque niveau la règle de consolidation. Joignez en annexe les sources, les proxys et les choix méthodologiques. Pour les effets financiers, présentez les scénarios par horizon et la logique qui relie chaque pression à un coût.
Une revue de rapports publiée par EY relève que 71 % des entreprises jugent la biodiversité matérielle, mais que les évaluations restent souvent qualitatives et l'analyse par site hétérogène. L'écart se joue donc moins sur la reconnaissance du sujet que sur la qualité de la preuve. Pour approfondir le choix des métriques côté crédit, consultez notre article sur les indicateurs biodiversité en banque.
Bonnes pratiques opérationnelles et pièges à éviter
Un reporting défendable devant un comité de crédit repose sur une méthodologie traçable : chaque score renvoie à ses sources et à ses hypothèses. Notre page méthodologie détaille cette traçabilité. Côté gains, l'évaluation automatisée site par site réduit le temps d'analyse et produit des sorties lisibles sans formation technique. Pour les comités, présentez un flag GO/NO-GO accompagné d'un export structuré qui rappelle les données mobilisées. Évitez deux écueils : agréger trop tôt, ce qui masque les sites critiques, et traiter la biodiversité isolément des autres thèmes environnementaux.

Conseil de pro : placez la conclusion en première page de l'export et renvoyez le détail méthodologique en annexe : le comité lit d'abord la décision, l'auditeur lit ensuite la preuve.
Priorités 2026 : géolocaliser, documenter, prioriser
Mon message aux responsables RSE et ESG tient en trois verbes : géolocalisez vos sites, documentez chaque choix, priorisez par matérialité. Beaucoup traitent encore ESRS E4 comme un exercice de rédaction alors que c'est d'abord un exercice de données. La gouvernance compte autant que l'outil : tant que la finance ne s'approprie pas l'analyse, elle reste dans un dossier RSE. Si votre portefeuille compte de nombreux sites, testez une solution automatisée avant d'engager des mois de collecte manuelle.
— Balthazar
Comment Greenance vous aide à évaluer le risque nature site par site
Notre plateforme SaaS géolocalise vos sites à partir du nom de la société, croise des bases publiques et livre un score de vulnérabilité lisible, avec flags GO/NO-GO et exports pour comité.

- Une méthodologie documentée, que vous pouvez présenter à vos auditeurs.
- Des résultats obtenus plus rapidement qu'avec une analyse manuelle.
- Des sorties directement intégrables à votre processus crédit.
Pour voir la plateforme sur votre portefeuille, demandez une démonstration ou consultez nos ressources.
Questions fréquentes
Qui est concerné par la CSRD ?
Vérifiez votre vague et votre date de premier rapport, puis contrôlez les assouplissements prévus par le quick-fix de juillet 2025.
Quelle est la différence entre la SFDR et la CSRD ?
La CSRD impose aux entreprises un reporting de durabilité normalisé par les ESRS, avec la double matérialité comme pierre angulaire. Elle vise donc la publication des entreprises, alors que la SFDR concerne la transparence des acteurs financiers sur leurs produits.
Que signifie CSRD ?
CSRD signifie Corporate Sustainability Reporting Directive, soit directive sur le reporting de durabilité des entreprises. Elle a renforcé la standardisation du reporting non financier et élargi son périmètre au-delà de la NFRD.
Où en est la directive CSRD aujourd'hui ?
Elle évolue : la Commission a adopté en juillet 2026 des ESRS révisés pour alléger les charges administratives, avec un standard volontaire pour les petites entreprises. Suivez aussi les ESRS en vigueur pour préparer vos publications.
Sources
Les sources publiques utiles couvrent plusieurs domaines :
- Document CNC
- European Sustainability Reporting Standards ‘quick-fix’ delegated act of 11 July 2025: summary of modifications
- Double matérialité : l'analyse des impacts, risques et opportunités — Portail RSE
Sur quelques sites, un travail manuel reste possible. Lorsque le portefeuille compte de nombreux sites, le travail manuel devient lent, difficile à reproduire et source d'écarts d'un analyste à l'autre. L'automatisation, y compris par IA, y répond, comme l'illustre cet exemple sur la réduction des coûts opérationnels grâce à l'IA. Elle suppose toutefois de décrire dans la méthodologie les algorithmes et les proxys employés, afin qu'un tiers puisse vérifier le résultat. Les ESRS E2 à E5 étant interdépendants, croisez aussi les données eau et pollution.