
L'ACPR attend des établissements qu'ils intègrent les risques ESG, et en premier lieu les risques climatiques et environnementaux, dans leur gouvernance, leur gestion des risques et leurs décisions de crédit. Le cadre de référence pour les banques est constitué des orientations de l'EBA sur la gestion des risques ESG (EBA/GL/2025/01), appliquées par l'ACPR. Pour les assureurs, il s'agit de l'intégration des risques de durabilité dans le système de gouvernance de Solvabilité II. Dans les deux cas, l'autorité regarde moins les intentions que le caractère opérationnel des procédures et la preuve qu'elles produisent des effets.
En bref
- Les orientations EBA/GL/2025/01 s'appliquent aux établissements sous supervision directe de l'ACPR à compter du 11 janvier 2026, et du 11 janvier 2027 pour les établissements de petite taille et non complexes.
- L'organe de direction doit porter des plans avec calendriers, cibles et jalons intermédiaires quantifiables.
- Les facteurs ESG doivent entrer dans la notation interne, l'évaluation du risque de défaut et, lorsque c'est significatif, dans les modèles de crédit et la valorisation des sûretés.
- Lors des contrôles sur place, l'ACPR examine si les procédures fonctionnent réellement, notamment pour le risque de crédit.
- Les preuves à préparer sont des procédures documentées, des données traçables, des scénarios à horizon long et des décisions de crédit motivées.
Table des matières
- À qui s'appliquent les attentes de l'ACPR
- Gouvernance : ce que l'organe de direction doit porter
- Crédit : intégrer les facteurs ESG dans la décision
- Méthodes et horizons de temps
- Données ESG : les difficultés relevées par l'ACPR
- Contrôle interne, supervision et contrôles sur place
- Quelles preuves préparer
- Le point de vue de Greenance
- Passer des attentes à l'analyse site par site
- FAQ
- Sources
À qui s'appliquent les attentes de l'ACPR
L'ACPR a publié sa position de conformité aux orientations de l'EBA sur la gestion des risques ESG. Selon cet avis de conformité, les orientations s'appliquent aux établissements sous supervision directe de l'ACPR à compter du 11 janvier 2026, ou du 11 janvier 2027 pour les établissements de petite taille et non complexes. Les établissements doivent tout mettre en œuvre pour les respecter, ce qui correspond au mécanisme habituel « se conformer ou expliquer » des orientations européennes.
Trois points de lecture pour les équipes :
- Le calendrier dépend de la catégorie. Un établissement doit d'abord déterminer s'il relève des petits établissements non complexes, car l'échéance diffère d'un an.
- Les établissements significatifs suivent une autre voie. Ceux qui relèvent de la supervision directe de la BCE sont soumis aux attentes de celle-ci. Les équipes concernées trouveront une lecture des exigences EBA traduites en attentes concrètes dans notre article sur les exigences EBA et les attentes de la BCE.
- Les assureurs ont leur propre cadre. La révision de Solvabilité II demande d'intégrer les risques de durabilité dans le système de gouvernance et de gestion des risques.
Un point mérite d'être noté sur les données. L'ACPR précise dans sa page sur la mise en conformité aux orientations que les dispositions sur les données ne peuvent pas imposer aux établissements de collecter des informations que les contreparties ne sont pas tenues de publier au titre de la directive CSRD révisée. L'attente porte donc sur l'usage raisonné des données disponibles, publiques et externes, plus que sur un questionnaire exhaustif envoyé à chaque client.
Gouvernance : ce que l'organe de direction doit porter
Le premier bloc d'attentes concerne la gouvernance. Les orientations EBA/GL/2025/01 demandent aux établissements de mettre en place des dispositifs robustes pour identifier, mesurer, gérer et suivre les risques ESG à court, moyen et long terme, dans le cadre de leur gestion globale des risques. L'organe de direction doit élaborer des plans comportant des calendriers précis ainsi que des cibles et jalons intermédiaires quantifiables.
Concrètement, cela signifie qu'une simple mention des risques ESG dans une politique générale ne suffit pas. Un contrôleur cherchera :
- un responsable identifié pour chaque étape (identification, mesure, suivi, escalade) ;
- des indicateurs chiffrés avec seuils, présentés régulièrement à l'organe de direction ;
- un plan daté, avec des jalons vérifiables d'une année sur l'autre ;
- la trace des décisions prises à la suite de ces indicateurs.
Le cas des assureurs
Pour l'assurance, l'ACPR a dressé en 2024 un bilan de l'intégration des risques de durabilité dans la gouvernance : la moitié des organismes a intégré ces risques dans ses politiques écrites de rémunération, d'investissement et de souscription ou provisionnement. L'intégration est plus aboutie côté investissement que côté souscription et provisionnement, car elle bénéficie de synergies avec des normes existantes comme la loi 29LEC.
L'ACPR préconise, dans son enquête n° 171, la sensibilisation et la formation des acteurs de la gestion des risques. Les fonctions clés actuarielle et gestion des risques doivent intégrer les risques de durabilité, et les organes de gouvernance doivent être informés régulièrement. Cela s'inscrit dans le pilier 2 de Solvabilité II, où le système de gouvernance repose sur des politiques écrites validées par le Conseil et sur au moins quatre fonctions clés : actuarielle, gestion des risques, audit interne et conformité.

Crédit : intégrer les facteurs ESG dans la décision
Pour une banque commerciale, c'est le bloc le plus structurant. Selon les orientations de l'EBA, les facteurs ESG doivent être intégrés aux procédures de classification des risques et à l'évaluation globale du risque de défaut de l'emprunteur. Lorsque leur importance le justifie, ils doivent aussi figurer dans les indicateurs et modèles de risque de crédit et dans la valorisation des sûretés.
Cette formulation a des conséquences pratiques :
- Au niveau de l'emprunteur. Le risque environnemental de l'entreprise financée entre dans sa notation, pas seulement dans une annexe extra-financière.
- Au niveau de la sûreté. Un site industriel exposé aux inondations, au stress hydrique ou à une zone protégée peut voir sa valeur de réalisation affectée. La valorisation doit en tenir compte lorsque l'effet est significatif.
- Au niveau du modèle. L'intégration aux modèles est conditionnée à la matérialité, ce qui impose de documenter pourquoi un facteur est jugé matériel ou non.
Le risque physique est par nature localisé : une même entreprise peut avoir un site peu exposé et un autre très vulnérable. Une analyse au niveau de l'entreprise ou du secteur lisse cette réalité. C'est la raison pour laquelle de nombreuses équipes crédit complètent l'approche sectorielle par une lecture site par site, méthode détaillée dans notre guide pour intégrer l'ESG à l'analyse du risque de crédit et dans celui pour prioriser les actifs à risque par site.
Méthodes et horizons de temps
Les orientations prévoient d'évaluer les risques ESG à court, moyen et long terme, avec un horizon à long terme d'au moins 10 ans. Elles retiennent des méthodes fondées notamment sur l'exposition, le secteur, le portefeuille et des scénarios pour évaluer les risques physiques et de transition (EBA/GL/2025/01).
Le tableau suivant résume comment ces méthodes se traduisent dans un dispositif de crédit.
| Méthode | Question à laquelle elle répond | Usage typique en crédit |
|---|---|---|
| Exposition | Quels actifs ou contreparties sont touchés par un aléa ? | Localisation des sites, exposition aux inondations, sécheresse, zones protégées |
| Sectorielle | Quels secteurs dépendent le plus des services écosystémiques ? | Premier tri du portefeuille |
| Portefeuille | Quelle concentration de risque au total ? | Limites, reporting à l'organe de direction |
| Scénarios | Que devient le risque à 10 ans et plus selon les trajectoires ? | Stress tests, plans de transition, appétit au risque |
La dimension temporelle est souvent la plus négligée. Un score calculé sur la situation actuelle répond au court terme. L'horizon d'au moins 10 ans suppose d'y ajouter une lecture prospective, documentée et rejouable.
Sur ce point, l'ACPR a elle-même constaté des écarts chez les assureurs : pour l'évaluation des risques climatiques dans l'EIRS, l'EIOPA préconise des scénarios spécifiques et un horizon plus lointain, et selon l'enquête n° 171, 75 % des organismes n'appliquent pas correctement cette préconisation.
Données ESG : les difficultés relevées par l'ACPR
La même enquête identifie trois difficultés récurrentes : la qualité des données, notamment sur les risques hors climat, la dépendance aux fournisseurs externes et le manque de cohérence entre les évaluations internes et les reportings extra-financiers comme celui de la loi 29LEC. Ces constats portent sur l'assurance, mais ils décrivent des obstacles que les banques rencontrent aussi.
Pour y répondre, un établissement peut s'appuyer sur quatre principes :
- Traçabilité. Chaque donnée utilisée dans un score doit pouvoir être rattachée à sa source et à sa date.
- Maîtrise de la dépendance. Recourir à un fournisseur externe est admis, à condition de comprendre et de documenter la méthodologie, ce que détaille notre article sur la gouvernance des modèles ESG.
- Cohérence. Les données internes de risque et les publications réglementaires doivent se recouper, ce qui renvoie à la standardisation des rapports ESG.
- Lisibilité. Un score que l'analyste ne sait pas expliquer ne résiste pas à un contrôle ; voir l'interprétabilité d'un score ESG.
Contrôle interne, supervision et contrôles sur place
L'ACPR intègre les risques ESG dans le canevas du Rapport de Contrôle Interne (RACI) et dans ses travaux de supervision classiques. Selon le replay de la réunion de place sur les risques climatiques et environnementaux, les contrôles sur place intègrent plus systématiquement les risques climatiques et se concentrent davantage sur le caractère opérationnel des procédures, notamment pour le risque de crédit.
Le rapport annuel 2025 de l'ACPR confirme l'évolution : la supervision prudentielle se dirige vers une approche par les risques renforcée, qui intègre le changement climatique et la résilience opérationnelle. En 2025, l'ACPR a aussi opérationnalisé ses attentes sur les plans de transition bancaires, conduit ses premières missions de contrôle sur place en assurance dédiées à la gouvernance climatique et développé, via le NGFS, des bonnes pratiques de supervision des risques financiers liés à la nature.
Ce dernier point concerne directement le risque nature : l'autorité inscrit explicitement la nature dans son champ de supervision, au-delà du seul climat. Les établissements qui ont limité leur dispositif aux émissions de gaz à effet de serre devront élargir leur périmètre à l'eau, aux sols, à la biodiversité et aux écosystèmes.

Quelles preuves préparer
Les établissements doivent poursuivre leurs travaux de mise en conformité aux orientations de l'EBA. Selon la réunion de place précitée, leurs efforts de gestion des risques ESG constituent une base utile pour développer les plans prudentiels de transition. Voici un dossier de preuves cohérent avec ces attentes.
| Attente | Élément de preuve à conserver |
|---|---|
| Gouvernance et plans quantifiés | Procès-verbaux de l'organe de direction, plan avec jalons chiffrés |
| Intégration dans la notation | Procédure de cotation modifiée, exemples de dossiers où le facteur ESG a modifié la note |
| Valorisation des sûretés | Méthode d'ajustement, cas documentés d'actifs exposés |
| Horizons de temps | Scénarios retenus, horizon d'au moins 10 ans, hypothèses |
| Données | Inventaire des sources, dates, limites, contrôles de qualité |
| Contrôle interne | Intégration au RACI, contrôles de deuxième et troisième niveaux |
| Caractère opérationnel | Dossiers de crédit réels, avec décision et motivation |
Le dernier critère est le plus discriminant. Un contrôleur sur place demandera des dossiers concrets : à quel moment l'analyse du risque environnemental est intervenue, qui l'a lue, et ce qu'elle a changé. Les équipes qui préparent leur comité de crédit trouveront une approche dans notre article sur le comité de crédit ESG. Pour la partie déclarative, l'article sur l'EBA reporting ESG détaille le module prudentiel, et celui sur l'automatisation de la conformité ESG montre comment réduire la charge de production.
Plan d'action en cinq étapes
- Cartographier le périmètre : catégorie de l'établissement, échéance applicable (2026 ou 2027), portefeuilles concernés.
- Écrire la procédure : où et comment les facteurs ESG entrent dans la cotation, le défaut et les sûretés, avec les critères de matérialité.
- Sécuriser les données : sources publiques et externes, traçabilité, limites connues.
- Passer au niveau du site pour les expositions où le risque physique est localisé.
- Tester par des dossiers : sélectionner des cas réels et vérifier que la trace de décision est complète.
Le point de vue de Greenance
Les attentes de l'ACPR se résument à une exigence : démontrer que l'analyse du risque nature change réellement la décision de crédit. Pour y répondre, nous constatons que trois conditions doivent être réunies.
La première est la granularité. Un risque d'inondation, de sécheresse ou de proximité d'une zone protégée se joue à l'échelle du site. Un score sectoriel ou à l'échelle de l'entreprise ne permet pas d'expliquer à un comité pourquoi un actif précis est vulnérable. C'est pourquoi notre plateforme géolocalise chaque site à partir du nom de la société et croise des centaines de bases de données environnementales publiques.
La deuxième est la traçabilité. Chaque score doit s'accompagner d'une interprétation qualitative et d'une méthodologie documentée, afin que l'analyste puisse défendre la note devant un contrôleur. Notre méthodologie a été validée avec des professionnels du secteur bancaire.
La troisième est l'intégration au processus. Un indicateur produit en dehors du circuit de crédit n'est pas opérationnel au sens où l'entend le contrôle sur place. Nos exports PDF structurés et nos indicateurs GO/NO-GO sont conçus pour s'insérer directement dans le dossier présenté au comité.
Nous pensons que cette approche, qui réduit le temps nécessaire à l'évaluation du risque nature, permet aux équipes de consacrer leur énergie à la décision plutôt qu'à la collecte.
Balthazar
Passer des attentes à l'analyse site par site
Greenance est une plateforme SaaS qui mesure le risque nature des actifs d'entreprise à l'échelle du site : géolocalisation, croisement avec des bases de données publiques sur l'eau, les sols, la biodiversité, la sécheresse, les inondations et les zones protégées, puis génération d'un score de vulnérabilité accompagné d'une interprétation lisible. Elle est conçue pour les équipes crédit, risques et ESG des banques, des gérants d'actifs et des assureurs.
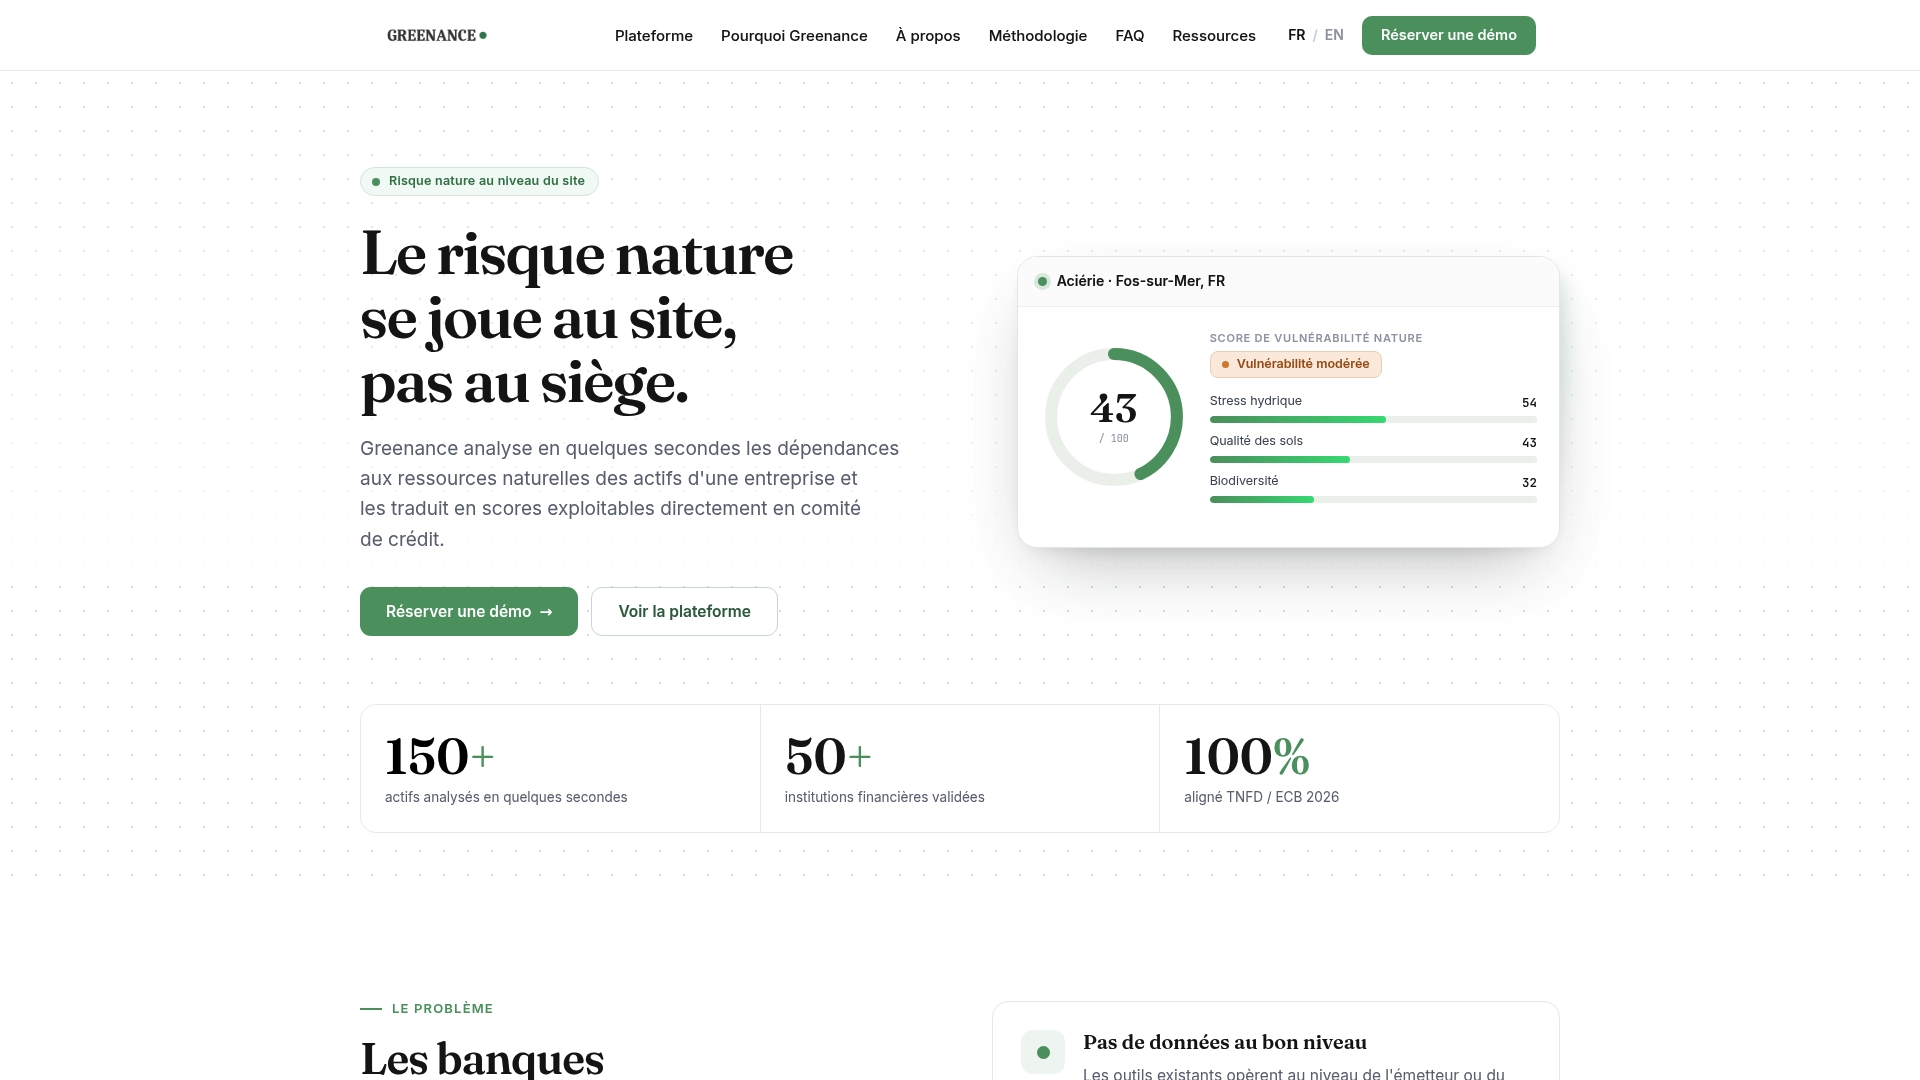
Pour voir comment l'outil s'insère dans une procédure de crédit, consultez la présentation de la plateforme ou la méthodologie du risque nature, puis demandez une démonstration sur un échantillon de vos sites.
FAQ
Les attentes de l'ACPR en matière d'ESG sont-elles contraignantes ?
Les orientations EBA/GL/2025/01 sont des orientations européennes que l'ACPR applique dans sa supervision. Les établissements concernés doivent tout mettre en œuvre pour s'y conformer. Elles s'appliquent à compter du 11 janvier 2026, ou du 11 janvier 2027 pour les établissements de petite taille et non complexes.
Que doit contenir un plan ESG présenté à l'organe de direction ?
Les orientations demandent des plans avec calendriers spécifiques, cibles et jalons intermédiaires quantifiables, pour surveiller et traiter les risques financiers issus des facteurs ESG. Ces plans couvrent le court, le moyen et le long terme, ce dernier horizon étant d'au moins 10 ans.
Faut-il collecter auprès des clients des données qu'ils ne publient pas ?
Non, pas au titre des dispositions sur les données des orientations. L'ACPR précise qu'elles ne peuvent pas imposer de collecter des informations que les contreparties ne sont pas tenues de publier selon la directive CSRD révisée. L'établissement peut en revanche mobiliser des sources publiques et externes, à condition d'en documenter l'origine et les limites.
Comment l'ACPR vérifie-t-elle la mise en œuvre ?
Les risques ESG sont intégrés au canevas du RACI et aux travaux de supervision classiques. Les contrôles sur place portent plus systématiquement sur les risques climatiques et examinent le caractère opérationnel des procédures, en particulier pour le risque de crédit.
Les assureurs sont-ils soumis aux mêmes attentes que les banques ?
Leur cadre est celui de Solvabilité II révisé, qui exige d'intégrer les risques de durabilité dans la gouvernance et la gestion des risques. L'ACPR préconise notamment la formation des fonctions clés et l'information régulière des organes de gouvernance.
Sources
- Avis de conformité de l'ACPR aux orientations EBA sur les risques ESG
- Orientations EBA/GL/2025/01 sur la gestion des risques ESG
- ACPR : mise en conformité aux orientations de l'Autorité bancaire européenne
- ACPR : bilan de l'intégration des risques de durabilité dans la gouvernance des organismes
- ACPR : enquête n° 171 sur l'intégration des risques de durabilité
- ACPR : pilier 2 de Solvabilité II, la gouvernance
- ACPR : replay de la réunion de place sur les risques climatiques et environnementaux
- ACPR : rapport annuel 2025