
Le comité de crédit doit traiter l'ESG comme un facteur de notation à part entière, et non comme une pièce jointe optionnelle au dossier. Concrètement, cela signifie exiger un scoring ESG documenté, ajuster covenants et pricing selon ce score, et tracer chaque décision au regard des orientations EBA/GL/2025/01 et du Pilier 3 de CRR III. Sans ces trois leviers, le comité prend un risque qu'il ne mesure pas et qu'il ne pourra pas justifier devant un superviseur.
En bref:
- Le comité de crédit doit inclure un scoring ESG documenté, ajuster covenants et tarification en fonction, et tracer chaque décision pour respecter les normes réglementaires.
- La séparation des rôles entre analyste ESG et comité est essentielle pour garantir la traçabilité et éviter tout risque de manipulation ou d’opacité dans la décision.
- Les indicateurs ESG clés à intégrer sont l’intensité carbone par chiffre d’affaires, l’exposition aux risques physiques locaux et l’existence d’un plan de transition chiffré.
- L’analyse ESG doit s’inscrire dans tout le processus de crédit, depuis l’instruction jusqu’au suivi, en intégrant une revue régulière adaptée au profil de risque.
- Pour réduire les erreurs, le comité doit former ses membres à l’évaluation des risques ESG et utiliser des outils spécifiques comme la géolocalisation pour analyser le risque physique localisé.
Table des matières
- Quel rôle le comité de crédit ESG doit-il jouer dans la décision ?
- Quels critères et indicateurs ESG le comité doit-il exiger dans l'analyse crédit ?
- Comment intégrer l'ESG dans le circuit d'instruction, de décision et de suivi ?
- Que doit savoir le comité sur le cadre réglementaire EBA, Pilier 3 et CRR III ?
- Quelle checklist suivre pour instruire un dossier crédit avec angle ESG ?
- Quelles preuves méthodologiques le comité peut-il exploiter pour le risque nature ?
- Comment gérer les conflits d'intérêt liés aux critères ESG au sein du comité ?
- Quelle formation les membres du comité de crédit ESG doivent-ils suivre ?
- Quelles méthodes d'évaluation spécifiques utiliser pour les risques ESG ?
- Comment les critères ESG s'appliquent-ils concrètement selon les secteurs ?
- Quel poids le score ESG doit-il avoir dans la décision finale ?
- Priorités à 6-12 mois pour un comité de crédit opérationnel
- Ressources Greenance pour instruire vos dossiers de comité
- Sources
- Questions fréquentes
Quel rôle le comité de crédit ESG doit-il jouer dans la décision ?
Le comité ne fait pas l'analyse ESG lui-même : il en fixe les règles et en arbitre les résultats. C'est une distinction que beaucoup de banques commerciales confondent encore, en laissant l'analyste ESG et le comité se partager une responsabilité floue.
La séparation des rôles doit être explicite dès la lettre de mandat du comité :
- L'analyste crédit produit la note ESG et documente sa méthodologie de calcul.
- Le comité valide les seuils d'acceptation, les méthodologies utilisées et les cas d'exception.
- Toute dérogation à un seuil ESG doit être motivée par écrit et signée par un membre votant.
- Le dossier archivé doit conserver la source des données, la date de collecte et la version du référentiel sectoriel utilisé.
Cette traçabilité n'est pas un exercice bureaucratique. Un superviseur qui contrôle un échantillon de dossiers cherchera précisément à vérifier que la note ESG n'a pas été ajoutée après coup pour justifier une décision déjà prise. Le comité qui ne peut pas produire cette preuve documentaire s'expose à une remise en cause de son processus entier, pas seulement d'un dossier isolé.
Quels critères et indicateurs ESG le comité doit-il exiger dans l'analyse crédit ?
La matérialité change radicalement d'un secteur à l'autre, et c'est là que la plupart des grilles génériques échouent. Un site industriel en zone inondable présente un profil de risque totalement différent d'un cabinet de conseil urbain, même si les deux emprunteurs affichent un chiffre d'affaires comparable.
Trois familles d'indicateurs devraient figurer systématiquement dans le dossier :
- L'intensité carbone rapportée au chiffre d'affaires, comparée à la moyenne du secteur d'activité.
- L'exposition aux risques physiques du site (inondation, sécheresse, stress hydrique, proximité de zones protégées).
- L'existence, ou l'absence, d'un plan de transition daté et chiffré.
Conseil de pro : ne demandez jamais un scope 3 complet à une PME comme condition préalable au crédit. C'est le meilleur moyen de figer un dossier pendant des mois sans gagner en fiabilité d'analyse.
Pour les contreparties qui manquent de données individuelles, les orientations EBA/GL/2025/01 n'imposent pas un niveau de granularité impossible à atteindre pour une petite structure. Les établissements peuvent recourir à des données sectorielles agrégées, par exemple des moyennes d'émissions par code d'activité, comme proxy transitoire en attendant que la contrepartie produise ses propres chiffres. C'est une différence pratique entre un comité qui bloque le crédit aux PME et un comité qui l'instruit correctement.
Le crédit à impact illustre bien cette exigence de mesurabilité : un prêt à indicateurs extra-financiers ne fonctionne que si les indicateurs retenus sont vérifiables et calculés selon une méthode fixée à l'avance, pas ajustée après coup selon la performance observée.
Comment intégrer l'ESG dans le circuit d'instruction, de décision et de suivi ?
L'erreur la plus fréquente consiste à traiter l'ESG comme une case à cocher en fin de dossier, alors qu'il doit infuser tout le circuit, de l'instruction jusqu'au monitoring post-décision.
- À l'instruction : le score ESG et sa source de données entrent dans le même mémo que l'analyse financière classique, pas dans une annexe séparée que personne ne lit.
- À la décision : le comité ajuste le pricing, la structure de garanties ou les covenants selon le niveau de risque ESG identifié, exactement comme il le ferait pour un risque de crédit classique.
- Au suivi : une fréquence de revue est fixée dès l'octroi, adaptée selon le profil de risque, avec un suivi plus rapproché pour les expositions à risque physique élevé.
Conseil de pro : fixez la fréquence de monitoring ESG dans la même résolution de comité que celle du monitoring financier. Un dossier qui prévoit une revue financière trimestrielle et une revue ESG "quand on aura le temps" révèle un ESG traité comme accessoire, ce qu'un régulateur repère immédiatement.
Ces ajustements ne sont pas hypothétiques. Les établissements peuvent demander des garanties supplémentaires ou ajuster la tarification lorsque le risque ESG est jugé élevé, et déclarer un dossier inéligible aux financements à impact si les données manquent. Depuis 2025, les orientations prudentielles demandent explicitement d'intégrer l'ESG dans le rating interne, les covenants, la fréquence de monitoring et la valorisation des garanties, ce qui en fait un facteur structurel du crédit et non plus un module annexe.
Que doit savoir le comité sur le cadre réglementaire EBA, Pilier 3 et CRR III ?
Les orientations de l'ABE du 8 janvier 2025 (EBA/GL/2025/01) fixent une ligne claire : les risques ESG doivent être identifiés, mesurés et gérés comme des risques prudentiels à part entière, avec des exigences applicables à partir de 2026 pour la plupart des établissements. Ce n'est plus une recommandation de bonne pratique, c'est un cadre de gestion des risques attendu par le superviseur.
Le comité doit intégrer trois conséquences concrètes de ce cadre :
- Le Pilier 3 et CRR III renforcent les obligations de publication, ce qui augmente la pression pour collecter des données ESG fiables dès l'octroi, pas seulement au moment du reporting annuel.
- Les indicateurs standardisés attendus par les superviseurs, comme le Green Asset Ratio, dépendent directement de la qualité des données collectées dossier par dossier.
- Un principe de proportionnalité s'applique selon la taille de l'établissement et l'échéancier de mise en œuvre, mais il ne dispense aucun comité de crédit de documenter sa méthodologie.
Un comité qui attend la publication de son rapport Pilier 3 pour se soucier de la qualité de ses données ESG découvre toujours le problème trop tard.
Quelle checklist suivre pour instruire un dossier crédit avec angle ESG ?
Une checklist opérationnelle sur 60 jours évite deux écueils symétriques : l'improvisation dossier par dossier, et la paralysie faute de données parfaites.
- Semaines 1 à 2 : collecte des données disponibles (bilan carbone, localisation des sites, secteur d'activité) et identification des lacunes.
- Semaines 3 à 4 : application de proxys sectoriels pour les données manquantes, avec mention explicite de la méthode de substitution dans le dossier.
- Semaines 5 à 6 : rédaction des covenants ESG si le score le justifie, avec KPI mesurable, méthode de calcul et fréquence de vérification.
- Semaines 7 à 8 : présentation au comité avec score, sources et recommandation d'arbitrage.
| Étape | Livrable attendu | Point de vigilance |
|---|---|---|
| Collecte | Données site et secteur | Distinguer données vérifiées et estimées |
| Substitution | Proxy sectoriel documenté | Toujours citer la source du proxy |
| Contractualisation | Covenant ESG rédigé | KPI vérifiable, pas déclaratif |
| Comité | Score et recommandation | Traçabilité écrite de l'arbitrage |
Pour une PME, un bilan carbone simplifié limité aux scopes 1 et 2 accompagné d'un plan de transition court suffit souvent comme preuve opérationnelle. Exiger davantage à ce stade ralentit l'instruction sans améliorer la fiabilité de la décision.
Quelles preuves méthodologiques le comité peut-il exploiter pour le risque nature ?
Le risque nature pose un problème spécifique : il est très localisé, alors que la plupart des grilles ESG raisonnent au niveau du secteur ou du groupe. Un site industriel en zone de stress hydrique n'a pas le même profil qu'un site équivalent situé ailleurs, même au sein de la même entreprise.
La méthodologie Greenance géolocalise chaque site à partir du nom de la société, croise cette localisation avec des centaines de sources de données environnementales publiques, et produit un score de vulnérabilité exploitable directement dans le dossier de comité :
- Un export PDF structuré, prêt à être archivé avec le reste du dossier de crédit.
- Un flag GO/NO-GO qui synthétise le niveau de risque nature sans noyer le comité dans les données brutes.
- Une lecture qualitative qui explique le score, pas seulement un chiffre isolé.
Ce type d'analyse s'appuie sur la même logique que la base sectorielle ENCORE, qui fournit des scores agrégés par secteur d'activité, mais en l'approfondissant à l'échelle du site précis, là où les risques physiques réels se matérialisent.
Comment gérer les conflits d'intérêt liés aux critères ESG au sein du comité ?
Un conflit d'intérêt ESG prend rarement la forme d'un scandale visible. Il ressemble plutôt à un chargé d'affaires qui a intérêt à voir son dossier passer, et qui présente un score ESG légèrement optimiste pour éviter un covenant contraignant.
Trois mécanismes limitent ce risque. Premièrement, la personne qui calcule le score ESG ne devrait jamais être la même que celle qui porte la relation commerciale avec l'emprunteur : c'est le principe de séparation des fonctions déjà appliqué au risque de crédit classique, et il s'applique tout aussi bien à l'ESG. Deuxièmement, la méthodologie de notation doit être fixée en amont, validée par le comité lui-même, et non modifiable dossier par dossier selon le résultat souhaité. Un membre qui propose d'ajuster un seuil ESG spécifiquement pour faire passer un dossier doit motiver cette dérogation par écrit, avec une justification indépendante du dossier en question.
Troisièmement, la composition du comité compte. Un comité où siège systématiquement le même chargé de clientèle qui a instruit le dossier concentre le risque de biais de confirmation, surtout quand cette personne a un objectif commercial lié au volume de crédit octroyé. Les banques les plus rigoureuses font tourner la composition ou introduisent un membre indépendant sans lien commercial direct avec le portefeuille examiné, à l'image de ce qui existe déjà pour les comités de risque de crédit standard.
Le vrai signal d'alerte à surveiller n'est pas un dossier isolé qui déroge à la règle, mais une accumulation de dérogations concentrées sur les mêmes chargés d'affaires ou les mêmes secteurs. Un tableau de suivi trimestriel des dérogations ESG, présenté au comité des risques, permet de détecter ce biais avant qu'il devienne systémique.
Quelle formation les membres du comité de crédit ESG doivent-ils suivre ?
Un comité de crédit qui vote sur des critères ESG sans en comprendre les mécanismes de fond prend des décisions qu'il ne peut pas défendre. La compétence ESG ne se limite pas à connaître le sigle : elle suppose de comprendre comment un score se construit, quelles sont ses limites, et où il peut induire en erreur.
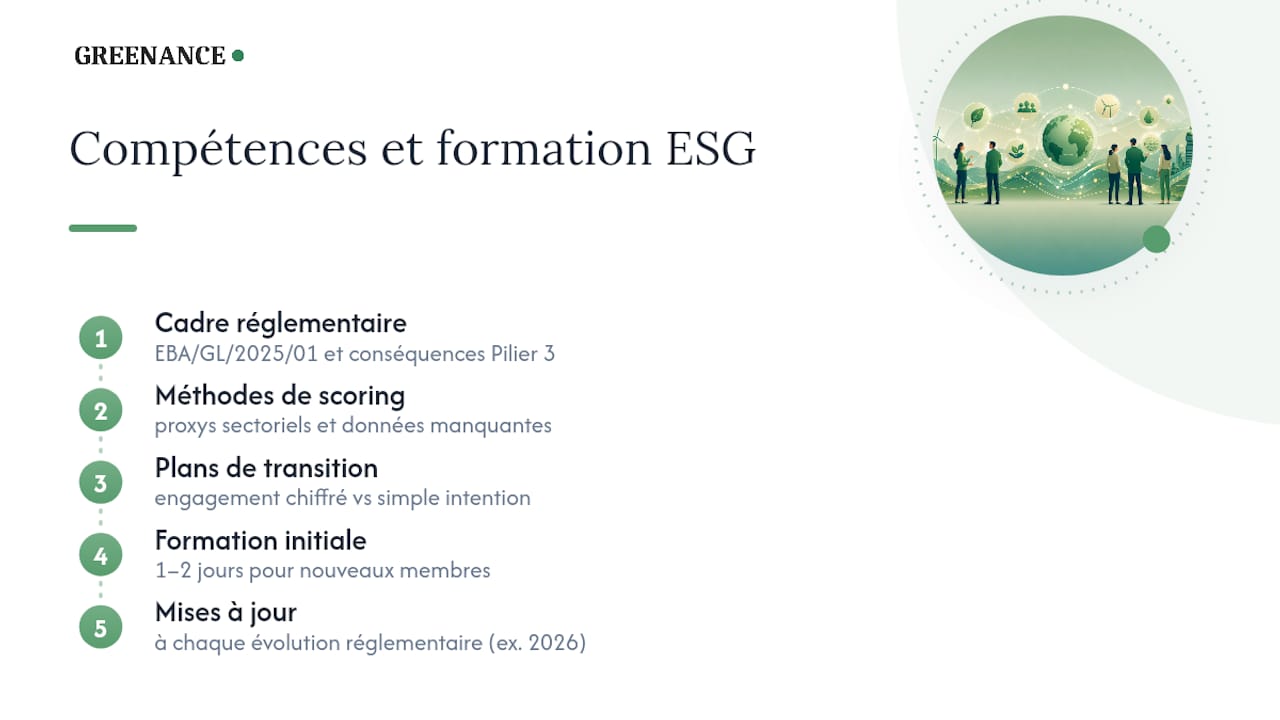
Trois blocs de compétences sont nécessaires pour siéger utilement. D'abord, une connaissance du cadre réglementaire, notamment les orientations EBA/GL/2025/01 et leurs conséquences sur le Pilier 3, pour que le comité comprenne pourquoi telle donnée est exigée et pas une autre. Ensuite, une compréhension minimale des méthodes de scoring ESG et de leurs limites, en particulier sur les proxys sectoriels et les données manquantes, pour éviter qu'un chiffre soit interprété comme une vérité absolue alors qu'il s'agit d'une estimation. Enfin, une capacité à lire un plan de transition d'entreprise et à distinguer un engagement chiffré et daté d'une déclaration d'intention sans substance.
En pratique, cela suppose une formation initiale d'une à deux journées pour les nouveaux membres, complétée par des mises à jour régulières à chaque évolution réglementaire significative, comme celle attendue avec l'application progressive des exigences EBA à partir de 2026. Certaines banques commerciales font intervenir leurs propres équipes ESG en formation interne plutôt que de recourir systématiquement à des cabinets externes, ce qui a l'avantage d'ancrer la formation dans les outils et les référentiels réellement utilisés par le comité. La compétence individuelle compte moins que la cohérence collective : un comité où un seul membre maîtrise l'ESG reproduit le même biais qu'un comité sans aucune compétence ESG, simplement déplacé sur une personne au lieu de zéro.
Quelles méthodes d'évaluation spécifiques utiliser pour les risques ESG ?
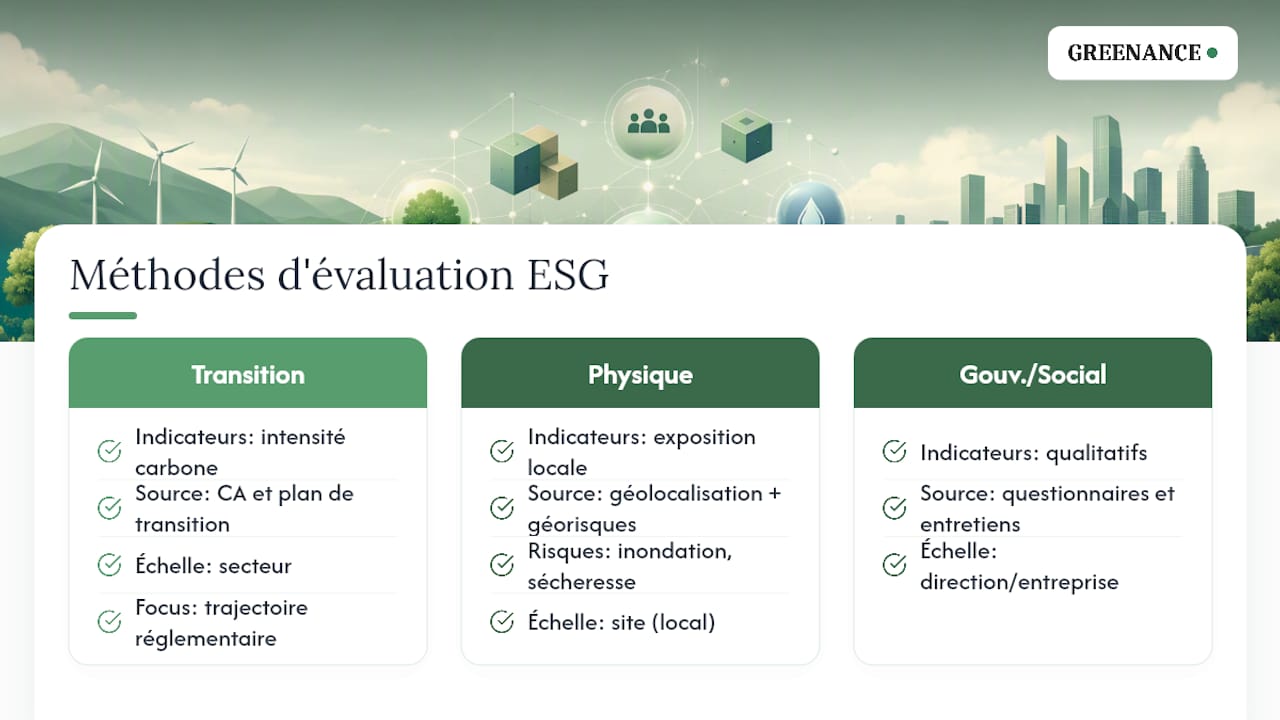
Les méthodes d'évaluation ESG en comité de crédit se répartissent en trois familles, et confondre ces familles est une source fréquente d'erreur d'interprétation.
La première famille regroupe les scores de transition, qui mesurent l'exposition d'une entreprise à l'évolution de la réglementation climatique et à la trajectoire de décarbonation de son secteur. Ces scores s'appuient généralement sur l'intensité carbone rapportée au chiffre d'affaires et sur l'existence d'un plan de transition documenté.
La deuxième famille couvre les risques physiques, qui évaluent l'exposition directe des actifs à des événements environnementaux localisés : inondation, sécheresse, stress hydrique, proximité de zones protégées. Contrairement aux scores de transition, ces risques dépendent de la localisation précise du site et non du secteur d'activité dans son ensemble, ce qui explique pourquoi une analyse au niveau groupe ou secteur reste souvent insuffisante pour ce type de risque.
La troisième famille porte sur les risques de gouvernance et sociaux, plus qualitatifs, qui s'appuient sur des questionnaires structurés et des entretiens avec la direction de l'entreprise emprunteuse.
Pour le risque physique en particulier, la géolocalisation des sites croisée avec des bases publiques comme géorisques, les cartes d'inondation ou les indices de sécheresse permet d'attribuer des décotes de valorisation ou des exigences d'atténuation propres à chaque site, plutôt qu'une note générique appliquée à toute l'entreprise. C'est la limite principale des méthodes purement sectorielles : elles capturent bien le risque de transition, beaucoup moins bien le risque physique localisé.
Comment les critères ESG s'appliquent-ils concrètement selon les secteurs ?
Dans l'industrie manufacturière, le risque dominant est souvent physique : proximité de zones inondables, dépendance à une ressource en eau pour le process de production, exposition à des restrictions environnementales locales sur les rejets. Un site de production situé en zone de stress hydrique élevé peut justifier une décote de garantie même si l'entreprise affiche des indicateurs financiers solides.
Dans l'immobilier commercial, la performance énergétique du bâtiment devient l'indicateur central, avec un risque de dévalorisation de l'actif si le bien ne respecte pas les seuils réglementaires de performance énergétique à venir. Ce risque s'apparente à un risque de collatéral autant qu'à un risque ESG au sens strict.
Dans l'agroalimentaire, l'exposition dépend fortement de la chaîne d'approvisionnement : dépendance à des matières premières agricoles sensibles au climat, traçabilité de la déforestation dans les zones d'approvisionnement, exposition à la volatilité des rendements agricoles.
Dans les services et le conseil, à l'inverse, la matérialité ESG est généralement faible sur le plan environnemental et se concentre davantage sur la gouvernance interne. Exiger un bilan carbone approfondi de scope 3 à un cabinet de conseil de dix salariés n'apporte quasiment aucune information utile à la décision de crédit, alors que la même exigence est pertinente pour un industriel exportateur.
Quel poids le score ESG doit-il avoir dans la décision finale ?
Le score ESG ne doit jamais fonctionner comme un couperet binaire appliqué mécaniquement, mais il ne doit pas non plus rester un simple indicateur d'information sans conséquence sur la décision. La bonne pratique se situe entre ces deux extrêmes.
Concrètement, un score ESG élevé peut se traduire par trois types de conséquences graduées : un ajustement de la tarification du crédit, une exigence de garanties supplémentaires, ou dans les cas les plus sévères, une déclaration d'inéligibilité au financement, en particulier pour les financements à impact qui exigent des indicateurs vérifiables dès l'octroi. Ces conséquences correspondent à ce que pratiquent déjà certains établissements bancaires lorsqu'ils jugent le risque ESG insuffisamment documenté ou trop élevé.
À l'inverse, un score ESG favorable peut justifier une tarification préférentielle dans le cadre d'un crédit à impact, à condition que les indicateurs retenus restent mesurables et vérifiés sur la durée du prêt, et pas seulement au moment de l'octroi. C'est la différence entre un prêt vert, qui finance un investissement spécifique et identifié, et un prêt à impact, dont le taux varie selon la performance extra-financière observée année après année.
Le point de vigilance principal reste la proportionnalité de la conséquence par rapport à la qualité réelle des données disponibles. Pénaliser sévèrement une PME parce qu'elle ne dispose pas d'un bilan carbone scope 3 complet revient à confondre absence de données et risque avéré, ce qui n'est pas la même chose et ne devrait pas produire la même décision de comité.
Priorités à 6-12 mois pour un comité de crédit opérationnel
Ne cherchez pas la couverture parfaite dès l'année 1. Testez la méthodologie sur un échantillon représentatif de dossiers, formalisez trois ou quatre indicateurs clés par secteur prioritaire, et mettez en place un reporting minimal mais régulier plutôt qu'un dispositif complexe qui ne survivra pas au premier trimestre chargé.
Le risque le plus sous-estimé reste l'exclusion involontaire des PME par manque de proxys adaptés à leur taille. Accompagnez ces dossiers plutôt que de les pénaliser par défaut faute de données. Enfin, désignez un référent unique chargé de coordonner méthodologie, formation des membres et cohérence des arbitrages entre dossiers : sans ce point de coordination, chaque analyste réinvente sa propre grille.
— Balthazar
Ressources Greenance pour instruire vos dossiers de comité
Un comité qui doit statuer sur le risque physique d'un site n'a pas toujours le temps de croiser lui-même des dizaines de bases de données environnementales publiques. Certains outils traditionnels restent au niveau du secteur ou du groupe, alors qu'une analyse plus détaillée porte sur le site précis, avec les données géographiques réelles qui déterminent l'exposition de ce collatéral.

La page méthodologie du risque nature détaille comment la géolocalisation et le croisement de sources publiques produisent un score de vulnérabilité exploitable en comité, export PDF et flag GO/NO-GO compris. La base ENCORE complète cette analyse au niveau sectoriel, utile pour construire les proxys évoqués plus haut lorsque les données individuelles manquent. Si vous préparez un dossier qui doit passer en comité dans les semaines à venir, consultez les ressources Greenance pour identifier les documents à joindre directement à votre mémo de crédit.
Sources
- European Credit Management : intégrer les critères ESG dans l'analyse de risque - Astronomic
- Banques et ESG : Nouvel enjeu des décisions de crédit - Finance News
- Crédit à Impact - Financement responsable et durable - La Banque Postale
Questions fréquentes
Quels sont les trois piliers des critères ESG ?
Les trois piliers sont l'environnement (climat, biodiversité, ressources naturelles), le social (conditions de travail, relations avec les communautés) et la gouvernance (structure de décision, transparence, éthique des affaires). Dans un dossier de crédit, le pilier environnemental, en particulier le risque physique localisé, pèse souvent le plus sur la décision du comité.
Qu'est ce que l'ESG appliqué au crédit bancaire ?
L'ESG appliqué au crédit consiste à intégrer les risques environnementaux, sociaux et de gouvernance dans le scoring, le pricing et les covenants d'un prêt, au même titre que le risque financier classique. Les orientations EBA/GL/2025/01 demandent explicitement ce traitement comme risque prudentiel à part entière.
Quel est le rôle d'un responsable ESG dans une banque ?
Un responsable ESG définit la méthodologie de notation, forme les équipes crédit et s'assure de la conformité réglementaire des dossiers face aux exigences EBA et CRR III. La rémunération de ce poste varie fortement selon la taille de l'établissement et la région, et aucune donnée fiable et vérifiable ne permet d'avancer un chiffre unique dans cet article.
Comment le comité de crédit ESG doit-il traiter une PME sans données ESG ?
Le comité doit recourir à des proxys sectoriels, comme des moyennes d'émissions par code d'activité, plutôt que de pénaliser automatiquement l'absence de données individuelles. Un bilan carbone simplifié limité aux scopes 1 et 2, accompagné d'un plan de transition court, suffit généralement à instruire le dossier.
Quelle différence entre un prêt vert et un prêt à impact ?
Un prêt vert finance un investissement environnemental spécifique et identifié dès l'octroi, tandis qu'un prêt à impact, ou sustainability-linked loan, lie le taux d'intérêt à des indicateurs extra-financiers vérifiés tout au long de la durée du prêt.