
Le coût d'une analyse ESG n'a pas de tarif unique : il dépend de la chaîne complète (données, analyse, scoring, intégration, reporting), du nombre d'entités ou d'actifs couverts et du niveau de détail exigé. Pour une banque, un gérant d'actifs ou un cabinet de conseil, la bonne question n'est donc pas « combien coûte un score ? » mais « combien coûte, sur plusieurs années, un processus d'analyse que l'on peut défendre devant un comité de crédit et devant un superviseur ? ». Cet article décompose les postes de coût, indique les rares montants documentés en France, compare les modes de réalisation et présente les leviers qui réduisent la dépense sans dégrader la qualité.
En bref
- Le coût d'une analyse ESG provient de toute la chaîne : collecte des données, analyse quantitative et qualitative, scoring, mise à disposition des gérants ou analystes crédit, reporting.
- Les montants publics restent rares : environ 5 000 € par fonds pour l'audit et la promotion du label ISR, et des licences logicielles qui varient selon la taille, le nombre d'entités et le volume de données.
- Le périmètre (nombre de sites ou d'actifs), la granularité et la fréquence de mise à jour pèsent plus sur la facture que le seul prix de la licence.
- Rationaliser les fournisseurs de données et automatiser l'analyse au niveau du site réduisent le temps passé, à condition de conserver la traçabilité et la validation humaine.
Table des matières
- Ce que recouvre le coût d'une analyse ESG
- Quels montants sont réellement documentés en France
- Les facteurs qui font varier la facture
- Internaliser, externaliser ou s'appuyer sur des outils : comment comparer
- Pourquoi la réglementation pèse sur le budget
- Réduire le coût sans dégrader la qualité
- Notre point de vue
- Évaluer le risque nature par site avec Greenance
- Questions fréquentes
- Sources
Ce que recouvre le coût d'une analyse ESG
Une analyse ESG n'est pas un produit unique mais un enchaînement d'opérations. Dans son rapport de décembre 2020 sur les approches extra-financières dans la gestion collective, l'AMF décrit plusieurs étapes mobilisées par une démarche ESG : la collecte de données, l'analyse quantitative et qualitative des émetteurs ou des investissements, la production de scores ou de classements, leur mise à disposition des gérants, puis le reporting interne ou externe. Chacune de ces étapes peut être réalisée en interne ou confiée à un prestataire.

Cette lecture a une conséquence pratique : le coût ne se réduit pas à l'abonnement à une base de scores. Il comprend aussi le temps des analystes qui qualifient les données, celui des équipes informatiques qui les raccordent aux outils de crédit ou de gestion, et celui des équipes conformité qui documentent la méthode.
Les postes de dépense les plus fréquents
| Poste | Nature de la dépense | Récurrence |
|---|---|---|
| Données ESG et environnementales | Abonnements à des fournisseurs, accès à des bases publiques retraitées | Annuelle |
| Licence d'outil ou de plateforme | Abonnement logiciel, parfois indexé sur le volume d'actifs | Annuelle |
| Implémentation et intégration | Paramétrage, connexion aux systèmes de crédit ou de gestion | Ponctuelle, avec évolutions |
| Ressources internes | Temps d'analystes ESG, de risk managers, de data managers | Continue |
| Conseil et assurance externe | Missions ponctuelles, revue méthodologique, vérification | Variable |
| Labels et audits | Audit et promotion d'un label pour un fonds | Périodique |
Ce tableau est une grille de lecture, pas un barème : chaque institution pondère ces lignes différemment selon son degré d'internalisation.
Quels montants sont réellement documentés en France
Les chiffres publics sont peu nombreux, et il vaut mieux le dire que d'en inventer. Deux repères sourcés ressortent.
Le premier concerne les fonds labellisés. Selon Les Echos, l'audit et la promotion du label représentent environ 5 000 € par fonds en moyenne, à côté des achats de données ESG qui constituent l'autre grand poste évoqué par les gestionnaires. Ce montant ne couvre ni l'analyse elle-même ni l'outillage : il isole une seule ligne de la facture.
Le second repère est qualitatif. L'étude de marché du Medef sur les éditeurs et progiciels destinés au reporting de durabilité indique que le coût d'une licence annuelle varie selon la taille de l'entreprise, le nombre de ses entités et le volume de données collectées et analysées, et qu'un coût d'implémentation s'ajoute à la licence. Le même document souligne que l'intégration est particulièrement complexe pour les groupes qui couvrent de nombreuses entités dans plusieurs pays.
Une règle de prudence s'impose donc : toute fourchette de prix présentée sans périmètre ni date, par exemple un « coût moyen d'une analyse ESG », ne se compare à rien. Avant de la reprendre dans un budget, il faut savoir ce qu'elle inclut, pour quel type d'acteur et pour quelle année.
Les facteurs qui font varier la facture
Le périmètre : entités, sites, actifs
C'est le premier déterminant. Analyser dix émetteurs cotés avec des données publiées n'a rien de commun avec évaluer plusieurs milliers de sites industriels, agricoles ou immobiliers d'un portefeuille de crédit aux entreprises. Les licences et les prestations s'indexent généralement sur le nombre d'entités ou d'actifs, comme l'indique l'étude du Medef citée plus haut.
La granularité de l'analyse
Un score sectoriel ou national coûte moins cher à produire qu'un score localisé. Pour le risque nature, la différence est concrète : le risque hydrique, l'exposition aux inondations, la proximité d'une zone protégée ou l'état des sols se jugent à l'adresse du site, pas à l'échelle de la société. Plus l'analyse est fine, plus elle mobilise de sources et de traitements, mais plus elle réduit le risque de décision fondée sur une moyenne trompeuse. Nous détaillons cette logique dans notre page sur l'analyse du risque nature par site.
La maturité des processus existants
Une institution qui dispose déjà d'un modèle de données, de responsabilités claires et d'une méthode documentée dépense moins pour industrialiser son analyse qu'une institution qui part de zéro. C'est l'argument central d'une démarche de standardisation : définir une fois les champs, les sources et les règles de calcul, puis les réutiliser. Notre article sur la standardisation des rapports ESG décrit un modèle de données et une feuille de route dans ce sens.
La fréquence de mise à jour
Une analyse réalisée une fois pour l'octroi d'un crédit n'a pas le même coût qu'un suivi annuel ou trimestriel du portefeuille. Les dépenses récurrentes de suivi sont souvent sous-estimées au moment de l'achat : elles reviennent à chaque cycle de revue, à chaque évolution de méthodologie et à chaque nouvelle exigence du superviseur.
Le besoin d'assurance externe et de traçabilité
Une décision de crédit doit pouvoir être expliquée. Quand le score est une boîte noire, le temps de revue manuelle augmente : l'analyste doit retrouver les sources, comprendre le calcul, justifier l'écart avec son jugement. Un score interprétable et documenté réduit ce coût caché. Les points à vérifier figurent dans notre guide sur l'interprétabilité d'un score ESG.
Internaliser, externaliser ou s'appuyer sur des outils : comment comparer
Trois modes coexistent, et la plupart des institutions les combinent.
L'analyse entièrement interne. Elle offre la maîtrise de la méthode mais exige des équipes, des données et du temps de développement. L'AMF observe, dans sa synthèse des contrôles SPOT sur l'intégration des risques de durabilité, que les sociétés de gestion françaises privilégient des outils internes ou des bases de données intégrées, souvent alimentés par plusieurs fournisseurs de données externes, majoritairement américains. L'internalisation n'élimine donc pas la dépendance aux données externes : elle déplace le coût vers l'intégration et la gouvernance.
La prestation de conseil. Adaptée aux besoins ponctuels (cadrage, revue méthodologique, premier état des lieux), elle devient coûteuse lorsqu'elle est répétée à l'échelle d'un portefeuille, car chaque analyse mobilise du temps expert.

La plateforme logicielle. L'abonnement transforme une dépense variable en dépense prévisible, et l'automatisation réduit le temps unitaire d'analyse. Son coût se compare en coût total sur plusieurs années : licence, implémentation, temps interne de prise en main, évolutions réglementaires. Comparer uniquement les prix de licence conduit à des erreurs d'arbitrage.
Une méthode simple pour calculer le coût unitaire
- Fixer le périmètre : nombre d'actifs ou de sites analysés par an, y compris les revues de suivi.
- Additionner sur trois à cinq ans les licences, les données, l'implémentation et les jours internes valorisés.
- Ajouter les coûts de conseil ou d'assurance externe prévus.
- Diviser par le nombre d'analyses réalisées sur la période.
- Mesurer en parallèle le délai moyen par dossier : un coût unitaire bas obtenu au prix d'un délai qui bloque le comité de crédit n'est pas une économie.
Cette approche en coût total de possession vaut quel que soit le mode retenu. Elle fait apparaître que la licence n'est qu'une partie de la dépense, et que les ressources internes en constituent une autre, souvent la moins bien chiffrée.
Pourquoi la réglementation pèse sur le budget
La dépense d'analyse ESG n'est pas seulement discrétionnaire. Elle répond à des attentes de supervision qui s'alourdissent.
Côté gestion d'actifs, l'AMF a relevé que les sociétés de gestion manquent souvent de conformité totale aux exigences SFDR, en raison de données externes insuffisamment pertinentes et d'un historique de données trop court. Autrement dit, une partie du coût provient de la qualité et de la profondeur des données disponibles.
Côté bancaire, la BCE a précisé que certaines banques ayant reçu des exigences contraignantes sur les risques climatiques et environnementaux doivent payer une pénalité pour chaque jour où les manquements restent non résolus. Le coût de l'inaction entre ainsi dans le calcul : un dispositif d'analyse insuffisant peut coûter davantage qu'un dispositif outillé.
En France, la Banque de France intègre depuis 2025 les risques climatiques physiques et de transition dans la cotation des entreprises. Les banques qui s'appuient sur cette cotation ont intérêt à documenter leurs propres analyses de manière cohérente. Sur le volet prudentiel, notre article sur le module de reporting ESG de l'EBA précise ce qu'il prévoit et comment s'y préparer, et celui sur l'impact des risques nature sur le coût du risque indique ce que les banques doivent chiffrer.
Réduire le coût sans dégrader la qualité
Rationaliser les fournisseurs de données
Selon Les Echos, la rationalisation des achats de données ESG est une tendance chez les gestionnaires d'actifs, qui cherchent à réduire le nombre de fournisseurs tout en conservant une couverture pertinente. Le même article rappelle que mutualiser les achats au sein d'un groupe est possible mais lourd, car ces changements touchent les méthodologies et les connexions informatiques. L'économie affichée doit donc être mise en regard du coût de migration.
Automatiser ce qui est répétitif
La géolocalisation des sites, le croisement avec les bases publiques et la production d'un premier score sont des tâches reproductibles. Les automatiser libère le temps des analystes pour ce qui demande du jugement : examen des cas limites, arbitrage en comité, dialogue avec l'emprunteur. Les équipes crédit trouveront une méthode de hiérarchisation dans notre article sur la priorisation des actifs à risque par site.
Conserver la responsabilité humaine
L'automatisation a une limite que le Medef formule clairement : l'outil ne se substitue pas à la responsabilité humaine d'identifier les données pertinentes, d'en vérifier la fiabilité et d'en assurer le suivi dans le temps. Un dispositif économe prévoit donc dès le départ une étape de validation, des sources tracées et une méthodologie documentée.
S'appuyer sur l'IA pour traiter les documents financiers
Les équipes qui traitent beaucoup de pièces (bilans, rapports, notes d'analyse) peuvent aussi gagner du temps avec l'analyse IA des bilans financiers, notamment pour intégrer les risques climatiques physiques et de transition à l'évaluation d'une entreprise. Cet outillage complète une analyse de site, il ne la remplace pas.
Notre point de vue
Nous constatons que les institutions financières sous-estiment le plus souvent deux postes : le temps d'analyse par dossier et le coût d'une décision difficile à défendre. Une analyse ESG chiffrée uniquement sur le prix de la donnée oublie que chaque score doit être relu, expliqué et archivé.
C'est pourquoi nous avons conçu la plateforme autour du site plutôt que de la société : un score de vulnérabilité issu de centaines de sources environnementales publiques, accompagné d'une interprétation qualitative, d'une méthodologie documentée et d'un drapeau GO/NO-GO lisible par un comité de crédit. L'objectif est de réduire le temps nécessaire à l'évaluation du risque nature, sans sacrifier la traçabilité que les superviseurs attendent. Notre approche de la décision de crédit est détaillée dans le guide Intégrer l'ESG à l'analyse du risque de crédit.
— Balthazar
Évaluer le risque nature par site avec Greenance
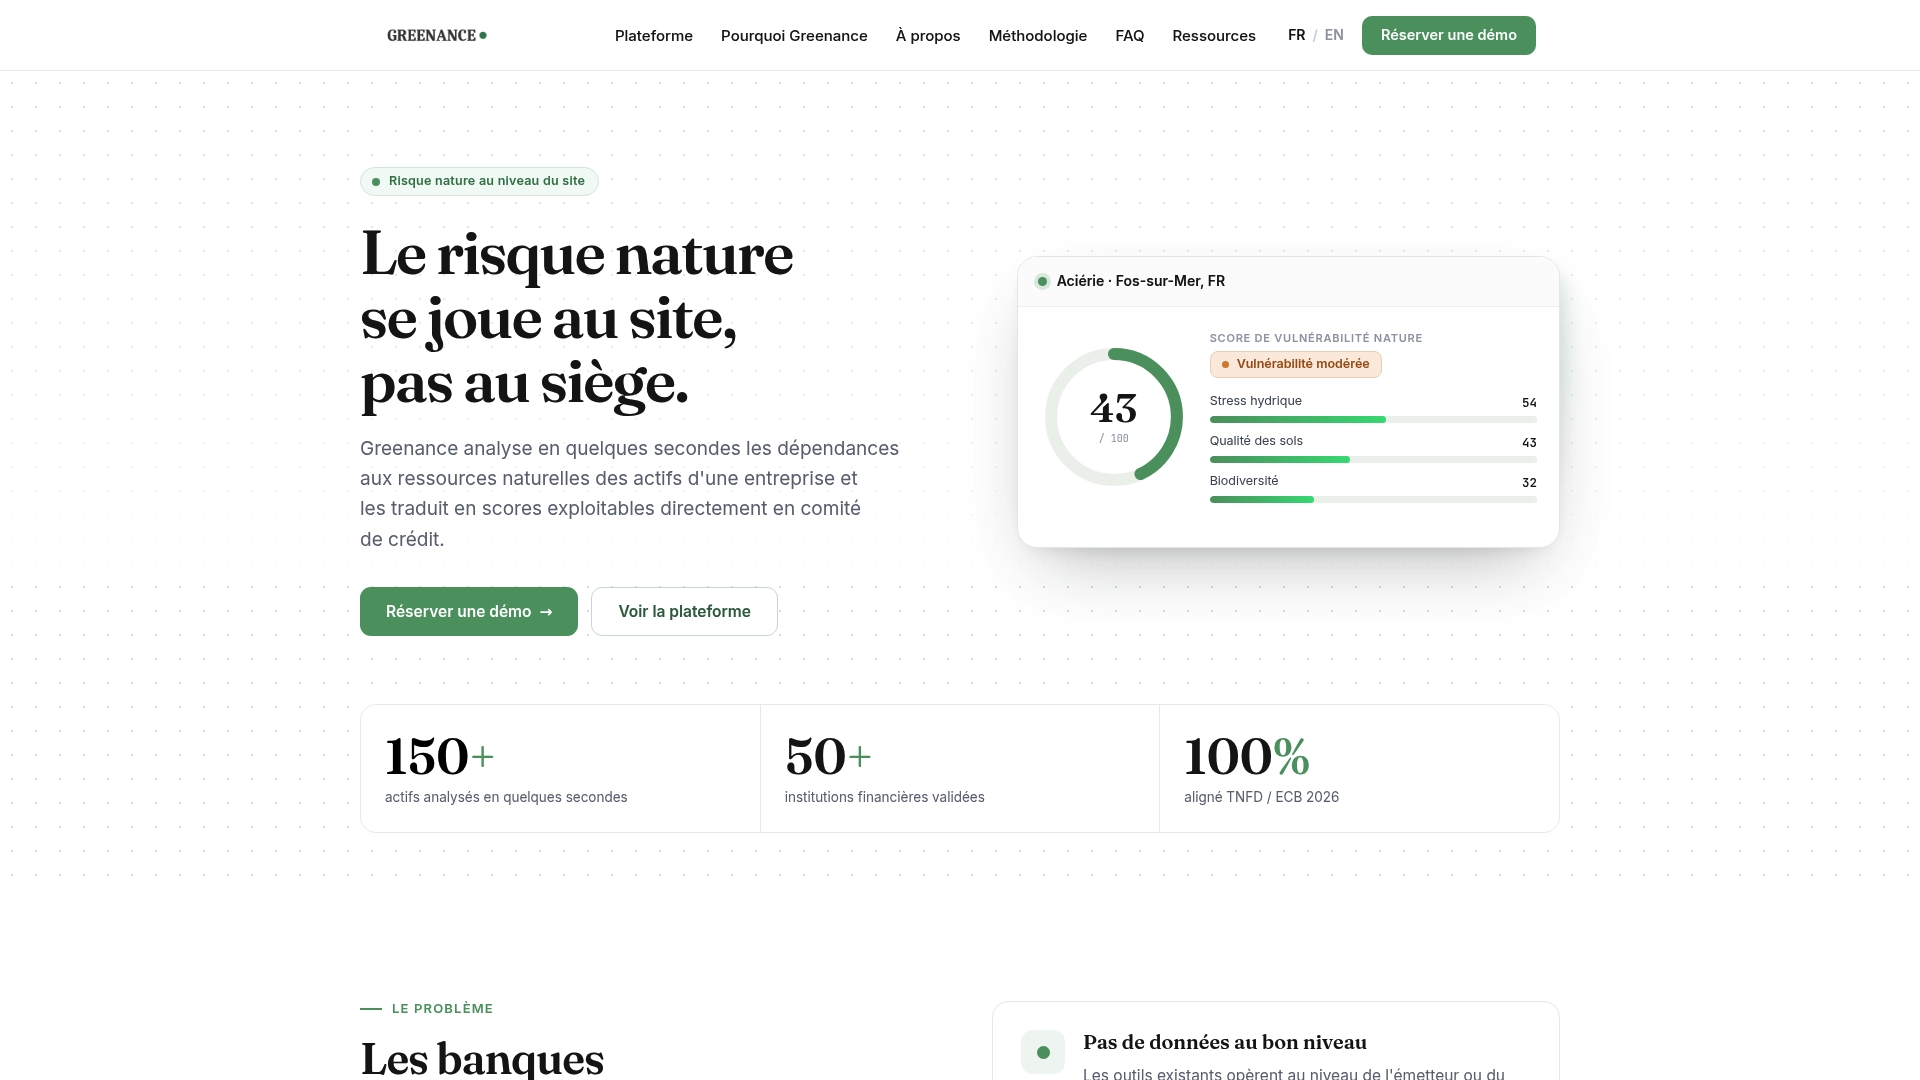
Greenance est une plateforme SaaS qui géolocalise chaque site à partir du nom de la société, le croise avec des centaines de bases de données environnementales (eau, sol, biodiversité, sécheresse, inondations, zones protégées) et produit un score de vulnérabilité, une interprétation lisible et un export PDF structuré pour le comité de crédit. La facturation s'effectue par abonnement, selon le nombre d'actifs analysés, la profondeur d'analyse et la fréquence d'utilisation. Pour estimer le coût de votre périmètre, consultez la présentation de la plateforme ou demandez une démonstration.
Pour aller plus loin, le Baromètre 2026 sur le risque nature et l'analyse crédit et la page Ressources rassemblent les analyses de référence, dont notre guide du rapport ESG crédit et celui de la cartographie des risques nature d'un portefeuille.
Questions fréquentes
Combien coûte une analyse ESG ?
Il n'existe pas de tarif unique. Les seuls repères publics solides sont d'environ 5 000 € par fonds pour l'audit et la promotion du label ISR, et des licences dont le prix varie selon la taille, le nombre d'entités et le volume de données. Le coût réel dépend du périmètre, de la granularité et de la fréquence de suivi.
Faut-il réaliser l'analyse ESG en interne ou avec un prestataire ?
La plupart des institutions combinent les deux. L'interne apporte la maîtrise de la méthode, mais reste dépendant de données externes. Un prestataire ou une plateforme réduit le temps unitaire, à condition que les sources et la méthode soient traçables.
Qu'est-ce qui coûte le plus cher dans une démarche ESG ?
Le coût ne vient pas d'un seul poste : l'AMF décrit une chaîne complète, de la collecte des données au reporting. Les achats de données, l'implémentation et les ressources internes pèsent généralement lourd, et ces dernières sont souvent les moins bien chiffrées.
Comment réduire le coût d'une analyse ESG ?
Réduisez le nombre de fournisseurs de données, automatisez les tâches répétitives comme la géolocalisation et le croisement de sources, et standardisez le modèle de données. Conservez une validation humaine : l'outil ne remplace pas la vérification de la fiabilité des données.
Le coût d'une analyse insuffisante est-il aussi à prendre en compte ?
Oui. La BCE indique que certaines banques ayant reçu des exigences contraignantes doivent payer une pénalité pour chaque jour où les manquements persistent. Un dispositif d'analyse défaillant peut donc coûter plus cher qu'un dispositif outillé et documenté.
Sources
- Les coûts liés à l'ESG dans le viseur des gestionnaires d'actifs, Les Echos
- Les approches extra-financières dans la gestion collective, AMF (décembre 2020)
- Synthèse des contrôles SPOT relative à l'intégration des risques de durabilité, AMF
- Étude de marché des éditeurs et progiciels de reporting de durabilité, Medef (2024)
- Taking into account climate and nature in monetary policy, BCE (2024)
- Rapport durabilité 2025, Banque de France et ACPR
Recommandations
- Interprétabilité d'un score ESG : ce que les analystes doivent vérifier
- Screening portefeuille nature : la méthode express pour analystes ESG
- Standardiser les rapports ESG : méthode, modèle de données et feuille de route
- Intégrer l'ESG à l'analyse du risque de crédit : méthode pour les équipes crédit