
Un stress test nature mesure la capacité d'une banque ou d'un investisseur à absorber les pertes financières causées par la dégradation des écosystèmes : perte de biodiversité, stress hydrique, dégradation des sols, pollution. Il s'appuie sur des scénarios à très long terme et sur des données localisées, car un risque nature se matérialise d'abord sur un site précis. Cet article précise la définition, les étapes, les données, la traduction en décisions de crédit et les critères de choix d'un outil d'analyse des risques physiques.
En bref
- Un stress test nature évalue la résilience d'un établissement face aux risques financiers issus de la dégradation des écosystèmes, sur un horizon de plusieurs décennies.
- Il se distingue du test climatique par des variables propres (eau, sol, biodiversité) et du test financier classique par son incertitude radicale.
- La BCE a publié en mai 2026 un rapport de bonnes pratiques, sans effet juridiquement contraignant, pour aider les banques à renforcer leurs capacités.
- La qualité du résultat dépend de la granularité : géolocalisation des sites, données environnementales traçables, scénarios documentés.
- Un score de vulnérabilité n'a de valeur que s'il se traduit en décision : seuil d'alerte, condition de crédit, provision, suivi.
Table des matières
- Ce qu'est un stress test nature
- Quels risques physiques intégrer
- Pourquoi l'échelle du site change le résultat
- Réaliser un stress test nature : les étapes
- Données, indicateurs et scénarios
- Traduire les résultats en décisions de crédit
- Critères pour choisir un outil d'analyse des risques physiques
- Ce que la BCE attend des banques
- Notre point de vue
- Passer du stress test à l'analyse de chaque dossier
- FAQ
- Sources
Ce qu'est un stress test nature
Un stress test évalue ce qui arrive à un bilan lorsque des conditions défavorables, mais plausibles, se réalisent. Pour la nature, le choc ne vient pas d'un krach de marché mais d'un état dégradé du vivant et des ressources : raréfaction de l'eau douce, érosion des sols, disparition de pollinisateurs, perte de protection naturelle contre les inondations.

Le rapport de bonnes pratiques de la BCE sur les stress tests climatiques et liés à la nature le décrit comme une évaluation de la résilience d'une institution face aux risques financiers découlant de cette dégradation. Deux traits le distinguent des exercices que les équipes risques connaissent déjà.
Face au stress test climatique
Le test climatique repose sur des trajectoires d'émissions, de prix du carbone et de température. Le test nature ajoute des variables environnementales spécifiques, comme la disponibilité en eau ou l'état des sols, qui varient fortement d'un territoire à l'autre. Une même exploitation peut être très exposée dans un bassin en tension et peu exposée à quelques centaines de kilomètres.
Face au stress test financier classique
Les exercices prudentiels traditionnels travaillent sur des chocs macroéconomiques de court terme, de l'ordre de quelques trimestres. Selon le même rapport de la BCE, les tests climat et nature adoptent des horizons de 30 à 50 ans pour capturer des impacts progressifs. Cette durée s'accompagne d'une incertitude radicale : les probabilités ne s'estiment pas comme celles d'un cycle de crédit.
Le résumé du BIS sur les stress tests climatiques des banques précise la portée de ces exercices : ils sont exploratoires et préliminaires, et ne devraient pas encore déclencher de nouvelles exigences de fonds propres. Les autorités les utilisent pour acquérir des connaissances, renforcer les capacités des établissements, recueillir des informations et évaluer leurs perspectives stratégiques. Pour une banque, c'est une invitation à construire la méthode maintenant, avant qu'elle ne devienne une attente de routine.
Quels risques physiques intégrer
Les risques physiques désignent les impacts directs de la dégradation des écosystèmes sur les actifs, les investissements et les chaînes d'approvisionnement. Deux familles se distinguent, selon un document de travail de la BCE sur le risque physique lié à la disparition de la nature :
- les risques aigus : catastrophes naturelles plus sévères, tempêtes, inondations ;
- les risques chroniques : baisse des rendements agricoles liée à la perte de pollinisateurs ou à la dégradation des sols, réduction de la capacité des écosystèmes à fournir de l'eau douce ou une protection contre les crues.
Pour un établissement financier, ces risques se transmettent par plusieurs canaux : crédit, marché, opérationnel, liquidité, réputation et juridique, comme le détaille la politique capital naturel de La Française publiée en octobre 2025.
L'ordre de grandeur en France est significatif. Une étude de la Banque de France de 2021 indique que 42 % de la valeur des titres détenus par les institutions financières françaises proviennent d'émetteurs fortement ou très fortement dépendants d'au moins un service écosystémique. L'exposition n'est donc pas marginale : elle traverse les portefeuilles de crédit comme les portefeuilles d'investissement.
Pourquoi l'échelle du site change le résultat
Une analyse sectorielle indique qu'une industrie agroalimentaire dépend de l'eau. Elle ne dit pas si l'usine financée se situe dans une zone de sécheresse récurrente, en bordure d'une zone inondable ou à proximité d'un espace protégé susceptible de limiter son extension. Or c'est ce dernier niveau d'information qu'un comité de crédit doit trancher.
La TNFD va dans le même sens pour les institutions financières : elle recommande d'appliquer ses lignes directrices au niveau de l'entité plutôt que par produit financier, la matérialité des dépendances découlant principalement des portefeuilles d'actifs (annexe TNFD pour les institutions financières). Dans la pratique, cela revient à partir des actifs, sites et contreparties, puis à remonter vers le portefeuille.
Notre analyse de l'eau à ce niveau est détaillée dans l'article sur le stress hydrique d'un site pour un dossier de crédit.
Réaliser un stress test nature : les étapes
La démarche suit une logique commune, que l'on travaille sur une entreprise, un site ou un portefeuille.
- Définir le périmètre. Contreparties, secteurs, géographies, type d'exposition (prêts, titres, garanties). Un premier exercice gagne à cibler les secteurs les plus dépendants des services écosystémiques.
- Localiser les actifs. Identifier les sites réels de chaque contrepartie : usines, exploitations, entrepôts, sites miniers. Sans coordonnées fiables, aucune donnée environnementale ne peut être croisée. C'est l'étape la plus négligée et la plus coûteuse en temps lorsqu'elle est manuelle.
- Cartographier dépendances et impacts. Relier chaque activité aux services écosystémiques dont elle dépend, à l'aide d'une base sectorielle. Notre page sur ENCORE et le scoring sectoriel nature présente cette base.
- Mesurer l'exposition et la vulnérabilité de chaque site. Croiser la localisation avec des données sur l'eau, les sols, la biodiversité, les zones protégées, les inondations et la sécheresse.
- Choisir les scénarios et les horizons. Court, moyen et long terme, avec des hypothèses explicites sur l'évolution des écosystèmes.
- Traduire en effets financiers. Probabilité de défaut, perte en cas de défaut, valeur des garanties, coût du risque.
- Documenter et décider. Conserver la traçabilité des données, formaliser les seuils, restituer les résultats au comité de crédit.
Les équipes qui débutent peuvent s'appuyer sur notre article sur la cartographie des risques nature d'un portefeuille, qui décrit le géocodage, le score et la décision.
Données, indicateurs et scénarios
Le NGFS, dans sa note d'avril 2026 sur les outils de modélisation des scénarios nature, indique que les institutions peuvent utiliser ENCORE ou des tableaux d'entrées-sorties comme EXIOBASE pour cartographier les dépendances sectorielles. Ces éléments sont ensuite complétés par des données géospatiales et des modèles biophysiques, sectoriels et macro-financiers intégrés.
Le NGFS recommande une approche modulaire : relier plusieurs modèles plutôt qu'en chercher un seul qui couvre tout. Cela suppose de distinguer trois couches.
| Couche | Question traitée | Exemples de données |
|---|---|---|
| Dépendance sectorielle | De quels services écosystémiques l'activité dépend-elle ? | Bases sectorielles, tableaux entrées-sorties |
| Exposition du site | Le site est-il situé dans une zone sensible ? | Stress hydrique, zones inondables, aires protégées, qualité des sols |
| Transmission financière | Quel effet sur les flux de trésorerie et la valeur des garanties ? | Modèles macro-financiers, données financières de la contrepartie |
Pour les indicateurs de biodiversité utilisables dans une analyse de crédit, voir notre article sur les indicateurs biodiversité pour une banque.
Traduire les résultats en décisions de crédit
Un stress test qui s'arrête à une carte de chaleur n'aide pas un comité. Le passage du score à la décision demande de répondre à quatre questions, dans cet ordre.
Le site est-il critique pour l'activité ? Une vulnérabilité forte sur un site marginal pèse moins qu'une vulnérabilité modérée sur l'unique site de production. La pondération par la contribution du site au chiffre d'affaires ou à la capacité de remboursement est donc indispensable.
Le risque est-il couvert ou atténué ? Assurance, accès à des ressources alternatives, plan d'investissement d'adaptation, diversification géographique : ces éléments modifient la lecture du score.
Comment le risque s'inscrit-il dans le coût du risque ? L'effet peut passer par une hausse de la probabilité de défaut, une baisse de la valeur des garanties ou un surcoût d'exploitation. Notre article sur les impacts nature et le coût du risque détaille ce que les banques doivent chiffrer.
Quelle suite donner ? Les options courantes sont l'octroi sans condition, l'octroi assorti de conditions (plan d'adaptation, clause de suivi), la révision du montant ou de la maturité, ou le refus. Un indicateur de type GO/NO-GO, accompagné d'une interprétation qualitative, aide à rendre la décision lisible et défendable. Un exemple de rapport risque nature pour un comité de crédit montre à quoi ressemble un livrable exploitable.

La décision doit rester proportionnée. Comme le rappelle le BIS, ces exercices sont encore exploratoires : un score nature éclaire l'analyse du crédit et la discussion avec le client, il ne remplace pas le jugement de l'analyste.
Critères pour choisir un outil d'analyse des risques physiques
Les équipes qui cherchent les meilleurs outils de risques physiques gagnent à comparer par type de solution (bases de données généralistes, modèles sectoriels, plateformes d'analyse site par site, prestations de conseil) plutôt que par marque. Les critères suivants distinguent un outil utilisable en comité d'un outil de sensibilisation.
| Critère | Question à poser | Pourquoi c'est déterminant |
|---|---|---|
| Granularité | L'analyse porte-t-elle sur le site ou sur le secteur et le pays ? | Le risque se matérialise localement |
| Géolocalisation | Les sites sont-ils retrouvés automatiquement à partir de la contrepartie ? | Le temps de préparation domine souvent le coût de l'exercice |
| Traçabilité | Chaque score renvoie-t-il à ses sources de données ? | Une décision de crédit doit pouvoir être justifiée auprès du superviseur |
| Lisibilité | Le résultat est-il compréhensible sans formation technique ? | Le comité de crédit n'est pas composé de spécialistes de l'écologie |
| Méthodologie | Est-elle documentée et validée avec des praticiens bancaires ? | Elle conditionne la confiance et l'audit interne |
| Cadres réglementaires | Les sorties s'alignent-elles sur TNFD, BCE et EBA ? | Elles évitent un retraitement manuel |
| Intégration | Le livrable s'insère-t-il dans le processus crédit (export PDF, flag) ? | Un outil non utilisé n'a aucune valeur |
| Passage à l'échelle | Combien d'actifs peuvent être traités et à quelle fréquence ? | Un portefeuille compte des milliers de sites |
Notre méthodologie du risque nature répond à ces critères point par point. Pour cadrer le dispositif en amont, l'article sur l'audit du risque environnemental bancaire détaille la méthode et les attentes.
Ce que la BCE attend des banques
Le rapport de bonnes pratiques de la BCE, publié en mai 2026, vise à aider les banques à renforcer leurs capacités de stress test climatique et lié à la nature. Il est sans effet juridiquement contraignant, mais il indique la direction de la supervision : méthodes plus robustes, données plus fines, horizons plus longs.
Dans un discours d'octobre 2025, la BCE estime que la gestion des risques climatiques et naturels est assez mature pour passer à une approche de supervision courante. Elle invite aussi les banques à se préparer aux exigences prudentielles de planification de la transition qui entreront en vigueur en 2026, en insistant sur les nouveaux éléments relatifs aux risques climatiques et naturels des lignes directrices de l'EBA.
Pour une banque française, la conséquence est concrète : disposer d'une méthode reproductible, documentée et rattachée aux données, capable d'être présentée lors d'un échange de supervision. Notre baromètre 2026 sur le risque nature et l'analyse de crédit donne un aperçu des pratiques du secteur.
Notre point de vue
Un stress test nature réussi commence par une question simple : où se trouvent les actifs, et que subissent-ils réellement ? Les approches par secteur ou par pays restent utiles pour une première cartographie, mais elles ne disent pas si le site financé est exposé à un stress hydrique, à un risque d'inondation ou à une zone protégée.
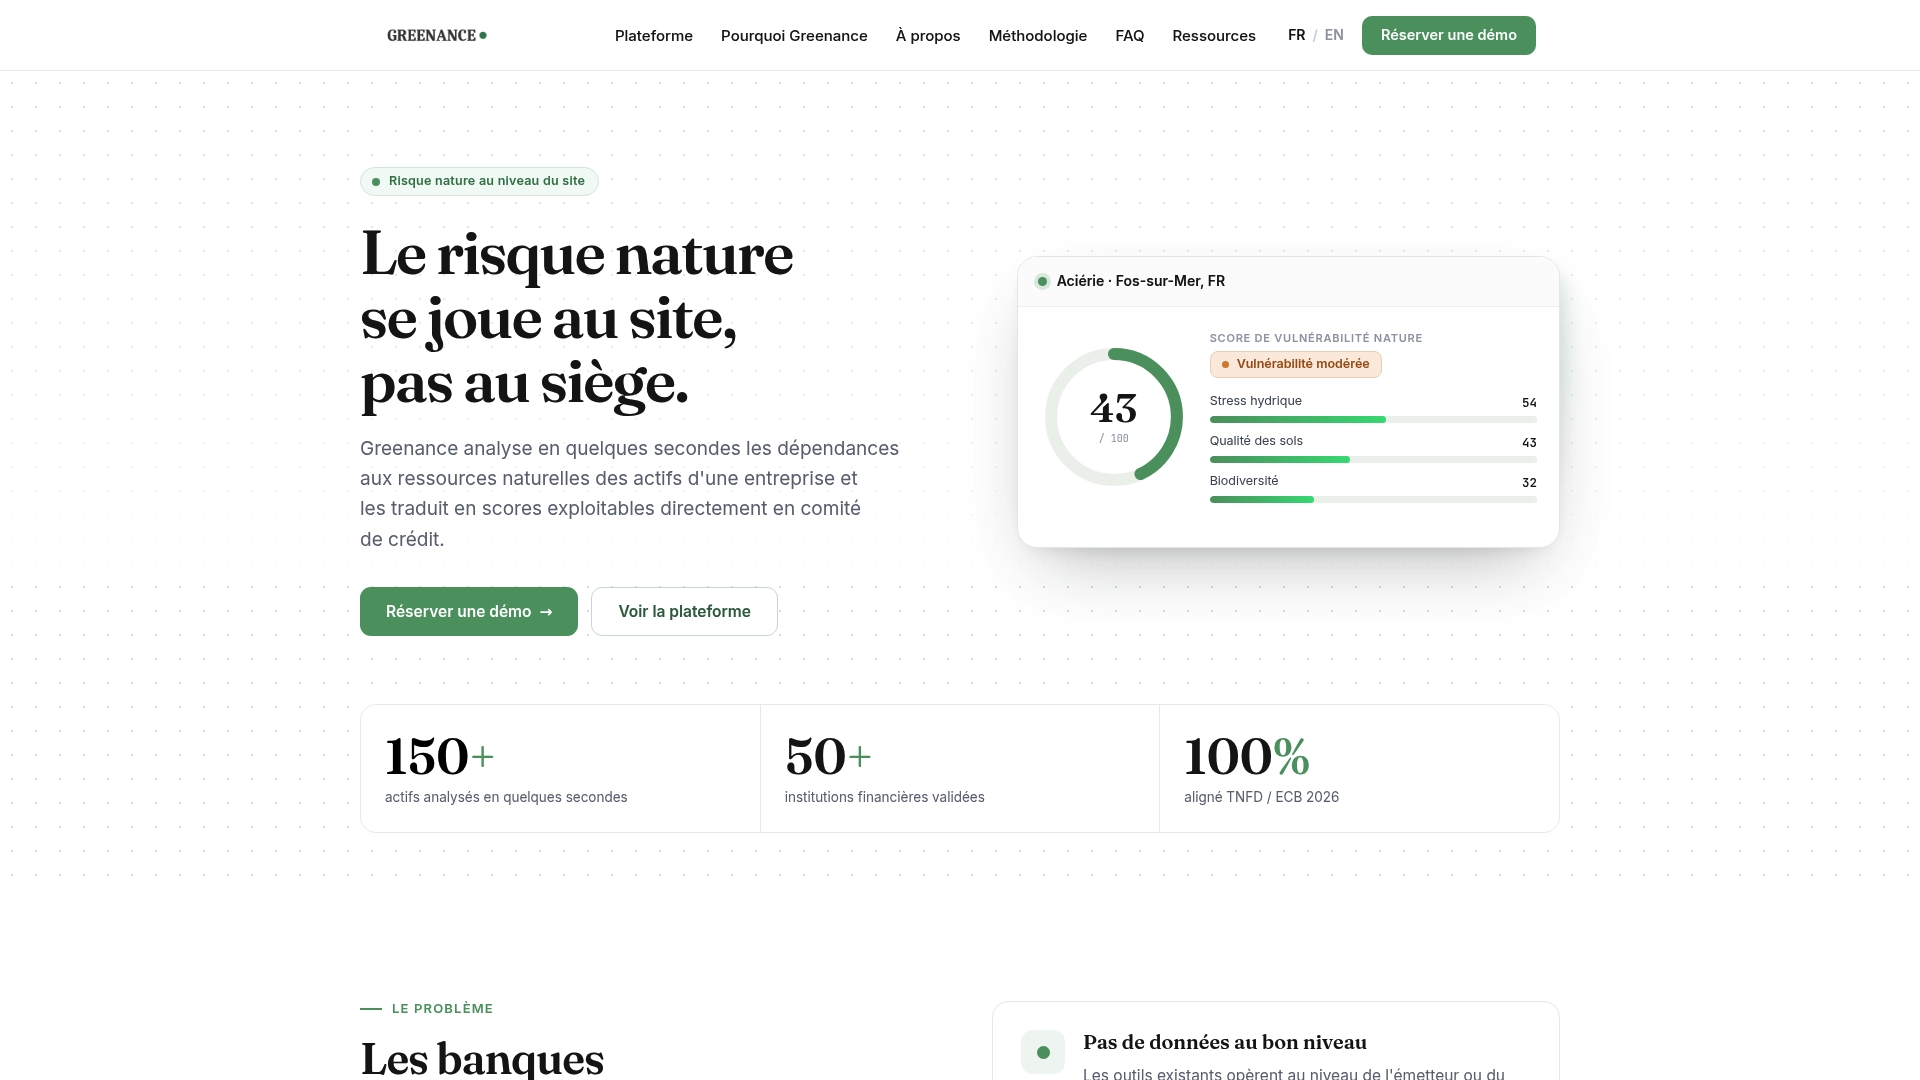
C'est pour cette raison que nous avons conçu Greenance à l'échelle du site. La plateforme géolocalise les sites à partir du nom de la société, croise des centaines de bases de données environnementales publiques et produit un score de vulnérabilité accompagné d'une interprétation qualitative. Notre approche est conçue pour réduire le temps nécessaire à l'évaluation du risque nature et pour rendre chaque résultat traçable.
Nous défendons une idée : le stress test ne doit pas rester un exercice annuel isolé. Lorsque l'analyse site par site fait partie du processus crédit, le comité dispose d'éléments comparables d'un dossier à l'autre, et la décision reste défendable face au superviseur.
Balthazar
Passer du stress test à l'analyse de chaque dossier
Greenance est une plateforme SaaS qui analyse le risque nature des actifs d'entreprise site par site : géolocalisation, scores de vulnérabilité, flags GO/NO-GO pour comité de crédit, exports PDF structurés et recommandations d'alignement TNFD/LEAP et BCE/EBA. Pour voir comment elle s'intègre à un processus de crédit, consultez la présentation de la plateforme et demandez une démonstration.
Les équipes qui préparent leur premier exercice trouveront aussi des guides complémentaires dans nos ressources, dont l'article sur l'approche SBTN pour les banques.
FAQ
Qu'est-ce qu'un stress test nature ?
C'est un exercice qui évalue la résilience d'un établissement financier face aux risques issus de la dégradation des écosystèmes, comme la perte de biodiversité, la pollution ou la raréfaction de l'eau. Il repose sur des scénarios de long terme et sur des données environnementales localisées.
Un stress test nature est-il obligatoire pour les banques ?
Le rapport de bonnes pratiques de la BCE publié en mai 2026 est sans effet juridiquement contraignant. Il indique toutefois les attentes de supervision, et la BCE considère la gestion des risques climatiques et naturels comme assez mature pour une supervision courante. Les banques ont donc intérêt à structurer leur méthode dès maintenant.
Quelle différence entre risques physiques et risques de transition ?
Les risques physiques proviennent des impacts directs de la dégradation de la nature sur les actifs et les chaînes d'approvisionnement, qu'ils soient aigus (inondations, tempêtes) ou chroniques (baisse des rendements, raréfaction de l'eau). Les risques de transition découlent de l'évolution des politiques, des marchés et des technologies. Un stress test complet les examine ensemble.
Quelles données utiliser pour un stress test nature ?
Le NGFS cite des bases sectorielles comme ENCORE ou des tableaux entrées-sorties comme EXIOBASE pour les dépendances, complétées par des données géospatiales et des modèles biophysiques, sectoriels et macro-financiers. L'essentiel est de pouvoir relier chaque score à sa source.
Faut-il analyser chaque site ou seulement les secteurs ?
L'analyse sectorielle donne une première vue d'ensemble, mais elle ne remplace pas l'analyse du site pour un dossier de crédit. L'exposition à l'eau, aux inondations ou aux zones protégées dépend de la localisation précise de l'actif.
Sources
- ECB report on good practices for climate and nature-related stress testing (mai 2026)
- BIS, Stress-testing banks for climate change, executive summary
- ECB, Living in a world of disappearing nature: physical risk
- La Française, Politique capital naturel (octobre 2025)
- Banque de France, A "Silent Spring" for the Financial System? (2021)
- TNFD, Additional draft disclosure guidance for financial institutions
- NGFS, Note on the improvement of modelling tools for nature scenarios (avril 2026)
- BCE, From charting the course to staying the course (octobre 2025)