
Un audit du risque environnemental bancaire vérifie qu'un établissement identifie, mesure, gouverne et documente ses expositions aux risques climatiques et liés à la nature, à l'échelle de ses portefeuilles comme de ses contreparties. Il s'appuie sur le guide de la BCE de 2020 et sur les orientations de l'ABE de 2025 sur la gestion des risques ESG. Cet article détaille le périmètre, les données à réunir, la démarche en étapes et l'intégration des conclusions dans le processus de crédit.
En bref
- L'audit porte sur la gouvernance, le contrôle interne, la mesure des risques physiques, de transition et liés à la nature, et sur la qualité de l'information publiée.
- Les orientations ABE EBA/GL/2025/01 imposent une évaluation régulière de la matérialité, combinant méthodes par exposition, par secteur, par portefeuille et par scénarios, documentée dans l'ICAAP.
- La BCE sanctionne désormais les défaillances : en février 2026, des astreintes ont visé Crédit Agricole S.A. pour une évaluation insuffisante de la matérialité.
- Le point faible le plus fréquent est la granularité : sans localisation précise des sites, le risque physique reste sous-estimé.
Table des matières
- Ce que recouvre un audit du risque environnemental dans une banque
- Les trois familles de risques à examiner
- Le cadre réglementaire : ce que les superviseurs attendent
- Les données à réunir
- Conduire l'audit en cinq étapes
- Intégrer les conclusions dans le crédit
- Les écarts que les audits relèvent le plus souvent
- Notre point de vue
- Automatiser l'analyse à l'échelle du site avec Greenance
- Questions fréquentes
- Sources
Ce que recouvre un audit du risque environnemental dans une banque
Le périmètre est plus large qu'un audit environnemental de site, tel qu'un diagnostic de pollution des sols. Il s'agit d'un audit du dispositif de la banque : stratégie, appétit pour le risque, processus d'octroi, suivi des expositions, calculs de fonds propres internes et communication financière.
La Compagnie nationale des commissaires aux comptes a publié ses premières réflexions sur les conséquences des facteurs de risque climatique pour l'audit des établissements de crédit. Elles portent sur la gestion des risques, le contrôle interne, certaines estimations comptables et les informations publiées. L'audit externe, l'audit interne et la revue supervisée par la BCE ne poursuivent pas les mêmes objectifs, mais ils examinent les mêmes preuves : une banque doit pouvoir montrer comment elle a évalué ses risques, avec quelles données et pour quelle décision.
La BCE considère les risques climatiques et environnementaux comme des facteurs des catégories de risques existantes (crédit, marché, opérationnel, liquidité) et attend une approche stratégique, globale et prospective. L'audit ne crée donc pas une nouvelle famille de risque : il vérifie que ces facteurs sont intégrés dans chaque dispositif existant.
Les trois familles de risques à examiner
Le guide de la BCE distingue le risque physique et le risque de transition, et attend aussi une prise en compte des risques liés à la nature.
| Famille | Exemples | Question d'audit |
|---|---|---|
| Risque physique aigu | Inondations, tempêtes, incendies | Quels sites et sûretés sont situés en zone exposée ? |
| Risque physique chronique | Stress hydrique, hausse des températures, sécheresse | La dépendance à l'eau d'une contrepartie est-elle mesurée ? |
| Risque de transition | Évolution de la réglementation, des technologies, des préférences de marché | Quels secteurs financés sont les plus sensibles ? |
| Risque lié à la nature | Perte de biodiversité, dégradation des écosystèmes | Un site est-il proche d'une zone protégée ou dépend-il de services écosystémiques ? |
Selon les orientations de l'ABE de 2025, l'évaluation du risque de transition couvre les secteurs soutenus, l'évolution des politiques publiques, des technologies et des préférences de marché, ainsi que l'alignement des portefeuilles sur les objectifs réglementaires. Pour le risque physique, les banques analysent les zones géographiques des actifs clés, comme les sites de production et les sûretés immobilières, et leur vulnérabilité aux aléas de température, d'eau et de vent selon plusieurs scénarios climatiques.
La matérialité doit être évaluée avec des informations qualitatives et quantitatives couvrant au moins le climat, la dégradation des écosystèmes et la perte de biodiversité. Un audit qui s'arrête au carbone est donc incomplet au regard du texte.
Le cadre réglementaire : ce que les superviseurs attendent
Le guide BCE de 2020 et le calendrier de convergence
Le guide relatif aux risques liés au climat et à l'environnement, publié en novembre 2020, reste la référence prudentielle des banques de la zone euro. La BCE a ensuite fixé des échéances progressives, avec une échéance finale à la fin de 2024, pour aligner les pratiques sur ses attentes.
Les résultats sont contrastés. À la fin de 2024, 56 % des banques supervisées appliquaient des pratiques de pointe pour au moins une partie de leurs expositions. La BCE a par ailleurs constaté en 2024 que les portefeuilles de crédit étaient substantiellement désalignés avec l'Accord de Paris, avec des risques de transition élevés pour environ 90 % des banques étudiées.

Les orientations ABE EBA/GL/2025/01
Les orientations de l'ABE du 8 janvier 2025 fixent des normes minimales de gestion des risques ESG dans le cadre de gestion des risques des établissements. Elles demandent notamment :
- une évaluation régulière de la matérialité des risques ESG ;
- la combinaison de méthodes fondées sur l'exposition, le secteur, le portefeuille et des scénarios ;
- la documentation de ces évaluations dans l'ICAAP ;
- l'intégration des risques dans l'appétit pour le risque, les contrôles internes et les stratégies, avec un horizon d'au moins dix ans pour la planification stratégique.
Pour une lecture opérationnelle de ces textes côté BCE, le billet traduire les exigences de l'ABE en attentes concrètes de la BCE détaille les écarts les plus fréquents, et la page réglementation BCE 2026 regroupe les échéances utiles au risque nature.
Une supervision qui sanctionne
La BCE recourt à une supervision de plus en plus intrusive, avec décisions contraignantes et astreintes journalières. En février 2026, elle a imposé des astreintes à Crédit Agricole S.A. pour ne pas avoir mené une évaluation appropriée de l'importance de ses risques liés au climat et à l'environnement. Le manquement sanctionné est précisément celui que l'audit doit détecter : une évaluation de matérialité qui ne tient pas.
Les données à réunir
Les orientations de l'ABE indiquent que les banques devraient rassembler des données qualitatives et quantitatives : localisation des actifs, émissions de gaz à effet de serre, consommation d'énergie et d'eau, efficacité énergétique des expositions immobilières et alignement des portefeuilles.
La difficulté se situe sur la localisation. L'ABE relève, dans ses indicateurs de risque climatique, que la granularité géographique et les méthodes d'évaluation du risque physique varient entre établissements. Concrètement, un auditeur doit vérifier trois points :
- La couverture : quelle part des expositions dispose d'une adresse de site exploitable, et non du seul siège social de la contrepartie ?
- La provenance : chaque donnée d'aléa (inondation, sécheresse, zone protégée) est-elle rattachée à une base identifiable, avec sa date de mise à jour ?
- La traçabilité : peut-on reconstituer, pour un dossier de crédit précis, le chemin de la donnée jusqu'au score ?
Un exemple simple illustre l'enjeu. Une entreprise industrielle dont le siège est à Paris exploite trois usines dans des bassins différents. Une évaluation faite à l'adresse du siège passe à côté du stress hydrique d'un site et de la proximité d'une zone protégée pour un autre. C'est l'écart entre une analyse globale et une analyse à l'échelle du site.
Conduire l'audit en cinq étapes

1. Cartographier les expositions
L'audit part du portefeuille : secteurs financés, répartition géographique, nature des sûretés. Les secteurs fortement dépendants de l'eau, des sols ou des écosystèmes (agriculture, agroalimentaire, énergie, immobilier, industrie) font l'objet d'une revue prioritaire. La base ENCORE, décrite sur la page ENCORE et le scoring sectoriel nature, sert couramment de première grille de dépendances et d'impacts par secteur.
2. Évaluer la matérialité
La banque doit démontrer, par des éléments quantitatifs et qualitatifs, pourquoi un risque est jugé matériel ou non. L'auditeur examine l'horizon retenu, les scénarios et la justification des seuils. Une conclusion de non-matérialité sans analyse chiffrée est le scénario qui expose à la sanction évoquée plus haut.
3. Descendre au niveau du site
Pour les expositions significatives, l'analyse passe du secteur au site : géolocalisation, exposition aux inondations, stress hydrique, qualité des sols, voisinage d'espaces protégés. L'article sur la cartographie des risques nature d'un portefeuille décrit la chaîne géocodage, score et décision utilisée en comité de crédit.
4. Tester les scénarios
L'ABE attend des scénarios climatiques variés pour le risque physique, et une vision prospective pour le risque de transition. L'auditeur vérifie que les hypothèses sont documentées, cohérentes avec les trajectoires de référence et revues à fréquence définie.
5. Documenter et restituer
Les résultats sont consignés dans l'ICAAP, rattachés à l'appétit pour le risque et présentés aux instances de gouvernance. Chaque constat de l'audit s'accompagne d'un plan d'action, d'un responsable et d'une échéance.
Intégrer les conclusions dans le crédit
L'ABE attend que les risques ESG soient intégrés à la gestion courante, dans l'appétit pour le risque, les contrôles internes et l'ICAAP. Pour les équipes crédit, cela se traduit par des points de contrôle précis :
- À l'octroi : un score de vulnérabilité par site, accompagné d'une interprétation lisible par un comité non spécialiste, et un signal clair (poursuivre, conditionner, refuser).
- Dans la tarification et les conditions : covenants, clauses d'information, exigence de plan d'adaptation lorsque le risque est élevé.
- Au suivi : réévaluation périodique, car les aléas et les données évoluent.
- Au reporting : cohérence entre les scores utilisés en comité et les chiffres publiés.
La méthode détaillée figure dans le guide pour intégrer l'ESG à l'analyse du risque de crédit, et celui sur la priorisation des actifs à risque par site propose cinq étapes pour traiter d'abord les dossiers les plus exposés. Le lien avec le coût du risque est traité dans impacts nature et coût du risque.
Les écarts que les audits relèvent le plus souvent
Les constats récurrents recoupent les attentes citées par les superviseurs :
- une matérialité établie au niveau du secteur seulement, sans analyse des sites ;
- une couverture partielle de la biodiversité et de l'eau, au profit du seul climat ;
- des scores non reproductibles, faute de traçabilité de la donnée source ;
- une documentation ICAAP qui ne renvoie pas aux décisions de crédit réelles ;
- un traitement manuel qui ne passe pas à l'échelle quand le portefeuille compte des milliers de sites.
Notre point de vue
Nous constatons que l'audit échoue rarement sur le cadre et le plus souvent sur la donnée. Les banques savent quels risques nommer, mais elles disposent peu d'informations fiables à l'échelle du site, alors que c'est à ce niveau que se jouent l'inondation, le stress hydrique ou le voisinage d'une zone protégée. Une évaluation défendable devant un superviseur suppose trois qualités : une granularité suffisante, une traçabilité complète de la donnée jusqu'au score, et une lecture compréhensible par un comité de crédit sans formation technique.
C'est la raison pour laquelle nous avons conçu une méthodologie documentée, validée avec des professionnels du secteur bancaire, dans laquelle chaque score s'accompagne d'une interprétation qualitative. L'automatisation ne remplace pas le jugement de l'analyste : elle lui libère le temps d'examiner les cas qui le méritent.
— Balthazar
Automatiser l'analyse à l'échelle du site avec Greenance
Greenance est une plateforme SaaS qui mesure le risque nature des actifs d'entreprise site par site. À partir du nom de la société, elle géolocalise les sites, croise des centaines de bases de données environnementales publiques (eau, sol, biodiversité, sécheresse, inondations, zones protégées) et produit un score de vulnérabilité, une interprétation qualitative et un export PDF structuré, avec des signaux GO/NO-GO pour le comité de crédit.
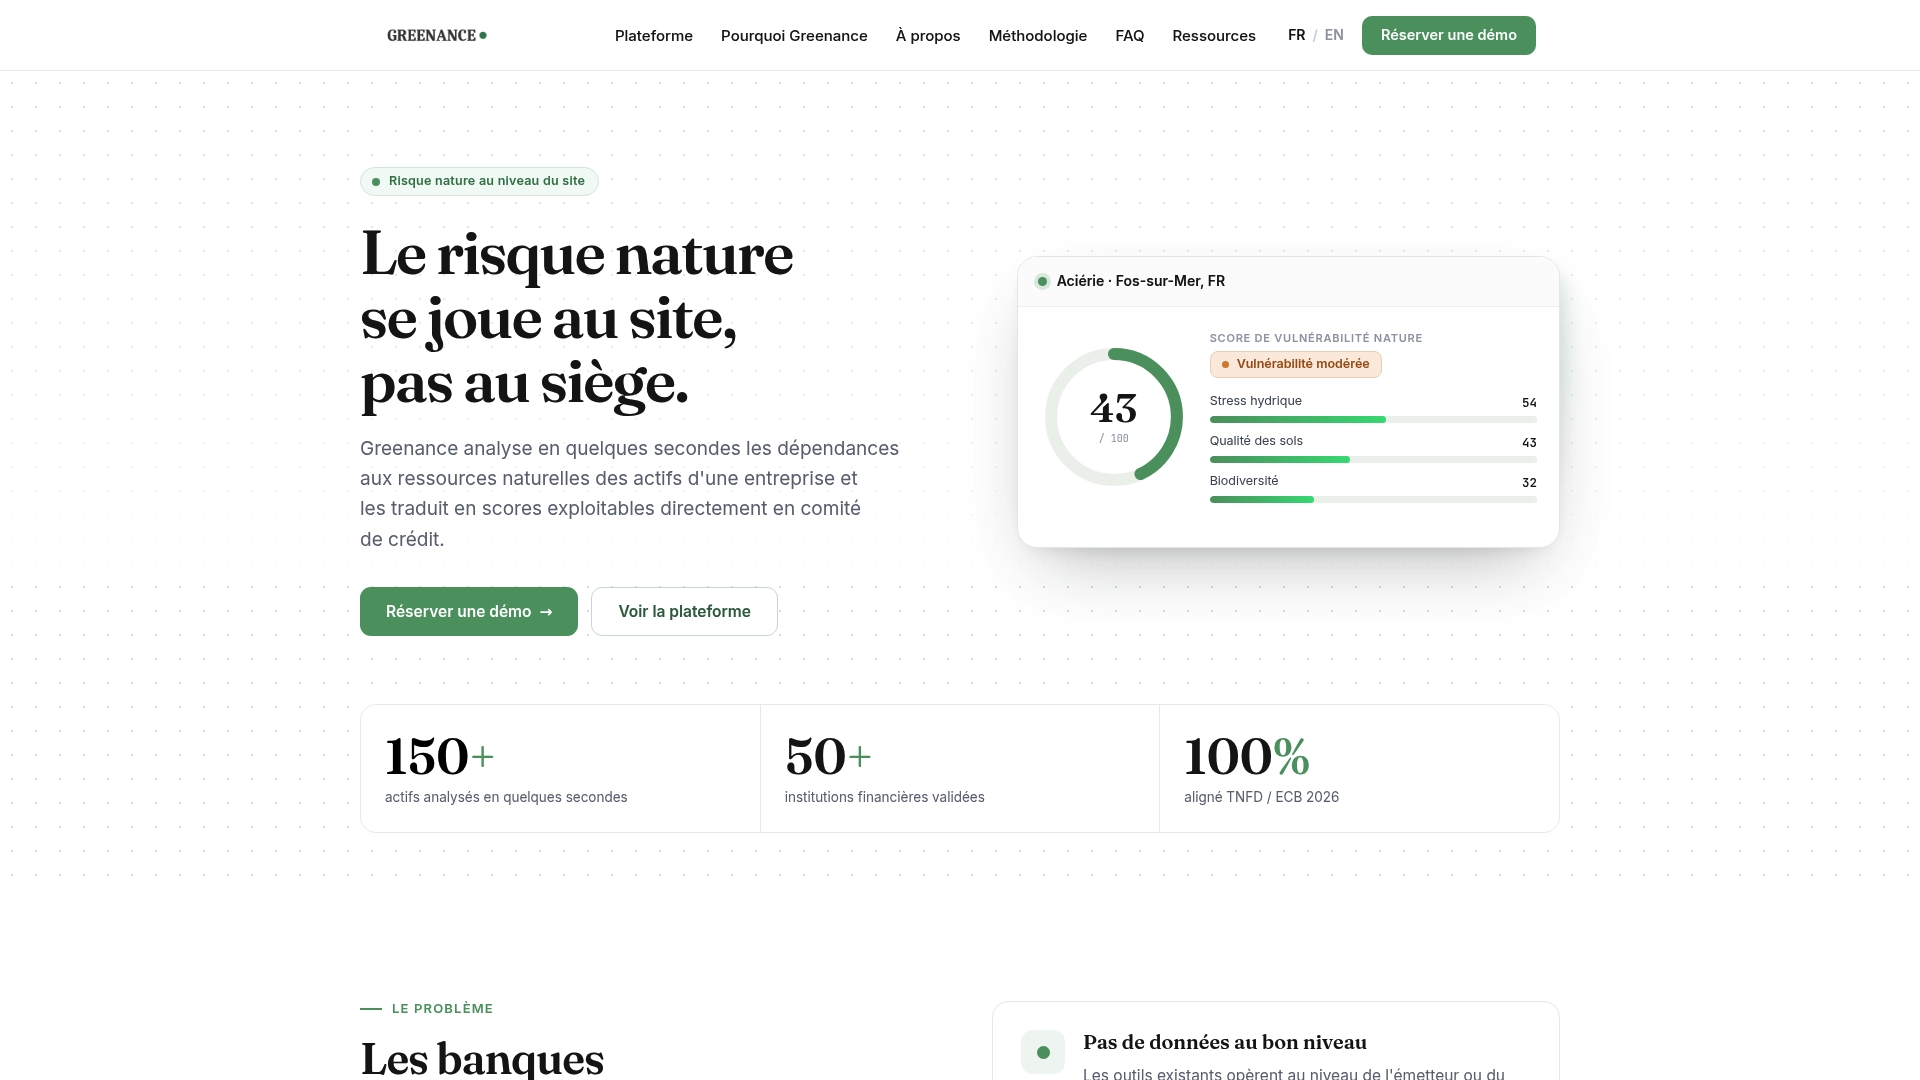
Les recommandations de conformité couvrent les cadres TNFD/LEAP et les attentes BCE et ABE. Pour comprendre le fonctionnement, consultez la présentation de la solution d'analyse par site, la méthodologie du risque nature ou la page Plateforme pour demander une démonstration. Le baromètre 2026 sur le risque nature et l'analyse crédit apporte des repères complémentaires.
Questions fréquentes
Quelle est la différence entre un audit environnemental et un audit du risque environnemental bancaire ?
Un audit environnemental classique examine l'état d'un site, par exemple sa pollution ou sa conformité. L'audit du risque environnemental bancaire examine le dispositif de la banque : gouvernance, mesure des risques, données, contrôle interne et information publiée. Il porte sur la manière dont la banque évalue ses expositions, non sur la qualité environnementale d'un site en particulier.
Quels risques une banque doit-elle examiner ?
Le guide de la BCE attend l'examen du risque physique, aigu ou chronique, et du risque de transition. Les orientations de l'ABE de 2025 demandent d'inclure au moins le climat, la dégradation des écosystèmes et la perte de biodiversité dans l'évaluation de la matérialité.
Où documenter les conclusions de l'audit ?
Les orientations de l'ABE prévoient que les évaluations de matérialité soient documentées dans l'ICAAP. Elles doivent aussi alimenter l'appétit pour le risque, les contrôles internes et les stratégies de la banque, avec un horizon d'au moins dix ans pour la planification stratégique.
Quels sont les risques d'un dispositif insuffisant ?
La BCE dispose de décisions contraignantes et d'astreintes journalières. En février 2026, elle a ainsi sanctionné Crédit Agricole S.A. pour une évaluation inappropriée de la matérialité de ses risques climatiques et environnementaux. Au-delà de la sanction, une évaluation non étayée fragilise les décisions de crédit.
Sources
- CNCC : conséquences sur la démarche d'audit du commissaire aux comptes des établissements de crédit
- BCE : guide relatif aux risques liés au climat et à l'environnement
- ABE : Final Guidelines on the management of ESG risks
- ABE : orientations en matière de gestion des risques ESG (EBA/GL/2025/01)
- ABE : indicateurs clés sur le risque climatique du secteur bancaire UE/EEE
- BCE : astreintes imposées au Crédit Agricole
- BCE : entretien sur les échéances et le désalignement des portefeuilles (2024)
- BCE : progrès des banques dans la gestion des risques climatiques et environnementaux
- BCE : discours « From concept to delivery » (2025)