
Pour cartographier les risques naturels d'un portefeuille, géocodez chaque site, croisez-le avec les couches d'aléa pertinentes et produisez un score de vulnérabilité exploitable en comité de crédit. Un outil comme Greenance automatise ce travail en quelques secondes par site. L'objectif final reste toujours le même : transformer une exposition géographique en indicateur GO/NO-GO que l'analyste crédit peut défendre sans ambiguïté.
En bref:
- La géocodification précise des adresses est cruciale car une erreur de quelques centaines de mètres peut faire basculer un site d'un risque modéré à un risque fort.
- La qualification des seuils de risque via des stress-tests et indicateurs financiers permet une décision GO/NO-GO claire et facilement défendable en comité.
- Externaliser la cartographie devient rentable au-delà de quelques centaines de sites ou pour une actualisation trimestrielle, grâce à des plateformes automatisées comme Greenance.
- La granularité du score d'exposition individuelle est essentielle pour justifier une décision précise, en particulier pour les actifs mobiles ou multi-sites.
- Le risque de retrait-gonflement des argiles concerne près de la moitié des sols métropolitains, ce qui justifie une couche dédiée dans un portefeuille immobilier.
Table des matières
- Comment cartographier les risques naturels d'un portefeuille étape par étape
- Pourquoi le géocodage conditionne la qualité de toute l'analyse
- Comment transformer l'exposition géographique en décision de crédit ?
- Internaliser ou externaliser la cartographie des risques naturels ?
- Comment intégrer la cartographie dans le suivi du comité de crédit ?
- Ce que change vraiment une cartographie site-par-site
- Comment Greenance accélère la cartographie pour votre comité de crédit
- Pour aller plus loin sur les cartographies de référence
- Sources
Comment cartographier les risques naturels d'un portefeuille étape par étape
Cartographier un portefeuille ne consiste pas à empiler des cartes. C'est une chaîne de traitement où chaque étape conditionne la fiabilité de la suivante, et où une erreur en amont fausse tout le reste en aval.
- Prioriser le périmètre. Identifiez d'abord quels actifs et quels engagements justifient une analyse fine : encours élevés, secteurs sensibles, zones déjà signalées par un sinistre récent.
- Nettoyer et géocoder les adresses. Chaque adresse client doit devenir une coordonnée géographique précise, avec un contrôle qualité systématique et une validation manuelle des cas litigieux (adresses postales incomplètes, doublons, sites multi bâtiments).
- Sélectionner les couches d'aléa pertinentes. Inondation, retrait-gonflement des argiles, incendie, séisme, tempête : chaque péril a sa propre échelle temporelle et sa propre granularité spatiale.
- Calculer l'exposition et l'agréger au niveau portefeuille. On passe du site individuel à une vision consolidée par secteur, par région ou par ligne métier.
- Produire les livrables du comité. Tableaux de bord, exports PDF, flags GO/NO-GO : la donnée brute doit devenir une recommandation lisible en quelques minutes.
Cette séquence rejoint ce que recommande la Caisse des Dépôts, qui insiste sur l'intégration de la cartographie des risques climatiques dans la gouvernance de portefeuille, via indicateurs et stress-tests plutôt que via un simple exercice de reporting ponctuel.
Pourquoi le géocodage conditionne la qualité de toute l'analyse
L'expérience opérationnelle montre une réalité que beaucoup d'équipes sous-estiment : le nettoyage des adresses clients conditionne environ 80 % de la qualité de l'analyse finale. Une adresse mal géocodée place un site à quelques centaines de mètres de sa position réelle, ce qui suffit à le faire basculer d'une zone à risque modéré vers une zone à risque fort, ou l'inverse.
Le choix de l'échelle d'analyse dépend ensuite de l'objectif décisionnel. Une analyse à l'échelle de la commune convient pour un premier tri de portefeuille, mais un comité de crédit qui statue sur un actif précis a besoin d'une granularité au niveau du site, voire de la parcelle.
Autre piège fréquent : confondre aléa et vulnérabilité. Un site en zone inondable n'a pas la même exposition financière selon qu'il abrite un entrepôt vide ou une usine à forte valeur d'équipement. Pondérer l'aléa par la vulnérabilité réelle du bien, plutôt que de superposer des couches brutes, évite de sur ou sous-estimer le risque, un point souligné également par Géorisques dans ses guides méthodologiques.
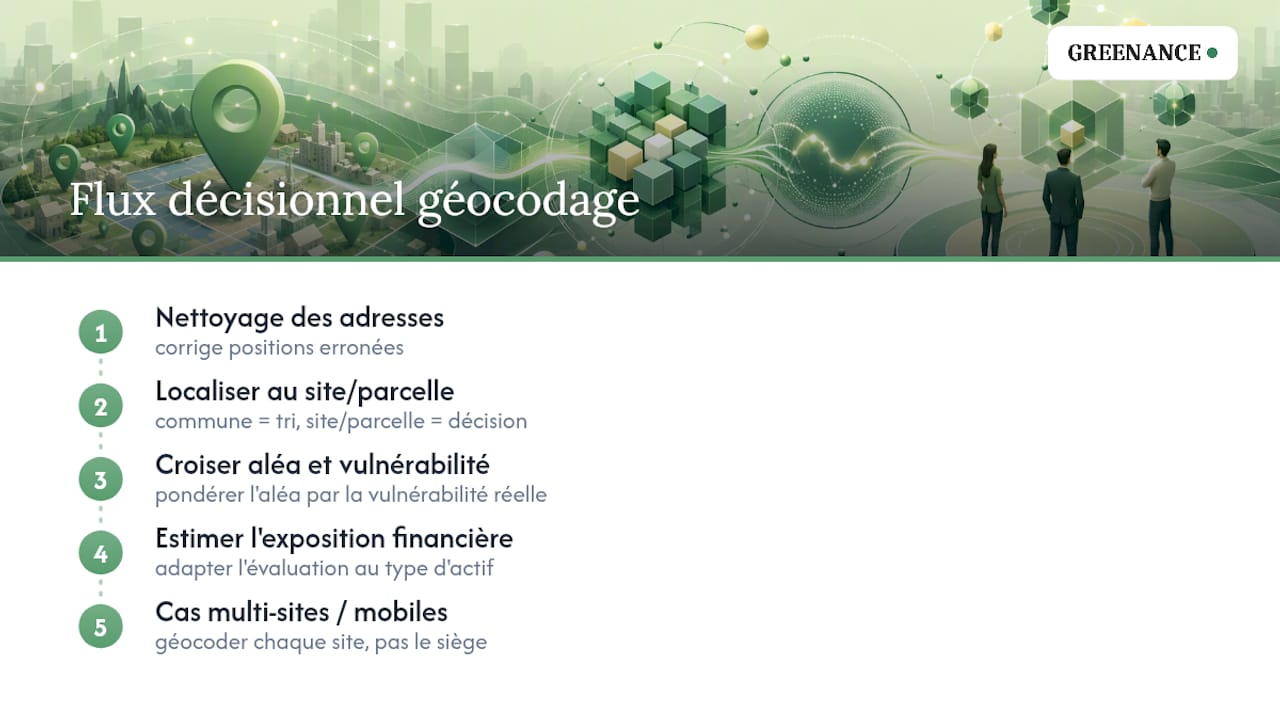
Conseil de pro : pour les actifs multi-sites ou les biens mobiles (flottes, équipements déplaçables), ne géocodez jamais le siège social de l'entreprise. Localisez chaque site d'exploitation individuellement, sous peine de masquer une exposition critique derrière une adresse administrative sans rapport avec le risque réel.
Comment transformer l'exposition géographique en décision de crédit ?
Une carte, même précise, ne dit rien à un comité de crédit si elle n'est pas traduite en métriques financières.
Les stress-tests simples, un choc inondation à 100 ans ou une séquence de sécheresse prolongée, permettent de visualiser l'impact avant qu'il ne se matérialise. Ils servent aussi à fixer des seuils GO/NO-GO clairs, avec des règles d'escalade explicites quand un dossier franchit un certain niveau d'exposition.
- Part d'encours en risque élevé par péril
- Perte attendue par scénario de stress-test
- Nombre d'actifs nécessitant une revue manuelle
- Seuil déclenchant l'escalade vers un comité senior
| Indicateur | Usage en comité |
|---|---|
| % encours en risque élevé | Priorisation du portefeuille |
| Perte attendue par scénario | Provisionnement et tarification |
| Actifs critiques identifiés | Revue individuelle obligatoire |
| Flag GO/NO-GO | Décision immédiate documentée |
Internaliser ou externaliser la cartographie des risques naturels ?
Le choix dépend surtout du volume d'actifs à traiter et de la fréquence d'actualisation attendue. Un SIG d'entreprise couplé à une API de géocodage peut suffire pour un portefeuille restreint analysé une fois par an. Au delà de quelques centaines de sites, ou dès que le comité exige une actualisation trimestrielle, la maintenance manuelle devient un goulot d'étranglement.
- Volume d'actifs et fréquence d'analyse déterminent le seuil de rentabilité d'un développement interne.
- Les bibliothèques d'analyse spatiale exigent des compétences SIG dédiées, rarement disponibles dans une équipe crédit
- Une plateforme site-par-site livre directement des flags et des exports exploitables, sans étape de traduction technique
- La méthodologie Greenance détaille la chaîne géocodage, croisement de sources et scoring
Comment intégrer la cartographie dans le suivi du comité de crédit ?
Une carte figée perd sa valeur en quelques mois. L'intégration opérationnelle suppose un rythme et des livrables définis à l'avance.
- Fixer la fréquence de reporting selon l'usage : quotidien pour un suivi de trading, mensuel pour un portefeuille de crédit classique, trimestriel pour une revue stratégique.
- Standardiser les livrables : dashboard interactif pour les équipes risques, synthèse PDF pour le comité, export tabulaire pour l'audit.
- Suivre des KPI stables : exposition par péril, part d'encours en risque élevé, gain de temps par rapport à l'analyse manuelle.
- Documenter le processus d'escalade : qui valide un flag NO-GO, sous quel délai, avec quelle preuve documentaire à l'appui.
Ce que change vraiment une cartographie site-par-site
La défendabilité d'une décision de crédit dépend directement de la granularité de l'analyse qui la fonde. Une note d'exposition à l'échelle du département protège mal un comité qui doit justifier un refus de financement sur un site précis. Le scoring sectoriel ENCORE et l'automatisation du géocodage par site changent la nature du débat : on discute d'un actif identifiable, pas d'une moyenne régionale.
— Balthazar
Comment Greenance accélère la cartographie pour votre comité de crédit
Une solution alternative aux méthodes manuelles de cartographie permet aux équipes crédit de croiser des bases de données site par site sans mobilisation lourde des effectifs SIG. Elle géolocalise chaque actif, croise automatiquement des sources environnementales, et restitue un score de vulnérabilité exploitable.

Concrètement, chaque analyse produit une interprétation qualitative lisible, un export PDF structuré et un flag GO/NO-GO calibré pour les exigences des comités de crédit, tout en s'alignant sur les cadres TNFD et LEAP attendus par les superviseurs bancaires. Pour voir comment cette approche s'applique à votre propre portefeuille, consultez la page produit Greenance et demandez une démonstration adaptée à votre volume d'actifs.
Pour aller plus loin sur les cartographies de référence
Consultez Géorisques, l'état des connaissances 2025, les guides PPR/PPRN et le glossaire Greenance pour clarifier le vocabulaire technique.
Sources
En France, la matière première existe déjà, mais elle est dispersée entre plusieurs producteurs publics et privés, avec des formats et des niveaux de précision très inégaux.
- Cadre de gestion des risques climatiques | Caisse des Dépôts
- Prévention des risques naturels | Ministère de la Transition écologique
Statistique clé : le risque de retrait-gonflement des argiles touche 48 % des sols métropolitains, soit près de 10,7 millions de maisons individuelles en exposition forte ou moyenne. Pour un portefeuille de crédit immobilier, ce seul péril mérite une couche dédiée, pas une simple case cochée dans un questionnaire.
Avant d'intégrer une source, vérifiez sa date de mise à jour, sa résolution spatiale, sa couverture géographique réelle et sa licence d'usage. Combiner des sources hétérogènes sans gérer les versions produit des cartes incohérentes d'un trimestre à l'autre.