
Un site présente un risque hydrique significatif pour un comité de crédit si son score de vulnérabilité site-level dépasse le seuil retenu par l'établissement et que la dépendance de ses procédés à l'eau ne peut être compensée par des mesures techniques ou contractuelles. Ce verdict s'appuie sur une lecture croisée de la disponibilité locale, de la consommation réelle du site et des restrictions réglementaires en vigueur ou anticipées. Les régulateurs bancaires attendent désormais ce niveau de granularité, localisé à l'échelle de chaque actif, avant toute décision d'octroi ou de renouvellement.
En bref:
- La connaissance précise des débits locaux, des épisodes de sécheresse et des restrictions réglementaires sur les cinq dernières années est essentielle pour évaluer le risque hydrique d’un site.
- La conversion de la consommation en jours d’arrêt potentiels offre une mesure directement exploitable pour le scoring financier du comité de crédit.
- L’intégration du score de vulnérabilité dans le processus d’octroi et de stress tests doit répondre à des règles opérationnelles strictes, notamment la traçabilité des données utilisées.
- La plateforme Greenance permet d’obtenir un score de vulnérabilité site-level en quelques minutes grâce à une géolocalisation précise et une croisée de bases environnementales publiques.
Table des matières
- Quels indicateurs mesurer au niveau du site pour juger du stress hydrique ?
- Comment évaluer un site étape par étape ?
- Comment intégrer le résultat dans la décision de crédit et les stress tests ?
- Quelles sont les limites des données et comment les documenter ?
- Pourquoi l'approche site-level change la gouvernance du risque
- La méthodologie Greenance pour objectiver le stress hydrique site
- Sources
- Questions fréquentes
Quels indicateurs mesurer au niveau du site pour juger du stress hydrique ?
Un score de vulnérabilité crédible repose sur des données mesurables, pas sur une impression générale de la région où se trouve l'actif. Un site peut se situer dans un bassin réputé abondant tout en subissant une rupture locale, dès lors qu'un arrêté préfectoral restreint les prélèvements ou qu'un procédé industriel dépend d'un réseau déjà sous tension. C'est précisément ce que révèle l'analyse croisée entre besoins techniques et variabilité du bassin : les données annuelles moyennes masquent souvent des pics de vulnérabilité saisonniers.
Les indicateurs suivants doivent figurer dans toute fiche site destinée à un comité de crédit :
- Disponibilité locale : débit du cours d'eau, niveau de nappe, historique des épisodes de sécheresse, arrêtés de restriction en vigueur sur les cinq dernières années.
- Demande et dépendance procédés : consommation en m³/an, ratio en m³ par tonne produite, identification des utilités critiques (refroidissement, sprinklers, lavage industriel).
- Contrats et solutions d'appoint : sources alternatives disponibles, capacité de stockage sur site, diversité des fournisseurs d'eau et clauses de continuité.
- Indicateur agrégé pour le comité : m³/an rapporté à l'unité de produit, nombre de jours d'arrêt estimés en cas de restriction sévère.
Ce dernier indicateur mérite une attention particulière. Un comité de crédit raisonne en risque financier, pas en hydrologie : convertir la consommation en jours d'arrêt potentiels rend le chiffre directement exploitable dans un modèle de scoring.
Comment évaluer un site étape par étape ?
L'évaluation d'un stress hydrique site suit un protocole reproductible, que l'analyse soit menée manuellement ou appuyée par un outil automatisé. Cinq étapes structurent la démarche :
- Géolocaliser précisément l'actif et confirmer le périmètre exact du site (parcelle, bâtiment, unité de production), car une géolocalisation approximative fausse tout le reste de l'analyse.
- Croiser les sources de données disponibles : données internes de consommation, cartographies du BRGM, outils de triage type WRI Aqueduct pour une première lecture du bassin, et arrêtés préfectoraux locaux pour les restrictions en vigueur.
- Calculer un score de vulnérabilité combinant disponibilité, dépendance procédés et niveau de restriction réglementaire. Une formule simple fonctionne bien en première approche : vulnérabilité = disponibilité locale × intensité de dépendance × sévérité des restrictions.
- Appliquer des scénarios temporels à court terme (12 mois), moyen terme (3 à 5 ans) et défavorable (sécheresse sévère ou restriction prolongée), puis convertir chaque scénario en impact financier estimé : jours d'arrêt, coût de substitution, pénalités contractuelles.
- Produire les livrables attendus par le comité : fiche site synthétique, score chiffré, et seuils déclenchant un GO, un NO-GO ou des conditions suspensives.
Conseil de pro : ne vous fiez jamais à un score de bassin seul. Un procédé intensif en eau alimenté par un réseau déjà soumis à arrêté préfectoral constitue un risque élevé même quand les moyennes annuelles paraissent rassurantes.
Cette logique de scénarios rejoint un principe simple mais souvent négligé : transformer un volume d'eau en risque financier suppose des hypothèses claires sur les conséquences opérationnelles d'une rupture d'approvisionnement, pas seulement un chiffre en mètres cubes.
Comment intégrer le résultat dans la décision de crédit et les stress tests ?
Le score de vulnérabilité site-level n'a de valeur que s'il s'intègre formellement au processus d'octroi, pas comme une annexe ESG déconnectée de l'analyse financière. Les orientations de l'EBA sur la gestion des risques ESG demandent explicitement la localisation des actifs, l'évaluation de leur vulnérabilité aux aléas physiques et l'inclusion de ces résultats dans les stress tests internes et l'ICAAP.
Concrètement, cela se traduit par des règles opérationnelles simples à formaliser :
- Un seuil de score déclenchant une revue renforcée ou une clause de mitigation dans le contrat de crédit.
- Un covenant lié à la mise en place de mesures d'atténuation (stockage tampon, diversification des sources) pour les sites au score le plus élevé.
- Une clause de reporting périodique sur l'évolution du score en cas de renouvellement de facilité.
La BCE considère désormais le risque hydrique comme une menace directe pour la stabilité du secteur bancaire, ce qui pousse les superviseurs à exiger une sophistication croissante des méthodes d'analyse, plutôt qu'une simple case cochée dans un questionnaire ESG. Calibrer un indicateur de risque de crédit lié au stress hydrique suppose de documenter la méthode de calcul du score, la source de chaque donnée et la fréquence de mise à jour. C'est cette traçabilité, plus que le score lui-même, que les auditeurs prudentiels examinent en premier lieu lors d'un contrôle.
Quelles sont les limites des données et comment les documenter ?
Aucune base de données publique ne couvre parfaitement chaque site industriel. Les lacunes les plus fréquentes concernent l'absence de données à l'échelle exacte de l'actif, l'usage de proxys régionaux inadaptés à un procédé spécifique, et un découpage de bassin versant trop grossier pour révéler une tension locale. La disponibilité et la qualité des données site-level restent le principal défi pour les établissements bancaires, ce qui pousse à combiner sources publiques et vérification directe.
Quelques pratiques limitent ce risque de biais :
- Une checklist de vérification systématique avant validation d'un score, incluant la date et la version de chaque source.
- Un questionnaire fournisseur pour confirmer les hypothèses de consommation déclarées par l'emprunteur.
- Un appui terrain ponctuel sur les sites à score limite, quand l'écart entre deux scénarios change la décision.
Conseil de pro : dès qu'un proxy régional remplace une donnée site manquante, documentez-le explicitement dans le dossier crédit avec sa source et sa date. Cette traçabilité des hypothèses est ce que l'audit prudentiel examine en priorité.
Une clause contractuelle liée à l'assurance peut aussi réduire l'incertitude résiduelle, en transférant une partie du risque hydrique non couvert par les données disponibles.
Pourquoi l'approche site-level change la gouvernance du risque
L'analyse par bassin ou par région a longtemps suffi pour cocher une case ESG. Elle ne suffit plus pour défendre une décision de crédit devant un superviseur qui demande la localisation précise de chaque actif exposé. L'écart entre les deux échelles d'analyse n'est pas cosmétique : un site peut afficher un risque faible à l'échelle régionale et un risque élevé une fois sa dépendance procédés confrontée aux restrictions locales réelles.
L'automatisation par intelligence artificielle change la donne sur un point précis : la vitesse à laquelle un comité peut obtenir un score exploitable sur un site donné, en croisant des centaines de sources en quelques secondes plutôt qu'en semaines d'analyse manuelle. Cela ne dispense pas d'une vérification terrain sur les dossiers à score limite, mais cela libère du temps analyste pour ces cas précis. Le résultat attendu reste le même pour tout comité : un dossier compact, traçable, et défendable devant un superviseur.
— Balthazar
La méthodologie Greenance pour objectiver le stress hydrique site
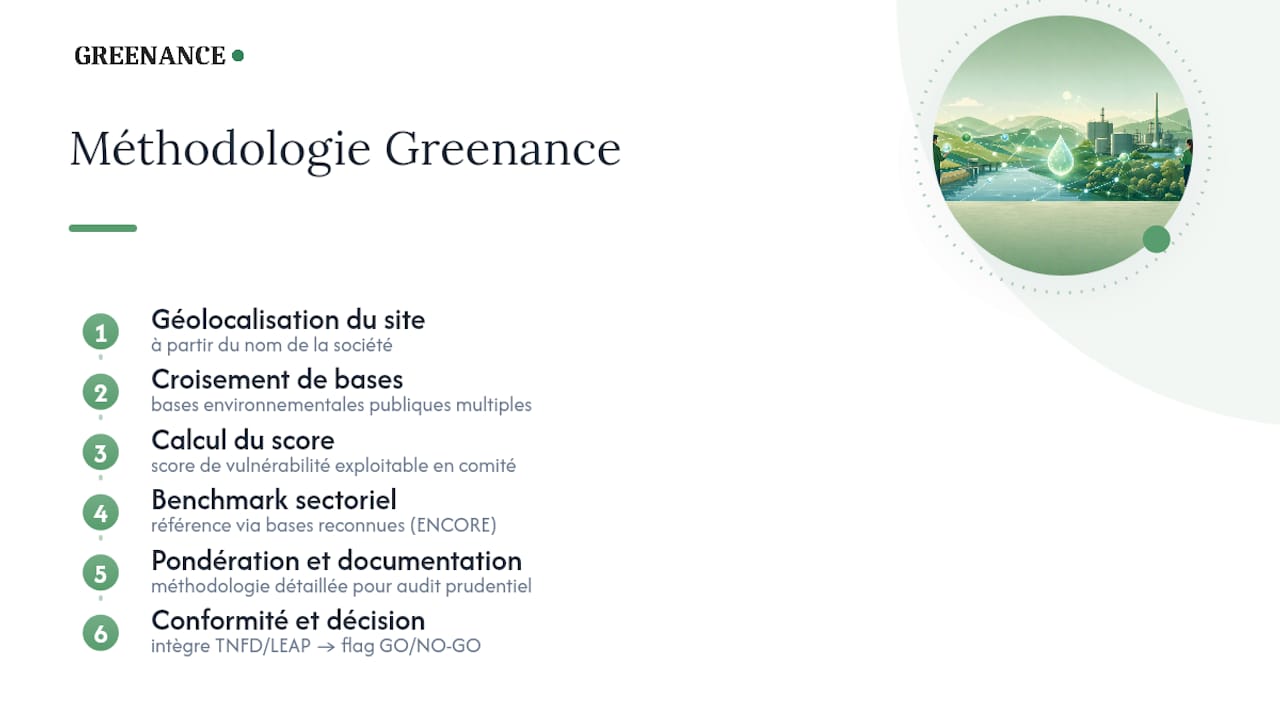
Une plateforme peut être construite pour répondre à ce besoin de granularité que les grilles régionales ne couvrent pas. La géolocalisation d'un site peut se faire à partir du nom de la société, puis l'analyse croise plusieurs bases de données environnementales publiques pour produire un score de vulnérabilité exploitable directement en comité de crédit.

Ce score s'appuie sur des bases sectorielles reconnues comme ENCORE, ce qui donne au comité une base de comparaison sectorielle plutôt qu'un chiffre isolé. La méthodologie détaillée explique comment chaque indicateur est pondéré et documente les sources utilisées, un point clé pour l'audit prudentiel évoqué plus haut. Les analyses intègrent également les attentes réglementaires actuelles en matière de conformité TNFD et LEAP, pour que le dossier remis au comité tienne la route face à un superviseur.
Pour un site donné, la démarche complète, de la géolocalisation au flag GO/NO-GO, se fait en quelques minutes plutôt qu'en plusieurs semaines d'analyse manuelle. Les équipes crédit et risques peuvent consulter les ressources disponibles et demander une démonstration pour évaluer leur premier portefeuille de sites.
Sources
- ECB — climate‑related risks FAQ (version française)
- INERIS — fiche 'sécheresse' (Natech)
- Revue‑Banque — Climat, nature, biodiversité : les banques face au nouveau cap prudentiel de la BCE
Questions fréquentes
Qu'est-ce qu'un stress hydrique au niveau d'un site d'actif ?
C'est un indicateur de tension sur l'approvisionnement en eau propre à un site précis (usine, entrepôt, site de production), calculé en croisant disponibilité locale, consommation réelle et restrictions réglementaires, plutôt qu'une moyenne régionale.
Pourquoi une analyse régionale ne suffit-elle pas pour un dossier de crédit ?
Un bassin peut sembler abondant en eau tout en imposant des restrictions locales à un site précis, notamment via un arrêté préfectoral ou une dépendance procédés non compensée, ce qui fausse une lecture uniquement régionale.
Quels indicateurs les régulateurs attendent-ils dans un dossier crédit ?
Les orientations de l'EBA attendent la localisation précise des actifs, un score de vulnérabilité aux aléas physiques et l'intégration de ces résultats dans les stress tests et l'ICAAP.
Comment Greenance calcule-t-il un score de vulnérabilité site-level ?
Greenance géolocalise le site à partir du nom de la société, croise des centaines de bases environnementales publiques et applique une méthodologie documentée, décrite sur sa page méthodologie, pour produire un score exploitable en quelques secondes.
Que faire quand les données site-level sont incomplètes ?
Documenter chaque proxy utilisé avec sa source et sa date, vérifier les hypothèses auprès du fournisseur ou de l'emprunteur, et prévoir un appui terrain sur les dossiers dont le score se situe près du seuil de décision.