
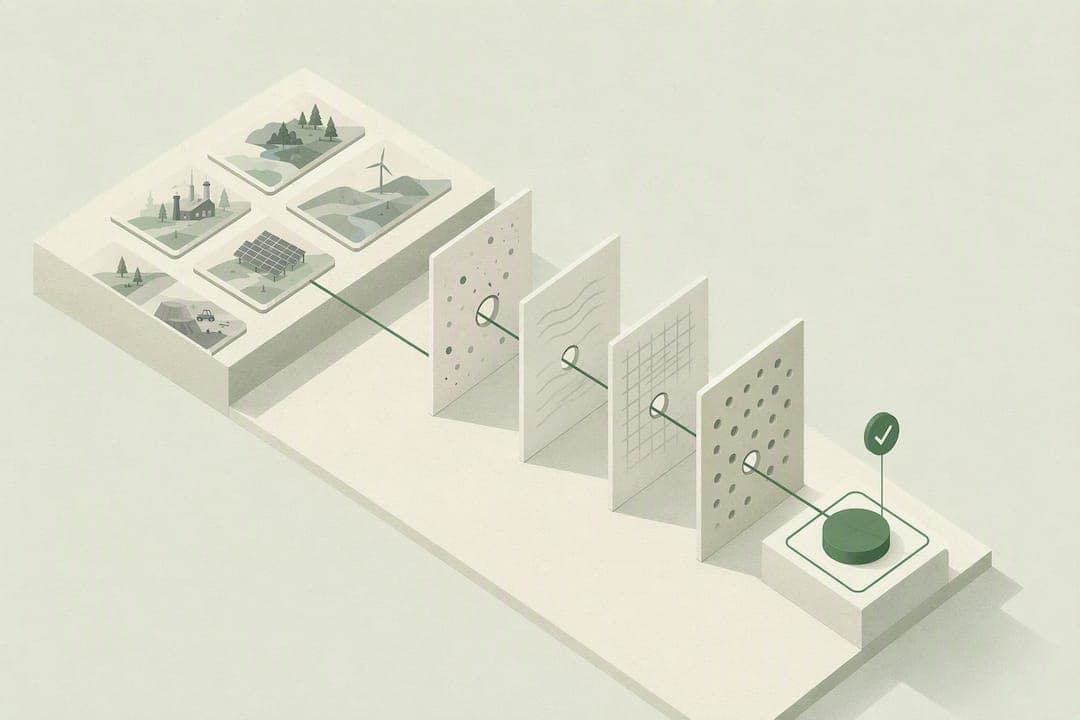
La méthode la plus fiable combine un géoréférencement des actifs, un croisement avec des bases sectorielles comme ENCORE, un scoring de vulnérabilité type NatCapEx et des seuils financiers calibrés en amont. Pour un portefeuille de taille moyenne, ce screening portefeuille nature produit en 24 à 72 heures un livrable exploitable : un tableau de priorisation, des fiches par site et des flags GO/NO-GO. Les cadres TNFD et SBTN cadrent la méthode ; Greenance l'automatise à l'échelle du site.
En bref:
- Un screening rapide d’un portefeuille de taille moyenne peut être réalisé en 24 à 72 heures en combinant géolocalisation, bases sectorielles et scoring de vulnérabilité.
- La méthode repose sur la collecte minimale de données, le croisement géospatial, et la génération automatique de flags GO/NO-GO pour prioriser les actifs à risque.
- Quatre indicateurs clés : score de vulnérabilité, pourcentage de chiffre d’affaires exposé, indice de criticité écologique, et probabilité d’événement physique.
- L’automatisation par plateforme comme Greenance permet de descendre jusqu’au site individuel, réduisant le délai à quelques heures et améliorant la précision.
- La rapidité du screening prime sur la perfection méthodologique, car un résultat actualisé cette semaine vaut mieux qu’un modèle parfait planifié pour l’année prochaine.
Table des matières
- Checklist rapide et livrables d'un screening express
- Quelles métriques produire pour un screening fiable ?
- Comment mener un screening rapide, étape par étape ?
- Comment interpréter les résultats et prioriser les actions ?
- Quelles preuves chiffrées présenter en comité de crédit ?
- Greenance automatise le screening site par site
- Pourquoi la rapidité prime sur la perfection méthodologique
- Sources
- Questions fréquentes
Checklist rapide et livrables d'un screening express
Avant de lancer une évaluation de portefeuille naturel, rassemblez quatre données minimales par actif :
- L'identifiant de l'actif et son pourcentage d'exposition dans le portefeuille.
- Les coordonnées géographiques du site, quand elles existent déjà dans vos systèmes.
- Le code NAF ou le secteur d'activité, indispensable pour interroger ENCORE.
- La date de dernière mise à jour des données environnementales disponibles pour ce site.
Une fois ces éléments réunis, le recoupement géospatial s'appuie sur trois familles de sources : les bases hydrologiques (stress hydrique, qualité de l'eau), les zonages de protection (Natura 2000, zones RAMSAR) et les indices de risque climatique (inondation, sécheresse). ENCORE reste le point d'entrée sectoriel le plus rapide pour situer les dépendances et pressions dominantes avant d'aller chercher du détail site par site.
Trois livrables structurent la sortie d'un screening express :
- Un tableau de priorisation classant les actifs par score de vulnérabilité.
- Une fiche synthèse par site, avec les principales expositions identifiées.
- Un export PDF prêt pour un comité de crédit.
Comptez une demi-journée pour le cadrage, une journée pour l'enrichissement géospatial et quelques heures de revue humaine. Un binôme analyste et data scientist suffit sur un portefeuille de taille moyenne ; une plateforme SaaS dédiée comprime ce délai à quelques heures.
Quelles métriques produire pour un screening fiable ?
Quatre notions structurent toute analyse des investissements environnementaux sérieuse. La dépendance mesure à quel point une activité repose sur un service écosystémique (pollinisation, régulation hydrique). L'impact mesure la pression qu'exerce l'activité sur cet écosystème. L'exposition physique situe le site face à un aléa concret (inondation, stress hydrique, sécheresse). Le risque de transition capture l'effet d'une réglementation ou d'un changement de marché sur la valorisation de l'actif.
Deux approches aident à traduire ces notions en langage financier. Le GBS/MSA (Mean Species Abundance) donne une mesure écologique standardisée de l'état de la biodiversité locale. Le modèle NatCapEx de Schroders va plus loin en monétisant les externalités liées au capital naturel et en les exprimant en pourcentage du chiffre d'affaires, ce qui permet de les intégrer directement dans un modèle de crédit.
Conseil de pro : une exposition exprimée en pourcentage du chiffre d'affaires convainc un comité de crédit bien plus vite qu'un score écologique brut, aussi rigoureux soit-il.
Quatre indicateurs pratiques suffisent pour un screening portefeuille nature opérationnel :
- Le score de vulnérabilité par site.
- Le pourcentage de chiffre d'affaires exposé à un risque nature matériel.
- Un indice de criticité de l'écosystème local.
- Une probabilité d'occurrence de l'événement physique considéré (inondation, sécheresse).
Vérifiez systématiquement la résolution géospatiale et la date des bases utilisées. Un score propriétaire opaque, sans annexe méthodologique, ne devrait jamais servir seul de base à une décision de crédit.
Comment mener un screening rapide, étape par étape ?
Le workflow tient en cinq étapes, de la définition du périmètre au packaging final pour comité.
- Cadrage. Définissez le périmètre du portefeuille, l'horizon temporel retenu (souvent 2030) et les seuils financiers qui déclencheront une alerte. Cette étape identifie aussi qui décide en aval : comité de crédit, équipe risques ou direction ESG.
- Géolocalisation des actifs. Utilisez les coordonnées existantes quand elles sont disponibles ; sinon, une heuristique par adresse et code NAF permet de situer un site avec une précision suffisante pour un premier tri.
- Enrichissement géospatial. Croisez chaque site avec les zonages protégés, les indices d'inondation et de sécheresse, et les pressions locales déjà cartographiées par des outils sectoriels comme ENCORE.
- Calcul des métriques et application des seuils. Combinez score de vulnérabilité, pourcentage de chiffre d'affaires exposé et probabilité d'événement pour générer automatiquement des flags GO/NO-GO par actif.
- Validation humaine et packaging. Un analyste relit les cas limites, ajuste les faux positifs liés à une donnée obsolète, puis produit un export PDF synthétique accompagné d'un tableur exploitable pour le comité.
Conseil de pro : ne sautez jamais l'étape de cadrage sous prétexte de gagner du temps. Un seuil financier mal calibré en amont oblige à refaire tout le scoring en aval, ce qui coûte largement plus cher que les deux heures investies au départ.
Ce processus, mené manuellement, prend généralement deux à quatre jours sur un portefeuille de cent actifs. Une plateforme automatisée réduit ce délai à quelques heures, l'essentiel du temps humain se concentrant alors sur la validation des cas limites plutôt que sur la collecte de données.
Comment interpréter les résultats et prioriser les actions ?
Les seuils opérationnels transforment un score en décision.
Un arbre de décision simple structure la suite :
- Score faible, exposition limitée : surveillance standard, revue annuelle.
- Score moyen : conditions de crédit ajustées (covenants environnementaux, reporting renforcé).
- Score élevé, exposition concentrée : plan d'atténuation exigé du débiteur avant tout engagement supplémentaire.
- Exposition critique et irréversible : retrait ou refus de l'engagement.
Le suivi ne s'arrête pas au screening initial. Des KPI trimestriels par site, un plan de mitigation documenté et une intégration formelle dans l'ordre du jour des comités de crédit maintiennent la vigilance dans le temps. L'alignement avec les cadres TNFD et LEAP et SBTN donne à cette traçabilité une structure reconnue par les régulateurs, ce qui facilite aussi bien le reporting externe que l'audit interne.
| Seuil observé | Action recommandée | Fréquence de revue |
|---|---|---|
| Score de vulnérabilité faible | Surveillance standard | Annuelle |
| Score de vulnérabilité moyen | Conditions de crédit renforcées | Semestrielle |
| Score > 0,7 ou CA exposé > 5 % | Plan d'atténuation exigé | Trimestrielle |
| Exposition critique et concentrée | Retrait ou refus d'engagement | Immédiate |
Quelles preuves chiffrées présenter en comité de crédit ?
Un comité de crédit se convainc avec des chiffres, pas avec des scores abstraits. Trois éléments méritent d'être mobilisés systématiquement :
- Le modèle NatCapEx de Schroders monétise les externalités naturelles en pourcentage du chiffre d'affaires, un format directement lisible pour un directeur des risques.
- ENCORE reste la référence pour situer, secteur par secteur, les dépendances et pressions dominantes avant d'aller chercher le détail site par site.
- En France, les dépenses environnementales atteignaient 100 milliards d'euros en 2023, soit 3,5 % du PIB, et les besoins d'investissement bas carbone sont estimés entre 55 et 130 milliards d'euros par an à l'horizon 2030 selon la méthodologie retenue.
Ces chiffres macroéconomiques replacent l'exposition d'un portefeuille dans un contexte plus large. Ils ne dispensent jamais d'exposer les limites des données : granularité géospatiale variable, ancienneté des bases, résolution parfois insuffisante pour un site isolé. Un comité qui comprend ces limites fait davantage confiance au résultat final qu'un comité auquel on présente un chiffre sans nuance.
Greenance automatise le screening site par site
D'autres approches restent possibles : constituer une équipe interne pour croiser manuellement les bases ENCORE, ou faire appel à un cabinet de conseil en risques environnementaux pour un audit ponctuel. Ces options demandent du temps et des compétences techniques rares à mobiliser à chaque renouvellement de crédit.

Greenance automatise ce travail à l'échelle du site : géolocalisation à partir du nom de la société, croisement avec des centaines de bases de données environnementales publiques, génération d'un score de vulnérabilité et export PDF prêt pour un comité. Là où beaucoup d'outils s'arrêtent à une analyse sectorielle ou régionale, Greenance descend jusqu'au site individuel pour identifier les risques réels auxquels il fait face. Des banques commerciales utilisent déjà ces analyses pour appuyer leurs décisions de crédit, avec une réduction sensible du temps consacré à l'évaluation du risque nature, tout en restant alignées sur les attentes de la réglementation BCE et le cadre TNFD/LEAP. Consultez la méthodologie du risque nature ou demandez une démonstration sur Greenance pour tester le workflow sur votre propre portefeuille.
Pourquoi la rapidité prime sur la perfection méthodologique
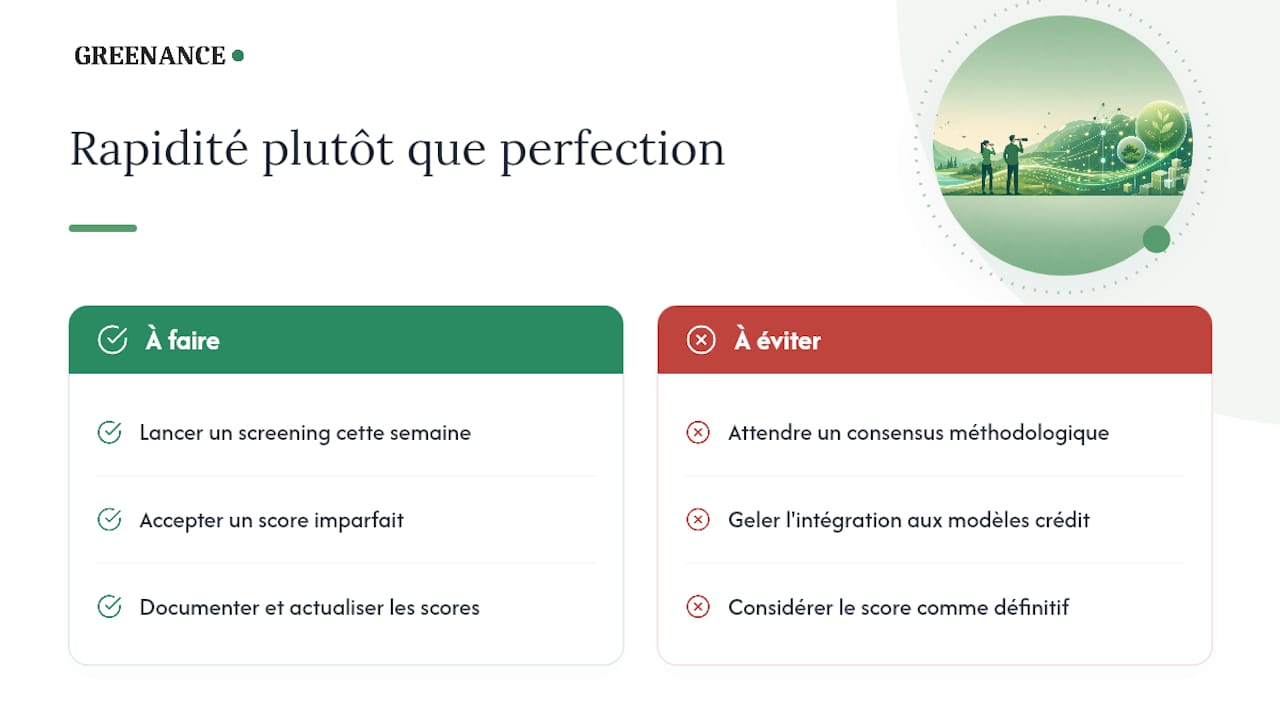
Le risque nature n'attend pas que les méthodologies se stabilisent. Les investisseurs qui retardent l'intégration de ces expositions dans leurs modèles de crédit s'exposent à des ajustements de valorisation plus brutaux à mesure que la pression réglementaire et les risques de transition s'intensifient. Un screening imparfait mais réalisé cette semaine vaut mieux qu'un screening parfait planifié pour l'année prochaine.
Ce que je constate, c'est que la plupart des blocages ne viennent pas des données, mais de l'attente d'un consensus méthodologique qui n'arrivera jamais complètement. Les comités de crédit qui avancent sont ceux qui acceptent un score imparfait, documenté et actualisable, plutôt qu'un chiffre définitif. Utilisez les résultats pour ouvrir la discussion sur les covenants, pas pour clore le débat.
— Balthazar
Sources
Pour approfondir la méthode ou l'argumenter devant un comité, trois sources font référence :
- How to analyse nature-related risks and opportunities — Schroders
- ENCORE — Exploring Natural Capital Opportunities, Risks and Exposure
- Dépenses environnementales et financements associés en France — 2025
- Panorama des leviers et trajectoires de réduction — Trésor
Questions fréquentes
Qu'est-ce qu'un screening portefeuille nature ?
C'est une évaluation rapide des risques environnementaux physiques et de transition sur chaque actif d'un portefeuille, combinant géolocalisation, bases de données publiques et scoring de vulnérabilité.
Combien de temps prend un screening express ?
Sur un portefeuille de taille moyenne, comptez 24 à 72 heures avec une équipe dédiée, contre quelques heures avec une plateforme automatisée comme Greenance.
ENCORE et NatCapEx, quelle différence ?
ENCORE identifie les dépendances et pressions sectorielles sur la biodiversité, tandis que le modèle NatCapEx de Schroders monétise ces externalités en pourcentage du chiffre d'affaires pour l'analyse financière.
Le screening nature s'aligne-t-il avec la réglementation ?
Oui, les cadres TNFD, LEAP et SBTN structurent le reporting et la traçabilité attendus par les régulateurs, notamment dans le cadre des exigences croissantes de la BCE.