
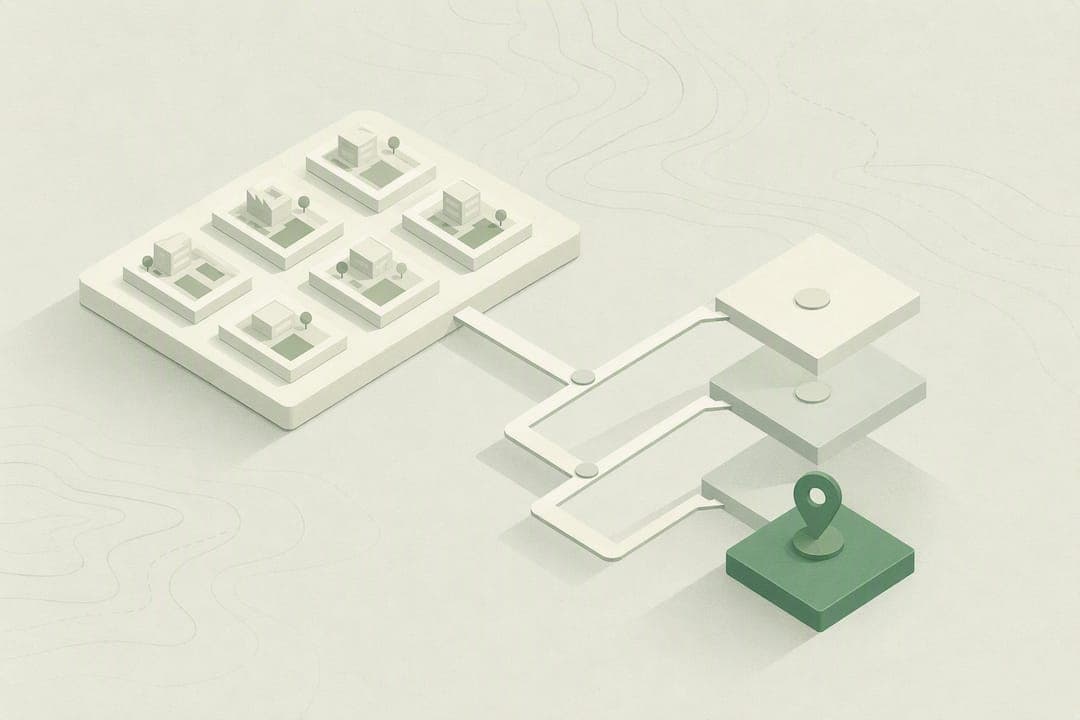
La méthode qui fonctionne suit une séquence stricte : screening sectoriel du portefeuille, collecte géographique minimale, screening géospatial, puis scoring site par site avant décision. Cette approche, alignée sur le cadre LEAP de la TNFD et sur les attentes prudentielles de la BCE et de l'ACPR, permet de prioriser les actifs à risque sans noyer les équipes crédit dans une granularité impossible à tenir à l'échelle d'un portefeuille entier. Résultat concret : des décisions de crédit plus rapides et plus faciles à défendre devant un comité ou un superviseur.
En bref:
- La collecte géolocalisée précise et l'automatisation de l'enrichissement géospatial sont essentielles pour évaluer efficacement la vulnérabilité environnementale des actifs.
- Un score de vulnérabilité doit reposer sur des dimensions financières et environnementales, avec un seuil d'alerte pour déclencher une analyse approfondie ou une décision rapide.
- La priorité doit être donnée à l’évaluation et la préparation des sites signalés, plutôt qu’à une analyse exhaustive de tout le portefeuille.
- La standardisation des fiches de géolocalisation et la traçabilité des méthodes sont cruciales pour une gestion opérationnelle conforme aux attentes réglementaires.
- La plateforme Greenance automatise la géolocalisation et la construction de score, réduisant de plusieurs semaines à quelques secondes le traitement par site.
Table des matières
- Comment prioriser les actifs à risque avec une méthode en 5 étapes
- Appliquer LEAP (localiser, évaluer, analyser, préparer) aux portefeuilles crédit
- Quelles données faut-il pour prioriser les actifs à risque nature ?
- Quels critères pondérer pour construire un score de priorisation ?
- Comment intégrer ce scoring dans le processus d'octroi et le reporting ?
- Ce que l'expérience de terrain révèle sur la priorisation des actifs
- Accélérer la priorisation site par site avec Greenance
- Sources
Comment prioriser les actifs à risque avec une méthode en 5 étapes
Le cadre LEAP de la TNFD donne une architecture, mais les équipes crédit ont besoin d'un séquencement opérationnel avec des livrables identifiables à chaque étape.
- Cartographie sectorielle : le pôle risques identifie les secteurs à dépendance ou impact nature élevé à partir d'une base sectorielle type ENCORE. Livrable : liste de secteurs prioritaires.
- Collecte géographique minimale : le chargé d'affaires renseigne l'adresse et les coordonnées de chaque site au dossier. Livrable : fiche de géolocalisation.
- Screening géospatial automatisé : croisement des coordonnées avec les bases environnementales publiques (eau, sol, biodiversité, zones protégées). Livrable : score brut de vulnérabilité par site.
- Analyse site par site pour les dossiers signalés : approfondissement qualitatif et quantitatif sur les sites dépassant un seuil d'alerte. Livrable : note d'analyse détaillée.
- Décision et flag pour comité : synthèse en une fiche exploitable, avec recommandation claire.
Le passage de l'étape 3 à l'étape 4 doit rester exceptionnel : seuls les sites franchissant un seuil de matérialité méritent l'analyse approfondie. C'est ce filtre qui évite l'engorgement.
Appliquer LEAP (localiser, évaluer, analyser, préparer) aux portefeuilles crédit
Le vocabulaire TNFD gagne à être traduit en actions bancaires précises. La phase Locate vise justement à identifier les interfaces critiques avec la nature avant toute analyse plus fine, comme le détaille la méthodologie LEAP appliquée au risque nature.
- Locate : exiger un template standardisé de géolocalisation dès l'ouverture de dossier, avec coordonnées GPS ou adresse structurée pour chaque site financé.
- Evaluate : cartographier les dépendances (eau, sol, pollinisation) et impacts (émissions, artificialisation) à partir des bases publiques et de la base sectorielle.
- Assess : appliquer des critères de matérialité financière pour distinguer un risque théorique d'un risque susceptible d'affecter le remboursement.
- Prepare : formaliser des règles métier, des KPI de suivi et des scénarios présentables en comité.
Conseil de pro : Ne cherchez pas à appliquer les quatre phases avec la même intensité sur tout le portefeuille. Réservez la profondeur d'analyse à Assess et Prepare pour les sites déjà signalés par le screening.
Quelles données faut-il pour prioriser les actifs à risque nature ?
Un screening site par site fiable suppose un socle de données précis : hydrologie et zones inondables, indices de sécheresse, cartographie de la biodiversité, périmètres de zones protégées, et qualité des sols. Sans ces briques, aucun score n'a de valeur probante devant un comité de crédit.
Les blocages les plus fréquents ne sont pas liés à l'absence de données publiques, mais à leur exploitation :
- Géolocalisation manquante ou imprécise : de nombreux dossiers de crédit ne comportent qu'une adresse postale approximative, insuffisante pour un croisement géospatial fiable.
- Hétérogénéité des formats : chaque source environnementale publique a son propre référentiel géographique et sa propre granularité temporelle.
- Accès limité aux bases spécialisées : certaines couches de données (hydrologie fine, sols) restent dispersées entre organismes publics.
L'ACPR souligne qu'une seule banque française avait, à ce jour, évalué la part de ses prêts immobiliers situés en zone à risque à partir des données Météo France, un signe que la collecte de localisation reste le principal goulot d'exécution du secteur.
Les mesures qui fonctionnent restent simples : imposer un standard de géolocalisation obligatoire au dossier, automatiser l'enrichissement géospatial dès la saisie, et intégrer des contrôles qualité qui rejettent les fiches incomplètes avant qu'elles n'atteignent l'analyse.
Quels critères pondérer pour construire un score de priorisation ?
Un score opérationnel efficace repose sur un nombre restreint de dimensions, choisies pour leur pertinence financière plutôt que pour leur exhaustivité scientifique.
- Vulnérabilité environnementale du site : exposition croisée aux risques eau, sol et biodiversité, mesurée par géolocalisation.
- Exposition financière : encours, garanties adossées au site, poids dans le portefeuille sectoriel.
- Vitesse d'apparition du risque : une sécheresse s'installe sur plusieurs saisons, une inondation frappe en quelques heures ; le mode de traitement diffère.
- Dépendances et impacts sectoriels : un site agricole irrigué et une plateforme logistique n'ont pas le même profil de dépendance à l'eau.
Un seuillage à trois niveaux (élevé, moyen, faible) reste le plus actionnable en pratique. Un score élevé déclenche une révision des conditions de crédit ou un refus motivé ; un score moyen justifie une surveillance renforcée avec réexamen périodique ; un score faible autorise un traitement standard. Cette structure convertit directement un chiffre en action commerciale, ce qui est précisément ce qu'attend un comité de crédit d'une note de risque.
Comment intégrer ce scoring dans le processus d'octroi et le reporting ?
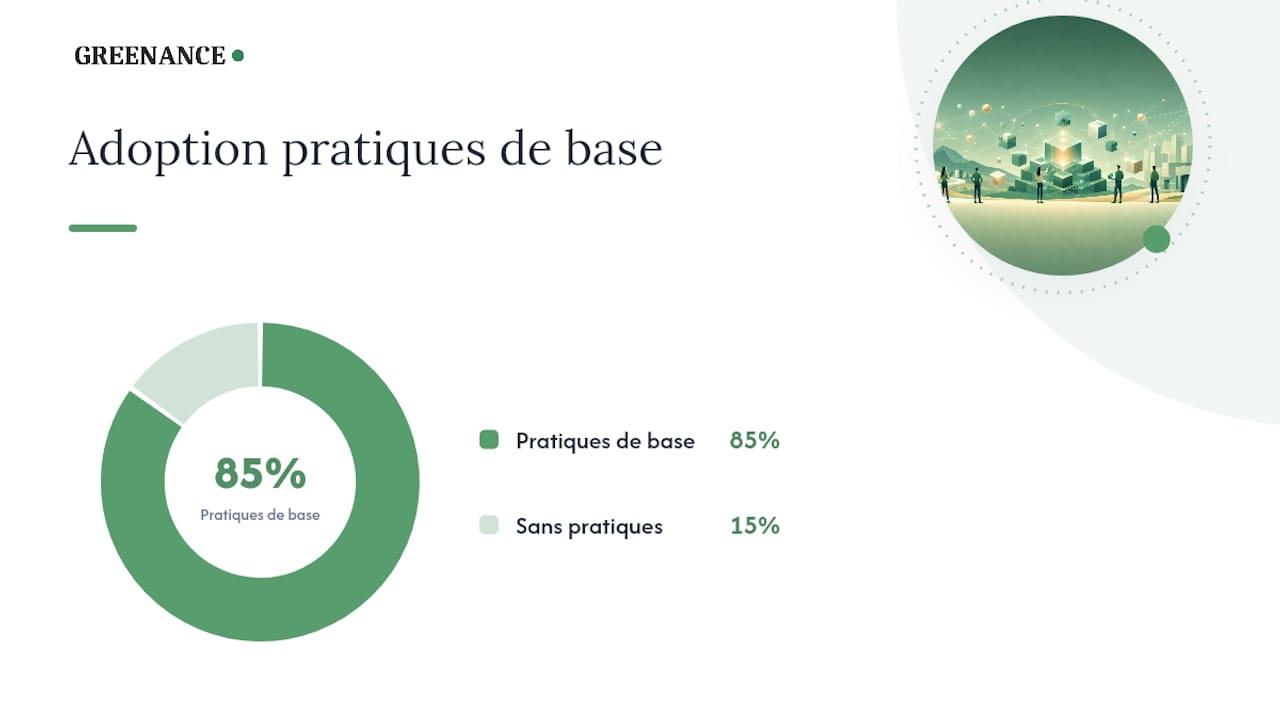
L'intégration opérationnelle distingue une banque qui coche une case de conformité d'une banque qui pilote réellement son risque nature. Deloitte observe que 85 % des banques ont déjà mis en place des pratiques de base, mais que la traduction en gestion opérationnelle du crédit reste le point faible du secteur.
- Définir des KPI simples : proportion de sites analysés par score, taux de dossiers avec géolocalisation complète, nombre de flags GO/NO-GO émis par trimestre.
- Fixer des seuils d'alerte clairs pour chaque KPI, avec escalade automatique vers le comité en cas de dépassement.
- Standardiser la fiche comité : score, cartographie des risques identifiés, recommandation, actions correctives proposées.
- Documenter la traçabilité méthodologique, exigée implicitement par le guide de la BCE sur l'intégration des risques climatiques et environnementaux dans les scénarios prospectifs.
Conseil de pro : Une fiche comité qui tient sur une page, avec un score visible et une recommandation binaire, convainc plus vite qu'un rapport de vingt pages noyé de tableaux.
Les exigences réglementaires françaises et européennes évoluent vite ; une synthèse des attentes BCE actualisée aide à calibrer la gouvernance interne sans repartir de zéro à chaque révision de texte.
Ce que l'expérience de terrain révèle sur la priorisation des actifs
La plus grande erreur observée chez les équipes qui démarrent ce chantier n'est pas technique, elle est méthodologique : vouloir analyser chaque site avec la même profondeur dès le premier passage.
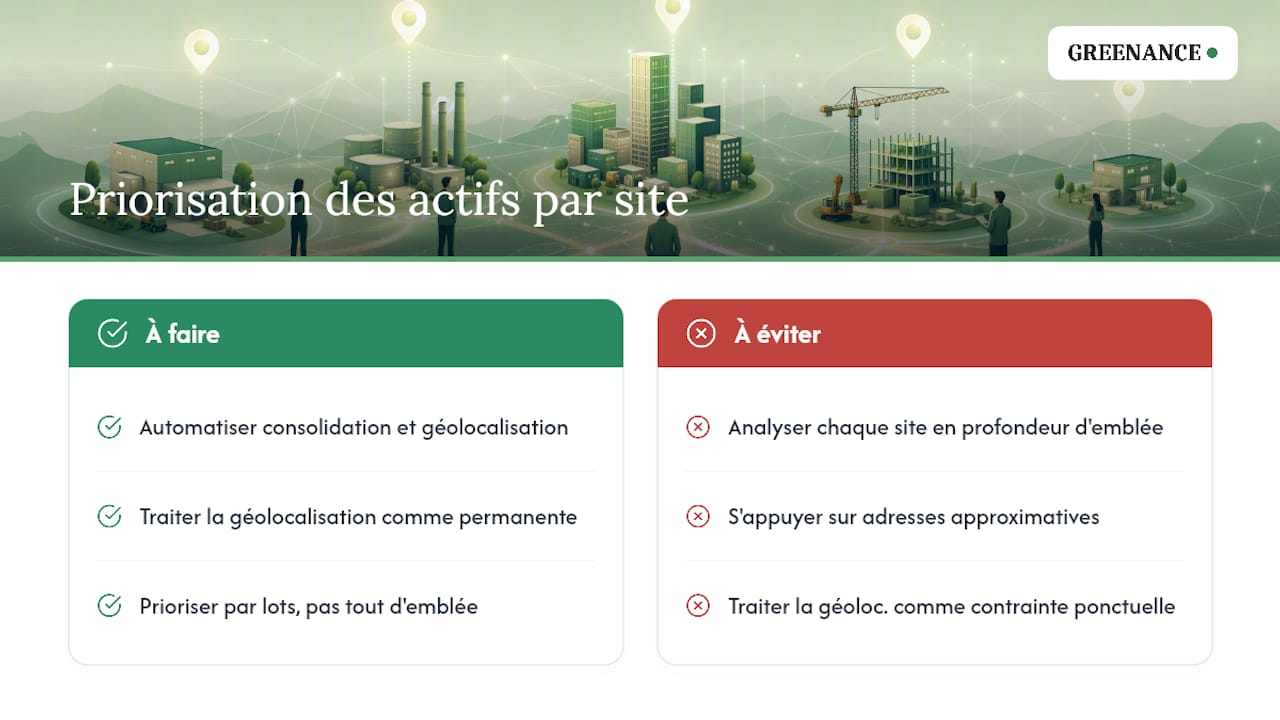
Le second piège, plus discret, concerne la donnée elle-même. Les banques qui réussissent ce virage ne sont pas celles qui ont les meilleurs modèles de scoring, mais celles qui ont résolu en premier le problème de géolocalisation. Un score de vulnérabilité parfaitement calibré appliqué à une adresse approximative reste une donnée inutilisable en comité.
Automatiser la consolidation des sources et la géolocalisation n'est donc pas un confort technique, c'est la condition préalable à toute priorisation crédible. Les équipes qui traitent ce sujet comme une contrainte réglementaire ponctuelle repartent chaque année de zéro. Celles qui le traitent comme une brique permanente de leur dispositif crédit gagnent un avantage cumulatif net sur leurs concurrentes.
— Balthazar
Accélérer la priorisation site par site avec Greenance
Une plateforme peut transformer un travail de plusieurs semaines en quelques secondes par site en géolocalisant chaque actif à partir du nom de la société, en croisant automatiquement les résultats avec des sources environnementales publiques, puis en restituant un score de vulnérabilité assorti d'un flag GO/NO-GO exploitable en comité de crédit.

Contrairement à des outils qui s'arrêtent à une analyse sectorielle ou géographique large, certaines solutions ciblent le site lui-même, ce qui correspond à la logique Locate/Evaluate décrite par la TNFD. Pour une équipe qui traite un volume important de dossiers, qui doit produire une traçabilité méthodologique face à un superviseur, ou qui manque simplement de temps pour standardiser sa collecte de géolocalisation, ce niveau d'automatisation change concrètement la charge de travail des chargés d'affaires. La méthodologie détaillée explique précisément comment chaque score est construit. Pour évaluer la démarche sur vos propres dossiers, consultez les ressources disponibles ou demandez une démonstration sur Greenance.
Sources
- Guide relatif aux risques liés au climat et à l’environnement — BCE
- Intégration des risques ESG dans les dispositifs de gestion des risques de crédit | Deloitte France
- Les groupes bancaires français face au risque climatique — ACPR / Banque de France