
Le reporting Pilier 3 ESG est l'obligation faite aux banques de publier leurs expositions aux risques environnementaux, sociaux et de gouvernance, avec un accent actuel sur le climat. Il découle du règlement CRR et de son article 449a, et prend la forme de modèles chiffrés et de tableaux qualitatifs standardisés par l'Autorité bancaire européenne (ABE). Cet article précise qui est concerné, ce qui doit être publié, où en est le calendrier et pourquoi la qualité des données au niveau du site conditionne la fiabilité des chiffres publiés.
En bref
- Le Pilier 3 ESG rend publiques les expositions des banques aux risques climatiques et environnementaux, sur la base de l'article 449a du CRR et des normes techniques d'exécution (ITS) de l'ABE.
- Les modèles quantitatifs couvrent les risques de transition et physiques, les prêts immobiliers selon leur efficacité énergétique, l'alignement et les 20 contreparties les plus carbonées.
- Le CRR3 étend le champ à l'ensemble des établissements, avec un principe de proportionnalité entre grandes banques cotées et petits établissements non complexes.
- La qualité du chiffre publié dépend de la granularité des données : l'estimation par proxys sectoriels crée de l'hétérogénéité entre banques.
- Une analyse du risque physique site par site alimente à la fois le dossier de crédit et la publication réglementaire.
Table des matières
- Que recouvre le reporting Pilier 3 ESG ?
- Quels textes encadrent la publication ?
- Quelles banques sont concernées en France ?
- Quelles informations et quels modèles publier ?
- Calendrier et modalités de dépôt
- Où se situent les difficultés de mise en œuvre ?
- Du risque physique au reporting : l'enjeu de la donnée site par site
- Le point de vue de Greenance
- Comment Greenance soutient les équipes risques et crédit
- FAQ
- Sources
Que recouvre le reporting Pilier 3 ESG ?
Le Pilier 3 est le volet de la réglementation prudentielle qui vise la discipline de marché : il communique les risques des banques aux investisseurs et au marché. Le Pilier 3 ESG en est la déclinaison dédiée aux facteurs environnementaux, sociaux et de gouvernance. Il s'agit d'une exigence de transparence issue des accords de Bâle et intégrée au règlement CRR, qui impose de rendre publiques les expositions des banques aux risques ESG, notamment climatiques.
L'AEF rappelle pourquoi le cadre prudentiel de durabilité a commencé par le Pilier 3 : les risques physiques et de transition restent difficiles à évaluer dans le temps et en quantité. La transparence porte donc à la fois sur les risques supportés et sur la manière de les gérer.
Le sujet est souvent confondu avec le reporting de durabilité de la directive CSRD. Les deux s'articulent, mais ils ne visent pas le même objet. La CSRD standardise les informations de durabilité publiées dans le rapport de gestion, et le règlement Taxonomie fournit les bases de calcul des indicateurs d'alignement. Le Pilier 3 ESG, lui, expose le risque porté par le bilan de la banque.
Quels textes encadrent la publication ?
Le socle est l'article 449a du règlement (UE) n° 575/2013 (CRR). Tel que modifié par le CRR3, il étend les obligations de reporting ESG à l'ensemble des établissements à compter du 1er janvier 2025. Le règlement (UE) 2024/1624 a maintenu le principe de proportionnalité et prévoit des divulgations annuelles pour tous les établissements, sauf pour les grandes institutions cotées, dont la première date de référence est le 31 décembre 2025.
Les détails techniques figurent dans les ITS de l'ABE sur les divulgations prudentielles des risques ESG, publiés en janvier 2022. Ils prévoient des divulgations quantitatives comparables sur les risques de transition et les risques physiques, y compris les expositions vers des actifs liés au carbone et vers des actifs soumis à des événements climatiques chroniques et aigus, ainsi qu'un Green Asset Ratio (GAR) identifiant les actifs qui financent des activités durables au sens de la taxonomie européenne.
Ces obligations s'ajoutent aux attentes de supervision. La BCE attend des banques qu'elles intègrent les risques liés au climat et à l'environnement dans leur stratégie, leur cadre de gestion des risques et leurs rapports internes, comme le détaille son guide sur les risques liés au climat et à l'environnement. Du côté de l'ABE, les orientations sur la gestion des risques ESG (EBA/GL/2025/01) sont entrées en application le 11 janvier 2026 pour les établissements autres que les petits établissements non complexes (SNCIs).
Pour une lecture opérationnelle du module prudentiel, notre analyse sur le reporting ESG de l'EBA et la préparation du module prudentiel complète ce panorama.
Quelles banques sont concernées en France ?
En France, les premières publications du Pilier 3 ESG ont concerné les établissements de grande taille cotés sur un marché réglementé. Les publications GAR et BTAR visaient aussi, dans leur première phase, ces groupes. Elles étaient dues en 2023, avec une fréquence semestrielle.
Le CRR3 a changé l'échelle : toutes les banques entrent désormais dans le champ, selon une logique proportionnée. Les grandes institutions publient l'ensemble complet des modèles, tandis que les SNCIs bénéficient d'un reporting simplifié, limité aux informations essentielles. L'ABE a par ailleurs proposé une approche proportionnée à la taille et à la complexité, dans laquelle les établissements non cotés publieraient un ensemble réduit d'informations.
Le tableau ci-dessous résume la logique de proportionnalité.
| Type d'établissement | Périmètre de publication | Fréquence |
|---|---|---|
| Grande institution cotée | Ensemble complet des modèles qualitatifs et quantitatifs | Semestrielle pour la première date de référence au 31 décembre 2025 selon l'avis de l'ABE d'août 2025 |
| Autre établissement | Modèles proportionnés selon la taille et la complexité | Annuelle |
| SNCI (petit établissement non complexe) | Informations essentielles, reporting simplifié | Annuelle |
La fréquence exacte et les dates de référence applicables à chaque établissement se vérifient dans le texte en vigueur et dans les communications de l'ABE.
Quelles informations et quels modèles publier ?
Les tableaux qualitatifs
Les banques publient des informations sur l'intégration des considérations environnementales, sociales et de gouvernance dans leur gouvernance, leur modèle d'affaires, leur stratégie et leur gestion des risques. Ces tableaux demandent des éléments de méthode, de processus et de responsabilités, que l'établissement doit pouvoir documenter.
Les modèles quantitatifs climat
Les exigences chiffrées ne portent pour l'instant que sur le climat. En France, elles se traduisent par quatre tableaux sur le risque de transition et un tableau sur le risque physique :
- les expositions par secteur et les émissions de gaz à effet de serre ;
- les prêts garantis par des biens immobiliers, selon la performance énergétique ;
- les métriques d'alignement sur les objectifs de l'accord de Paris ;
- les expositions envers les 20 contreparties les plus carbonées ;
- les expositions soumises à un risque physique lié au climat.
Le rapport Pilier 3 de Société Générale au 30 juin 2025 illustre ce format : les modèles 1 à 5 y couvrent la qualité de crédit par secteur et émissions, les prêts immobiliers et l'efficacité énergétique, le paramètre d'alignement, les 20 plus grandes entreprises à forte intensité de carbone et les expositions à un risque physique.
GAR et BTAR
Le Green Asset Ratio mesure la part des actifs bancaires alignés sur les objectifs environnementaux de l'Union européenne. C'est l'un des principaux outils pour évaluer le niveau de financement durable des banques. Le numérateur du GAR ne prend en compte que les expositions aux contreparties soumises à la NFRD/CSRD. Celui du Banking Book Taxonomy Alignment Ratio (BTAR) peut aussi inclure les contreparties non soumises, comme les entreprises non européennes ou les PME.
Calendrier et modalités de dépôt
Le calendrier s'est construit par phases. Les ITS sont entrées en application le 30 juin 2022 pour les premières informations, avec une date de référence au 31 décembre 2022 pour la première publication. Le CRR3 a élargi le champ depuis le 1er janvier 2025.
Pour les modalités, l'ABE met en place le Pillar 3 Data Hub afin d'uniformiser la publication et de rendre les données ESG publiques et comparables entre établissements. À compter du 30 juin 2025, les grands établissements déposent leurs informations ESG dans ce hub sous forme lisible par machine. Le raccordement des SNCIs est prévu à partir du 31 décembre 2025.
Un point de vigilance concerne les tableaux d'atténuation. Pour la période courant à partir du 30 juin 2025 jusqu'à l'adoption des ITS amendés, l'ABE recommande aux autorités compétentes de ne pas prioriser l'application des tableaux EU 6 à 10 pour les grandes institutions cotées, ni des tableaux ESG correspondants pour les autres établissements, dans son avis d'août 2025. Dans les faits, aucune banque n'a publié les tableaux 6 à 10 à la suite de cette « No Action Letter ». Le projet de l'ABE prévoit en outre d'étendre aux établissements moyens la publication d'indicateurs liés aux émissions, et de détailler les secteurs selon les sous-secteurs NACE à haut risque de transition.
Les échéances évoluant avec les ITS amendés, le calendrier à jour se consulte sur la page officielle de l'ABE consacrée à la transparence et au Pilier 3.

Où se situent les difficultés de mise en œuvre ?
Les banques françaises progressent dans l'application du Pilier 3 ESG, mais la mise en œuvre reste inégale. La collecte précise des données d'émissions carbone des actifs et des financements exige un investissement conséquent.
Les chiffres observés dans les publications en donnent la mesure. La part d'estimation des émissions de CO2 s'étage de 30 % à 100 %, avec une moyenne de 85 %, et le taux de collecte des DPE varie de 10 % à 71 % selon les efforts déployés. Le benchmark de Deloitte observe aussi que l'hétérogénéité des résultats publiés provient parfois de méthodologies différentes plutôt que de seules variations d'exposition, certaines reposant fortement sur des proxys pour pallier le manque de données. Ce même benchmark relève que la publication du BTAR n'était pas obligatoire et qu'aucune banque de son panel ne l'a incluse.
Trois fragilités reviennent donc :
- La donnée contrepartie. Les émissions et les performances énergétiques ne sont pas toujours déclarées, d'où le recours à des estimations sectorielles.
- La donnée de localisation. Le risque physique suppose de savoir où se trouvent les actifs, site par site, et non au niveau du siège de la société.
- La traçabilité. Une valeur publiée doit pouvoir être expliquée : source, date, méthode, hypothèses.
Du risque physique au reporting : l'enjeu de la donnée site par site
Le tableau sur les expositions soumises à un risque physique lié au climat suppose de rattacher chaque exposition à un lieu et à un aléa : inondation, sécheresse, stress hydrique, aléas côtiers. Un ensemble de proxys sectoriels donne une moyenne, pas la vulnérabilité réelle d'un site industriel ou agricole. Le niveau d'analyse qui nourrit le Pilier 3 doit donc être aussi fin que celui qui nourrit la décision de crédit.

C'est la raison pour laquelle les équipes crédit, risques et ESG alignent de plus en plus la donnée de reporting sur celle du dossier d'octroi. Nos articles sur l'intégration de l'ESG à l'analyse du risque de crédit, sur la standardisation des rapports ESG et sur la gouvernance des modèles ESG détaillent cette convergence : modèle de données commun, validation des méthodes, traçabilité des scores.
La démarche se résume en quatre étapes :
- Identifier les sites des contreparties et les géolocaliser.
- Croiser chaque site avec des bases de données environnementales publiques.
- Qualifier la vulnérabilité par site et la consolider par exposition.
- Documenter la méthode pour la rendre auditable et reproductible.
Pour hiérarchiser le portefeuille, la méthode en cinq étapes pour prioriser les actifs à risque fournit un point de départ. Le cadre réglementaire BCE 2026 sur le risque nature précise les attentes de supervision associées.
Le point de vue de Greenance
Le Pilier 3 ESG est souvent traité comme un exercice de publication en fin de cycle. Nous l'abordons comme la restitution d'un processus de risque qui doit exister en amont, dans les comités de crédit.
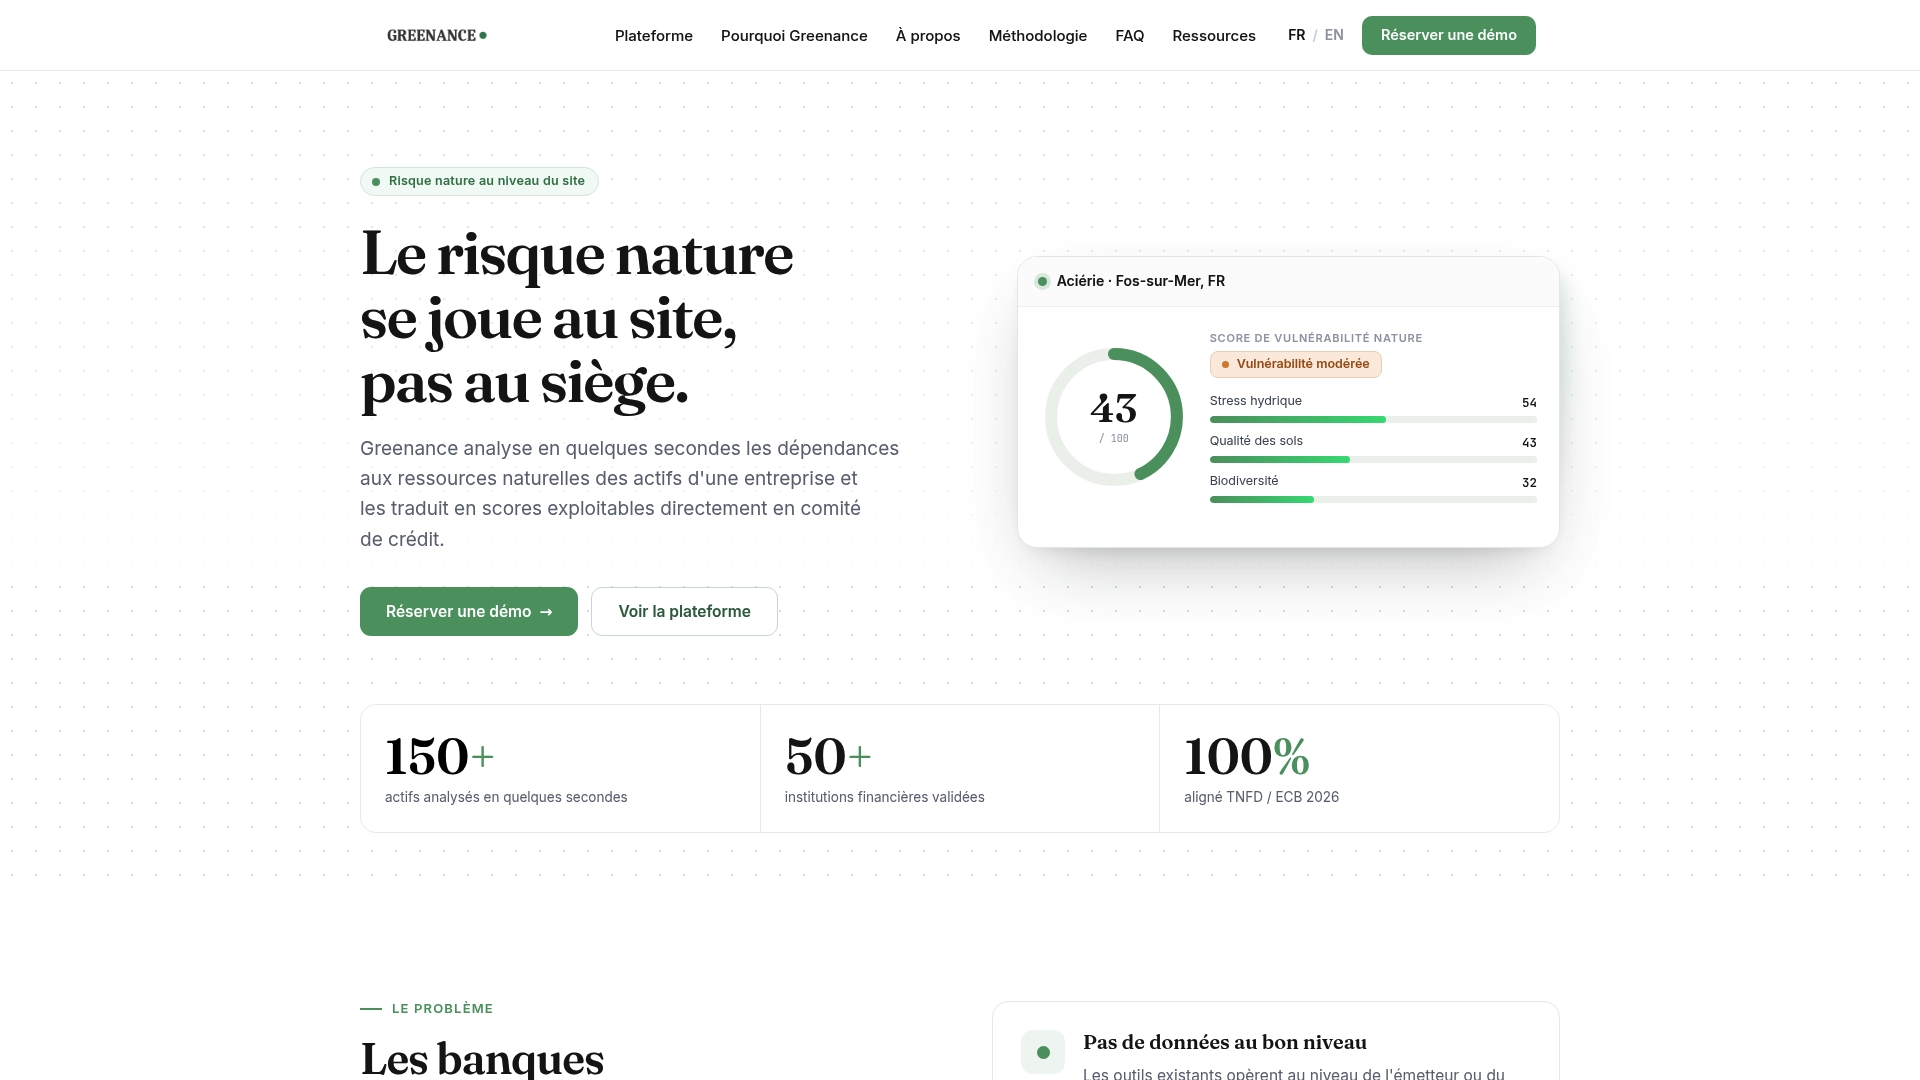
Un chiffre publié est défendable lorsqu'il repose sur une donnée localisée, sourcée et expliquée. C'est la raison pour laquelle Greenance est conçu pour analyser le risque nature au niveau du site : géolocalisation à partir du nom de la société, croisement avec des centaines de bases de données environnementales publiques, score de vulnérabilité accompagné d'une interprétation qualitative et d'une méthodologie documentée, validée avec des professionnels du secteur bancaire.
Cette approche vise à réduire le recours aux proxys là où une analyse site par site est possible, et à faire converger la donnée du dossier de crédit avec celle de la publication réglementaire. Les équipes risques disposent ainsi d'un référentiel unique, traçable, aligné sur les cadres TNFD, BCE et ABE.
Balthazar
Comment Greenance soutient les équipes risques et crédit
Greenance est une plateforme SaaS d'analyse automatisée du risque nature des actifs d'entreprise à l'échelle du site. Elle produit des scores de vulnérabilité, une interprétation qualitative lisible, des exports PDF structurés et des flags GO/NO-GO pour les comités de crédit, avec des recommandations de conformité TNFD/LEAP et BCE/EBA. La plateforme s'adresse aux banques commerciales, aux gérants d'actifs, aux assureurs crédit, aux banques de développement et aux cabinets de conseil.
Pour comprendre la construction des scores, la méthodologie du risque nature est documentée, et un exemple de rapport pour un comité de crédit montre le format des livrables. D'autres contenus sont regroupés dans la page Ressources. Une démonstration permet de tester l'analyse sur des sites de votre portefeuille.
FAQ
Qu'est-ce que le reporting Pilier 3 ESG ?
C'est la publication par les banques de leurs expositions aux risques ESG, en premier lieu climatiques, selon l'article 449a du CRR. Elle se compose de tableaux qualitatifs sur la gouvernance, la stratégie et la gestion des risques, et de modèles quantitatifs sur les risques de transition et physiques. Les normes techniques de l'ABE en fixent le format.
Le reporting Pilier 3 climat est-il identique au Pilier 3 ESG ?
Le volet climat est la partie quantitative aujourd'hui exigée du Pilier 3 ESG. Les modèles chiffrés portent sur le risque de transition et le risque physique, avec des indicateurs comme le GAR. Les aspects sociaux et de gouvernance restent traités surtout par des informations qualitatives.
Toutes les banques doivent-elles publier ?
Depuis le 1er janvier 2025, le CRR3 étend les obligations à l'ensemble des établissements, avec proportionnalité. Les grandes institutions cotées publient l'ensemble complet, les petits établissements non complexes un ensemble réduit et essentiel. La fréquence est annuelle, sauf pour les grandes institutions cotées.
Où les banques déposent-elles leurs données ?
L'ABE met en place le Pillar 3 Data Hub, qui centralise les données ESG sous forme lisible par machine. Les grands établissements sont concernés depuis le 30 juin 2025, et le raccordement des SNCIs est prévu à partir du 31 décembre 2025.
Quelle donnée faut-il préparer en priorité ?
La localisation des actifs, les émissions des contreparties et la performance énergétique des biens immobiliers financés. Une analyse du risque physique site par site, avec des sources et une méthode tracées, facilite à la fois la décision de crédit et la publication.
Sources
- Banque : l'ESG s'invite au Pilier 3, BM&A
- Disclosure ESG, quelles informations réglementaires, AEF
- Pilier III 2025, Caisse Régionale Nord de France
- ESG-Offenlegung nach Säule III, Horn & Company
- Avis de l'ABE sur les divulgations ESG, août 2025
- ITS de l'ABE sur les divulgations prudentielles ESG
- Guide de la BCE sur les risques liés au climat et à l'environnement
- Orientations de l'ABE sur la gestion des risques ESG
- Rapport Pilier 3 de Société Générale au 30 juin 2025
- Taxonomie européenne et Pilier 3 ESG, Deloitte
- Pilier 3 ESG, les informations définitives, Deloitte
- Benchmark des publications Pilier 3 ESG, Deloitte
- ESG Pilier III : application sur le marché français, BearingPoint
- EBA's New Disclosure Package, PwC
Recommandations
- Standardiser les rapports ESG : méthode, modèle de données et feuille de route
- EBA reporting ESG : ce que prévoit le module prudentiel et comment s'y préparer
- Attentes de l'ACPR en matière d'ESG : ce que les établissements doivent prouver
- Gouvernance des modèles ESG de risque nature : ce que l'établissement doit valider