
Le risque nature se traduit en ajustements mesurables de PD et de LGD grâce à une démarche structurée : géolocalisation des actifs, construction de scénarios d'impact physique, puis application d'overlays documentés. Les superviseurs attendent une justification méthodologique complète, pas une estimation intuitive. Les sections suivantes détaillent les données, les méthodes et le workflow de comité de crédit, avec le rôle qu'une solution comme Greenance peut jouer dans cette chaîne.
En bref:
- La modélisation du risque nature nécessite une géolocalisation précise et des scénarios documentés pour ajuster PD et LGD de façon traçable.
- Les données environnementales doivent couvrir toute la durée de référence et être doublées d'une documentation rigoureuse pour assurer l'auditabilité.
- La corrélation entre PD et LGD est essentielle, car un même événement physique peut simultanément augmenter la probabilité de défaut et déprécier le collatéral.
- Les approches actives incluent la combinaison de modèles statistiques, d'apprentissage automatique ou de scénarios permettant d'estimer cette dépendance.
- Un outil comme Greenance automatise la géolocalisation et le croisement de données pour générer rapidement un score de vulnérabilité exploitable en comité.
Table des matières
- De l'événement physique au paramètre PD LGD nature : la démarche conceptuelle
- Que disent les Guidelines EBA sur PD et LGD face au risque nature ?
- Quelles données et méthodes pour estimer PD et LGD avec le risque nature ?
- Pourquoi la corrélation PD–LGD compte dans les scénarios de risque nature
- Comment structurer le workflow crédit pour intégrer le risque nature ?
- Quelles sont les limites méthodologiques à connaître avant de se lancer ?
- Comment Greenance s'intègre au processus décisionnel crédit
- Perspective : où vont les pratiques PD-LGD face au risque nature
- Démarrer un pilote pour évaluer le risque nature sur vos actifs critiques
- Sources
- Questions fréquentes
De l'événement physique au paramètre PD LGD nature : la démarche conceptuelle
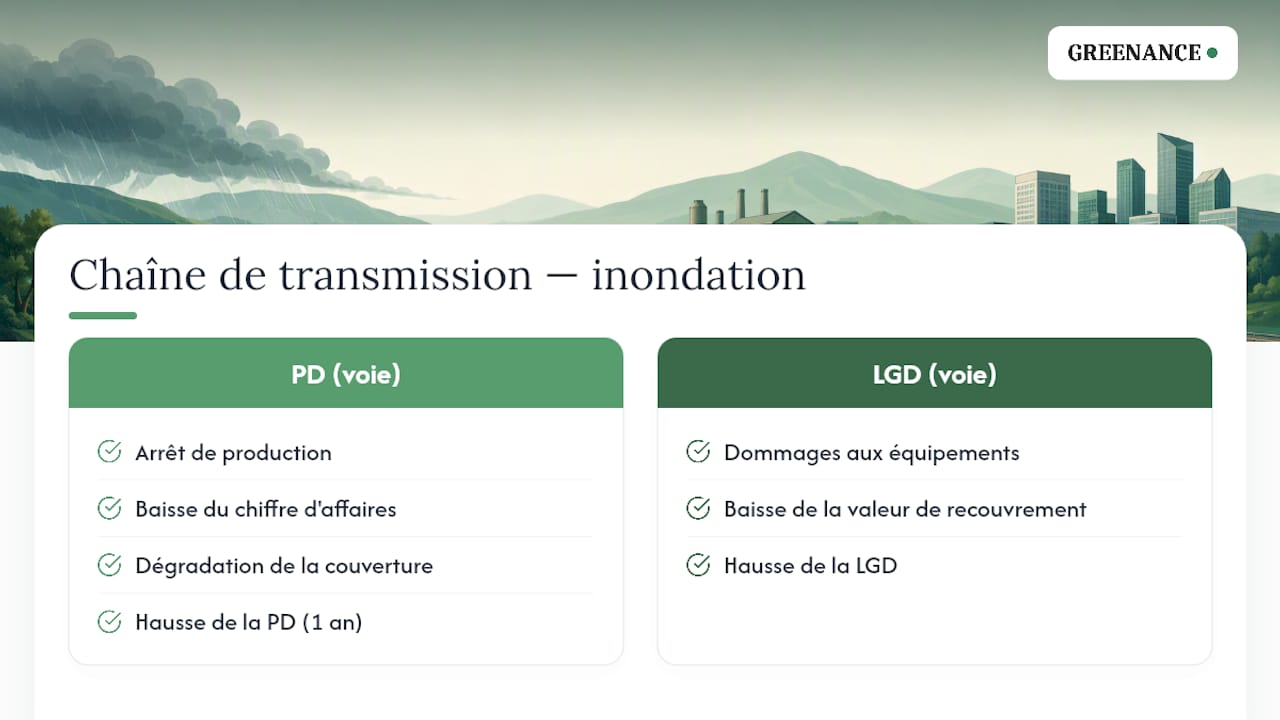
Un aléa naturel ne devient un problème de crédit que s'il traverse une chaîne de transmission précise. Une inondation endommage un site de production, ce qui interrompt l'activité, réduit le chiffre d'affaires, et fragilise la capacité de remboursement. Le même événement peut aussi détruire ou déprécier durablement un collatéral immobilier ou industriel, ce qui pèse directement sur la perte en cas de défaut. Comprendre cette bifurcation, PD ou LGD, ou les deux à la fois, est le point de départ de toute modélisation sérieuse du risque nature.
1. Identifier le canal de transmission dominant. Un choc de disponibilité en eau qui ralentit une usine agroalimentaire touche surtout le cash-flow opérationnel, donc la PD. Une sécheresse qui dévalue un terrain agricole ou une inondation qui endommage un entrepôt touche surtout la valeur de récupération, donc la LGD. Beaucoup d'événements combinent les deux effets avec des intensités différentes selon le secteur et la localisation exacte du site.
2. Choisir entre une lecture point in time et une lecture through the cycle. Les modèles PiT réagissent rapidement à un choc récent, ce qui convient à la gestion tactique d'un portefeuille exposé à un aléa saisonnier. Les modèles TtC lissent la volatilité et s'accordent mieux aux exigences de stabilité des approches IRB. En pratique, la plupart des banques commerciales combinent les deux : un cadre TtC pour la calibration réglementaire, complété par des overlays PiT quand un événement physique documenté justifie un ajustement ponctuel.
3. Construire l'overlay comme un ajustement traçable, pas comme une correction arbitraire. Un overlay pour risque nature doit indiquer la source de l'information physique, l'ampleur estimée de l'impact, et la durée pendant laquelle l'ajustement reste actif avant réévaluation.
Prenons un exemple simple : un site industriel situé en zone inondable de récurrence trentennale subit une inondation qui interrompt la production pendant une période prolongée. La chaîne se lit ainsi : arrêt de production → baisse du chiffre d'affaires trimestriel → dégradation des ratios de couverture du service de la dette → hausse de la PD à horizon un an. Si l'inondation a aussi endommagé les équipements donnés en garantie, la valeur de recouvrement baisse en parallèle, ce qui relève la LGD associée à cette même exposition.
Conseil de pro : Documentez systématiquement la durée de validité de chaque overlay lié à un événement physique. Un ajustement sans date de réexamen devient invisible dans le suivi du portefeuille et finit par fausser la lecture du risque réel.
Que disent les Guidelines EBA sur PD et LGD face au risque nature ?
Les Guidelines EBA sur l'estimation de la PD et de la LGD_EN.pdf?retry=1) (EBA-GL-2017-16) exigent que les établissements construisent leurs estimations sur une base de données de référence, la RDS, qui rassemble les défauts observés, les pertes réalisées et les facteurs explicatifs pertinents sur une période longue. Ce socle documentaire n'a pas été conçu pour le risque nature, mais il s'applique sans exception dès qu'un facteur environnemental devient un driver du modèle.
Trois attentes structurent l'exercice au quotidien :
- La RDS doit couvrir une période d'observation suffisamment longue pour capter un cycle économique complet, ce qui complique l'intégration de variables climatiques dont les séries historiques restent souvent courtes.
- Le traitement des défauts et la LGD in-default doivent documenter la valeur des collatéraux à la fois au moment du défaut et au moins un an avant, une exigence qui prend tout son sens quand un aléa physique a modifié cette valeur entre les deux dates.
- Les institutions doivent estimer une LGD pour toutes les tranches d'exposition dès qu'une permission d'utiliser leur propre modèle leur est accordée, ce qui interdit de traiter le risque nature comme un sujet annexe réservé à quelques portefeuilles pilotes.
Le discussion paper DP1/25 de la Bank of England sur l'estimation PD/LGD pour les crédits résidentiels illustre bien la tension entre rigueur théorique et faisabilité pratique. Le superviseur y reconnaît que le backcasting et les moyennes longues posent des difficultés opérationnelles réelles, et suggère des approches proportionnées, avec par exemple un plafond de cyclicité évoqué dans certains contextes de calibration. Cette tolérance méthodologique ouvre la porte à des solutions qui prouvent leur robustesse par la documentation plutôt que par une prétention à la perfection statistique.
Point clé à retenir : trois exigences EBA structurent tout modèle intégrant le risque nature. La RDS longue durée, la LGD in-default documentée au moment du défaut, et l'estimation obligatoire pour toutes les tranches sous permission IRB.
Pour l'auditabilité, chaque ajustement lié au risque nature doit rester traçable jusqu'à sa source de données brute, qu'il s'agisse d'une carte d'aléa inondation, d'un historique de sinistres assurantiels ou d'un score de vulnérabilité calculé par un tiers.
Quelles données et méthodes pour estimer PD et LGD avec le risque nature ?
L'estimation d'une PD ou d'une LGD tenant compte du risque nature exige des données bien plus granulaires que les indicateurs macroéconomiques utilisés dans les modèles classiques. Le niveau pertinent est celui du site, pas celui du secteur ni de la région administrative.
Les données indispensables :
- La géolocalisation précise de chaque actif physique, condition préalable à tout croisement avec une base d'aléas.
- Les cartographies d'aléas naturels : zones inondables, indices de stress hydrique, exposition à la sécheresse, proximité de zones protégées ou de milieux sensibles.
- L'historique des sinistres passés sur le site ou sur des sites comparables, quand cette information existe.
- Les données hydrologiques et météorologiques locales, croisées avec les cycles de production de l'activité concernée.
- La valeur du collatéral avant et après un choc documenté, condition posée explicitement par les Guidelines EBA, qui rappellent qu'un prix de marché seul ne suffit jamais à documenter une perte réelle.
Sur le plan méthodologique, trois familles d'approches coexistent aujourd'hui. La première ajoute simplement des variables environnementales aux modèles de scoring existants, ce qui reste l'option la plus facile à faire valider par un comité de modèles. La deuxième bascule vers des modèles fondés sur la projection de cash-flow, qui simulent directement l'effet d'un choc physique sur la trésorerie de l'emprunteur plutôt que de passer par un score composite. La troisième introduit l'apprentissage automatique pour détecter des relations non linéaires entre variables physiques et probabilité de défaut, une piste que la littérature professionnelle juge prometteuse pour mieux capter la dépendance PD–LGD, à condition de garantir une explicabilité suffisante pour convaincre la supervision, comme le souligne l'analyse de GARP sur les alternatives PD–LGD–EAD.
La transition vers ces approches alternatives reste progressive. La contrainte réglementaire, la disponibilité des données longues et l'inertie des systèmes de notation existants freinent l'adoption rapide, même quand la valeur ajoutée méthodologique est démontrée.
Conseil de pro : Ne mélangez jamais une donnée externe non documentée avec votre RDS interne sans tracer sa provenance. Un auditeur qui ne peut pas reconstituer l'origine d'une variable environnementale rejettera l'ajustement PD ou LGD qui en découle, même si le résultat final semble raisonnable.
Une précaution mérite d'être répétée : la complétude de la RDS pour la LGD reste souvent le point faible des projets de risque nature. Les institutions disposent rarement d'un historique de pertes suffisant sur des événements physiques extrêmes, ce qui pousse à recourir à des données externes. Ce recours est légitime, à condition d'être documenté avec la même rigueur qu'une donnée interne.
Pourquoi la corrélation PD–LGD compte dans les scénarios de risque nature
La probabilité de défaut et la perte en cas de défaut ne bougent pas indépendamment l'une de l'autre quand un choc physique frappe un portefeuille. Un même événement, une sécheresse régionale ou une inondation majeure, peut à la fois pousser plusieurs emprunteurs vers le défaut et faire chuter la valeur des collatéraux qu'ils ont mis en garantie au même moment. Ignorer cette covariance revient à sous-estimer systématiquement la perte attendue en période de choc.
La littérature professionnelle est claire sur ce point : traiter PD et LGD comme deux variables indépendantes, en multipliant simplement l'une par l'autre, biaise fortement le calcul de l'ECL dès qu'une corrélation forte existe entre les deux, selon l'analyse de GARP. Cette corrélation devient particulièrement problématique pour les risques nature, parce que les drivers physiques touchent souvent PD et LGD par le même canal géographique.
Trois approches méthodologiques permettent de capter cette dépendance :
- Les modèles conjoints, qui estiment PD et LGD simultanément à partir des mêmes variables physiques et macroéconomiques, plutôt que de les calibrer séparément puis de les combiner après coup.
- Les copules statistiques, qui modélisent explicitement la structure de dépendance entre les deux distributions sans imposer une forme fonctionnelle unique.
- Les approches empiriques par scénario, qui simulent un choc physique donné (une inondation de référence centennale, par exemple) et en déduisent l'impact conjoint sur un portefeuille de sites exposés, sur la base de l'historique disponible.
Pour rester exploitable en stress test, le résultat doit se traduire en unités que le comité comprend immédiatement : une variation de PD exprimée en points de pourcentage, une variation de LGD exprimée en pourcentage de la valeur d'exposition, et un impact final sur les provisions ECL ou sur les actifs pondérés par le risque. Un résultat de stress test qui reste sous forme de coefficient statistique abstrait ne sert à rien en comité de crédit.
Point clé à retenir : la covariance PD–LGD change la lecture du risque en période de choc, pas en période normale. C'est précisément dans les scénarios extrêmes, ceux que les modèles TtC lissent habituellement, que l'écart entre une approche indépendante et une approche conjointe devient significatif.
Comment structurer le workflow crédit pour intégrer le risque nature ?
Un comité de crédit ne peut pas exploiter un score de vulnérabilité brut. Il a besoin d'un protocole reproductible, avec des étapes claires et des seuils de décision définis en amont.
Le workflow type se déroule en cinq étapes :
- Saisie de l'identité du site : nom de la société ou de l'actif, adresse précise, secteur d'activité.
- Géolocalisation automatique de chaque site à partir de cette identité, condition préalable au croisement avec les bases d'aléas environnementaux.
- Scoring de vulnérabilité, calculé à partir du croisement entre la localisation et les centaines de sources de données disponibles sur l'eau, le sol, la biodiversité, la sécheresse et les inondations.
- Mapping vers les paramètres de risque : traduction du score en overlay PD, en overlay LGD, ou dans les deux, selon la nature de l'exposition identifiée en amont.
- Recommandation décisionnelle : ajustement de pricing, ajout de covenants spécifiques, exigence assurantielle renforcée, ou refus motivé (flag GO/NO-GO).
Pour que le comité puisse trancher rapidement, ces informations doivent apparaître dans un tableau de synthèse standardisé, avec au minimum le score de vulnérabilité du site, la qualification de l'impact (faible, modéré, fort, en horizon PiT ou TtC), la variation attendue qualitative de PD, et la variation attendue qualitative de LGD.
La gouvernance de ce processus ne peut pas rester informelle. Il faut désigner qui valide chaque ajustement, qu'il s'agisse d'un analyste senior, d'un comité de modèles ou d'une fonction de validation indépendante, et fixer une fréquence de réévaluation, généralement annuelle pour les sites à faible exposition et plus rapprochée pour les sites en zone de vulnérabilité confirmée. Les recommandations issues des discussions entre superviseurs et praticiens convergent sur ce point : mieux vaut un pilote limité, bien gouverné et validé de façon indépendante, qu'un déploiement large sans contrôle, comme le rappelle l'analyse de GARP sur les alternatives de modélisation du risque de crédit.
Conseil de pro : Fixez dès le départ un seuil de score de vulnérabilité qui déclenche automatiquement une revue manuelle, plutôt que de laisser chaque analyste juger au cas par cas. Cette règle simple évite les incohérences entre dossiers similaires traités par des équipes différentes.
Le reporting périodique vers la direction des risques doit inclure le nombre de sites réévalués, la distribution des scores de vulnérabilité sur le portefeuille, et l'évolution des overlays actifs par rapport à la période précédente.
Quelles sont les limites méthodologiques à connaître avant de se lancer ?
Aucun modèle intégrant le risque nature n'élimine l'incertitude propre à la matière première qu'il traite : des événements physiques rares, des données historiques limitées, et une valorisation post-choc souvent approximative.
Trois limites structurelles méritent d'être gardées en tête :
- La rareté des événements extrêmes rend statistiquement difficile la calibration de leur fréquence et de leur intensité future, d'autant que les régimes climatiques eux-mêmes évoluent, ce qui rend l'historique passé partiellement obsolète pour projeter l'avenir.
- La granularité géographique des bases de données publiques varie fortement d'une région à l'autre, ce qui peut créer un faux sentiment de précision quand un score agrège en réalité des informations de résolution très inégale.
- La valorisation post-choc d'un collatéral reste incertaine tant qu'une expertise indépendante n'a pas confirmé la dépréciation réelle, ce qui complique l'estimation immédiate de la LGD juste après un événement.
Trois biais courants reviennent régulièrement dans les projets mal cadrés : une agrégation géographique trop large qui masque la vulnérabilité réelle d'un site précis, une dépendance excessive à des jeux de données globaux non qualifiés pour l'usage réglementaire visé, et le recours à des modèles d'apprentissage automatique dont les décisions ne peuvent pas être expliquées à un auditeur ou à un superviseur.
Les bonnes pratiques pour limiter ces risques restent simples à énoncer, plus exigeantes à appliquer dans la durée : tester systématiquement les ajustements par backtesting dès que l'historique le permet, préférer des overlays prudents et documentés à des recalibrations complètes du modèle central, conserver une documentation exhaustive de chaque hypothèse de scénario, et réévaluer périodiquement les sites classés à risque plutôt que de figer un score une fois pour toutes.
Comment Greenance s'intègre au processus décisionnel crédit
Le protocole décrit plus haut, géolocalisation, croisement de données, score, mapping vers PD et LGD, suppose un outil capable de traiter chaque site individuellement et rapidement. C'est précisément la fonction que remplit Greenance dans une chaîne de décision crédit.
La plateforme géolocalise chaque site à partir du nom de la société, croise cette localisation avec des centaines de sources de données environnementales publiques couvrant l'eau, le sol, la biodiversité, la sécheresse, les inondations et les zones protégées, puis génère un score de vulnérabilité accompagné d'une interprétation qualitative lisible par un non-spécialiste. Le livrable final se présente sous forme d'export structuré, avec des flags GO ou NO-GO directement exploitables en comité.
Ce type d'analyse s'insère à un point précis du workflow : entre l'étape de géolocalisation automatique et celle du mapping vers les paramètres PD et LGD décrits plus haut. Le score remplace l'estimation manuelle, souvent approximative, que les équipes crédit produisaient auparavant à partir de cartes d'aléas génériques et peu adaptées à l'échelle du site.
| Élément du workflow | Apport concret |
|---|---|
| Géolocalisation | Identification automatique du site à partir du nom de la société |
| Croisement de données | Centaines de sources environnementales publiques analysées par site |
| Score de vulnérabilité | Résultat chiffré et interprétation qualitative directement lisibles |
| Livrable comité | Export PDF structuré avec flags GO/NO-GO |
| Conformité | Recommandations alignées sur les cadres TNFD/LEAP |
Contrairement aux outils qui raisonnent à l'échelle d'un secteur ou d'une région, cette approche cible le site industriel ou commercial précis financé par la banque, ce qui correspond exactement au niveau de granularité que les Guidelines EBA appellent à documenter dans la RDS. Les équipes crédit disposent ainsi d'un score défendable en quelques secondes, là où une analyse manuelle équivalente demandait auparavant plusieurs heures de recherche croisée entre bases de données disparates.
Perspective : où vont les pratiques PD-LGD face au risque nature
Les modèles de crédit qui ignorent encore le risque nature dans trois ans paraîtront aussi datés que ceux qui ignoraient le risque de taux dans les années 2000. Ce n'est pas une prédiction audacieuse : c'est la trajectoire naturelle d'une exigence réglementaire qui monte en puissance pendant que les données site-level deviennent enfin exploitables à grande échelle.
Ce qui va changer concrètement dans les trois prochaines années, c'est moins la théorie que l'échelle d'exécution. Les banques qui ont testé des variables environnementales sur quelques portefeuilles pilotes vont devoir industrialiser la démarche sur l'ensemble de leurs expositions sensibles, sous la pression conjointe des superviseurs et de leurs propres comités d'audit. L'apprentissage automatique gagnera du terrain pour capter la dépendance PD–LGD, mais seulement dans la mesure où l'explicabilité suivra, comme le rappelle justement l'analyse de GARP.
Mon conseil pour les équipes risques qui démarrent aujourd'hui : ne cherchez pas la perfection méthodologique avant de lancer un pilote. Choisissez d'abord vos actifs les plus critiques, ceux dont l'exposition physique est la plus évidente, documentez chaque étape avec la même rigueur que vous appliqueriez à un modèle IRB classique, et capitalisez les résultats pour convaincre votre fonction de validation interne. C'est ce cheminement pragmatique, pilote puis généralisation progressive, qui produira le plus de valeur défendable devant un superviseur.
— Balthazar
Démarrer un pilote pour évaluer le risque nature sur vos actifs critiques
Contrairement à une analyse manuelle croisant cartes d'aléas et rapports d'expertise site par site, une solution automatisée produit un score de vulnérabilité exploitable rapidement pour chaque actif géolocalisé, ce qui peut réduire le temps que les équipes crédit passent sur chaque dossier sensible.

Un pilote court reste la meilleure façon de tester cette approche avant un déploiement large. Sur un échantillon d'actifs critiques identifiés par votre équipe risques, l'exercice doit produire trois livrables mesurables : un rapport site-level par actif, un score de vulnérabilité chiffré et interprété, et une recommandation exploitable directement en comité. Ce type de pilote démontre en pratique trois choses : la reproductibilité du score sur des sites de secteurs différents, le temps de traitement réel par rapport à une analyse manuelle, et la lisibilité des livrables pour des membres de comité qui ne sont pas spécialistes de l'environnement. Pour documenter la robustesse méthodologique auprès de votre fonction de validation, la page méthodologie de Greenance détaille les sources croisées et les principes de calcul du score. Les équipes intéressées peuvent consulter les ressources disponibles et demander une démonstration directement sur la page d'accueil de Greenance.
Sources
Pour étayer une démarche interne, gardez sous la main les Guidelines EBA sur l'estimation de la PD et de la LGD, le discussion paper DP1/25 de la Bank of England sur l'estimation PD/LGD, et l'analyse de GARP sur les alternatives de modélisation PD–LGD–EAD. Ces trois documents couvrent respectivement le cadre réglementaire, les difficultés pratiques de calibration, et les pistes méthodologiques émergentes. La page méthodologie de Greenance et le glossaire du risque nature complètent utilement cette base documentaire pour un usage interne en comité.
Questions fréquentes
Qu'est-ce que le risque nature en PD LGD ?
Le risque nature en PD LGD désigne l'intégration de facteurs environnementaux et physiques, inondation, sécheresse, dégradation des sols, dans les paramètres de probabilité de défaut et de perte en cas de défaut utilisés par les modèles de crédit.
Comment traduire une inondation en ajustement de PD et LGD ?
On identifie d'abord si l'événement affecte le cash-flow de l'emprunteur (PD) ou la valeur du collatéral (LGD), puis on applique un overlay documenté, calibré sur des scénarios physiques précis et limité dans le temps.
Les Guidelines EBA imposent-elles explicitement le risque nature ?
Les Guidelines EBA-GL-2017-16 ne visent pas spécifiquement le risque nature, mais leurs exigences sur la RDS, la documentation des collatéraux et l'estimation obligatoire de la LGD s'appliquent dès qu'une variable environnementale devient un facteur de risque.
Pourquoi la corrélation PD–LGD est-elle critique pour le risque nature ?
Un même choc physique régional peut pousser plusieurs emprunteurs vers le défaut tout en dévaluant simultanément leurs collatéraux, ce qui biaise l'ECL si le modèle traite PD et LGD comme deux variables indépendantes.
Comment un outil comme Greenance aide-t-il un comité de crédit ?
Greenance géolocalise chaque site, croise cette localisation avec des centaines de sources de données environnementales, et produit un score de vulnérabilité avec export structuré et flags GO/NO-GO, directement utilisable dans le workflow décisionnel décrit plus haut.