
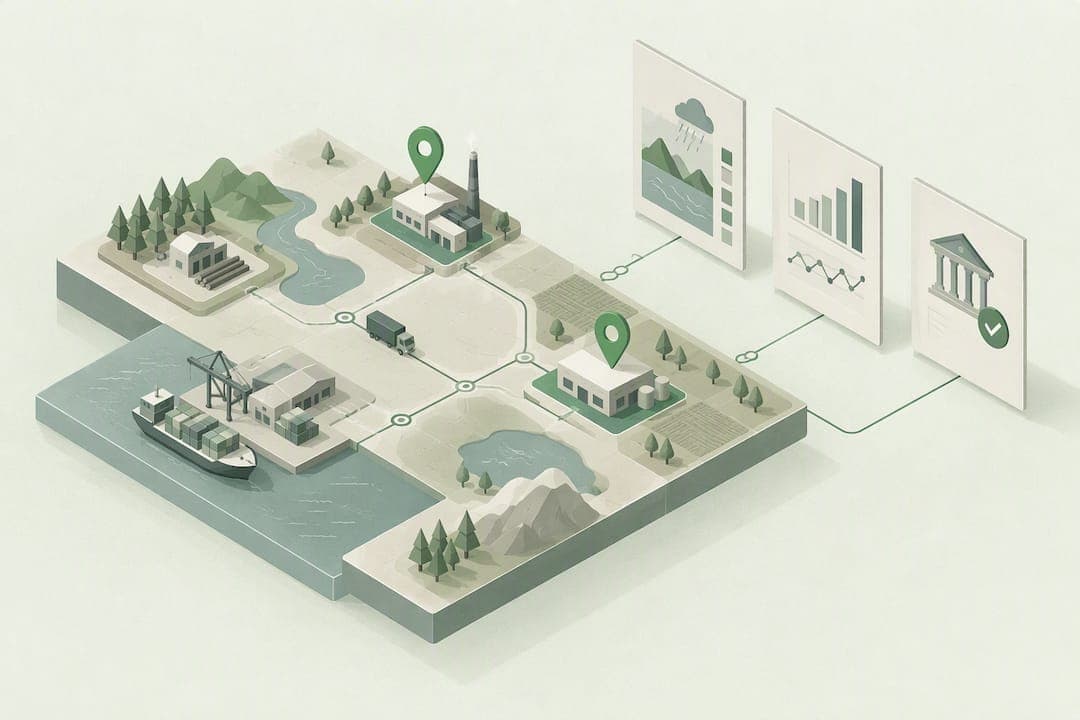
Pour des décisions de crédit défendables, évaluez le risque nature au niveau du site plutôt qu'à l'échelle du portefeuille ou du secteur. Les canaux d'impact, l'eau, la biodiversité, les inondations, se matérialisent localement et déterminent la capacité d'exploitation d'un actif. Les cadres TNFD, EBA et BCE convergent vers cette granularité. La checklist opérationnelle qui suit détaille comment produire un score exploitable pour un comité de crédit.
En bref:
- La granularité site par site est essentielle pour évaluer avec précision le risque environnemental, car la majorité des dépendances à l'eau ou à la biodiversité se jouent à cette échelle.
- Un score exploitable repose sur la localisation précise, l'exposition à l'eau, aux inondations et la dépendance sectorielle, en combinant plusieurs sources comme ENCORE, EXIOBASE ou PRTR.
- La réglementation encourage l'intégration systématique des risques ESG et environnementaux dans l'origination et le suivi des crédits, en exigeant une documentation méthodologique continue.
- Une plateforme automatisée comme Greenance permet de gagner du temps en géolocalisant et croisant rapidement plusieurs données environnementales pour produire un rapport facilement exploitable.
- La méthode doit rester prudente : les évaluations reposent sur des données incomplètes et évolutives, et nécessitent une triangulation pour limiter les incertitudes.
Table des matières
- Pourquoi l'analyse site par site change l'évaluation du risque crédit
- Cadres et attentes : TNFD LEAP, EBA et BCE expliqués pour les équipes crédit
- Données et méthodes pratiques pour produire un score de vulnérabilité site par site
- Checklist opérationnelle site par site à présenter au comité de crédit
- Intégrer l'évaluation nature dans l'origination, la notation et le monitoring
- Limites, incertitudes et formulation prudente pour le comité
- Perspective professionnelle sur la priorisation du risque nature
- Comment une plateforme automatisée facilite l'évaluation site par site
- Sources
- Questions fréquentes
Pourquoi l'analyse site par site change l'évaluation du risque crédit
Le mécanisme de transmission est direct : une rupture d'accès à l'eau réduit la production d'un site, ce qui comprime le flux de trésorerie de l'emprunteur et fragilise sa capacité de remboursement. Ce lien, souvent invisible à l'échelle du portefeuille, devient mesurable quand l'analyse descend au site.
Les travaux de la BCE sur les dépendances aux services écosystémiques montrent que la majorité des prêts aux entreprises en zone euro dépendent fortement d'au moins un service écosystémique, l'eau constituant le canal de risque dominant. Ce chiffre change la nature du travail d'un analyste crédit : il ne s'agit plus de vérifier une exposition sectorielle générique, mais de savoir si le site financé se trouve dans une zone de stress hydrique avéré.
Un autre phénomène mérite attention : celui de l'endogénéité, quand une banque finance des activités qui amplifient elles-mêmes la vulnérabilité du site qu'elles occupent, par exemple une extraction d'eau intensive dans une zone déjà en tension.
- L'eau agit comme le canal de transmission le plus documenté entre risque environnemental et défaut.
- Les secteurs agroalimentaire, textile et matériaux de construction figurent parmi les plus exposés aux dépendances écosystémiques.
- Le risque nature affecte à la fois la probabilité de défaut et la valeur de récupération du collatéral.
Cadres et attentes : TNFD LEAP, EBA et BCE expliqués pour les équipes crédit
L'approche TNFD LEAP structure l'évaluation en quatre étapes : Locate, Evaluate, Assess, Prepare. Les deux premières exigent une granularité fine, sans localisation précise du site, il devient impossible de relier une dépendance sectorielle à un impact réel. Cette exigence structure directement l'usage interne du cadre TNFD LEAP par les équipes risques.
Les lignes directrices de l'EBA demandent aux institutions d'intégrer les risques ESG, environnement compris, dans l'origination et le suivi du crédit, en combinant mesures qualitatives et quantitatives. Concrètement, cela signifie documenter la méthode de scoring et sa fréquence de mise à jour, pas seulement produire un chiffre.
Du côté prudentiel, la BCE a introduit un facteur climatique dans son cadre de collatéral, ce qui signifie que la vulnérabilité environnementale d'un actif peut désormais peser sur sa valeur de garantie et sur la capacité d'emprunt qui en découle, comme le permet un program do zarządzania nieruchomościami komercyjnymi.
- Locate et Evaluate exigent une géolocalisation systématique, pas une estimation sectorielle.
- L'EBA attend une intégration ESG documentée en origination et en monitoring continu.
- Le facteur climatique de la BCE relie directement la vulnérabilité nature à la valeur du collatéral.
Données et méthodes pratiques pour produire un score de vulnérabilité site par site
Plusieurs sources permettent de construire un score opérationnel sans dépendre d'un audit terrain systématique. La combinaison de ces sources, plutôt qu'une seule, réduit le risque d'angle mort.
- ENCORE fournit un scoring sectoriel des dépendances aux services écosystémiques, utile pour pondérer un site selon l'activité qui s'y déroule.
- EXIOBASE permet de remonter les chaînes de valeur et d'identifier les impacts indirects liés aux intrants.
- Le cadre NVaR développé par la BCE, associé à ENCORE et EXIOBASE, quantifie l'endogénéité du risque nature dans les portefeuilles bancaires.
- Les registres de pollution de type PRTR, les données hydrologiques et les zonages de type Natura 2000 complètent l'analyse locale.
La méthode pragmatique consiste à géolocaliser le site, croiser les indicateurs eau, inondation, pollution et biodiversité, pondérer selon la dépendance sectorielle identifiée par ENCORE, puis produire un flag exploitable pour le comité.
La triangulation entre plusieurs bases, complétée par des données déclarées par l'entreprise emprunteuse, compense en partie ces lacunes.
Conseil de pro : commencez par les indicateurs eau et pollution avant d'élargir à la biodiversité, ils couvrent la majorité des cas de matérialité financière identifiés par la BCE.
Checklist opérationnelle site par site à présenter au comité de crédit
Un dossier défendable repose sur un socle de données minimales et sur des métriques lisibles par des personnes qui ne sont pas spécialistes de l'environnement.
- Géolocaliser précisément le site, pas seulement l'adresse du siège social de l'emprunteur.
- Documenter l'exposition à l'eau et aux inondations à partir de données hydrologiques publiques.
- Vérifier la proximité de zones protégées de type Natura 2000 ou équivalent.
- Consulter les historiques de pollution disponibles dans les registres PRTR locaux.
- Croiser la dépendance sectorielle du site avec la base ENCORE.
- Produire un score de vulnérabilité agrégé et une note de sensibilité PD/LGD proxy.
- Émettre un flag GO, GO avec conditions, ou NO GO, accompagné de recommandations de covenant.
La majorité des prêts aux entreprises en zone euro dépendent fortement d'au moins un service écosystémique, selon une étude de la BCE, ce qui signifie qu'un score de vulnérabilité par site n'est pas un exercice marginal mais concerne une part importante des dossiers d'un portefeuille commercial.
Le processus décisionnel qui suit peut rester simple : un score faible ne déclenche aucun ajustement, un score intermédiaire justifie une révision du LTV ou du taux, un score élevé impose des obligations contractuelles de mitigation ou un refus motivé.

Intégrer l'évaluation nature dans l'origination, la notation et le monitoring
L'insertion du score nature dans le cycle de crédit fonctionne mieux à trois moments précis : la due diligence initiale, la constitution du dossier comité, et le monitoring périodique du portefeuille existant. Un score calculé une seule fois à l'origination perd sa valeur si les conditions environnementales du site évoluent.
Les tableaux de bord internes gagnent à suivre les expositions classées à risque élevé, les concentrations géographiques de sites vulnérables et les incidents environnementaux recensés sur la période de revue.
- La collecte des données revient généralement à l'analyste crédit ou à une fonction ESG dédiée.
- La validation méthodologique doit rester traçable pour répondre aux attentes de supervision.
- Une fréquence de revue annuelle, ou déclenchée par un événement climatique majeur, reste une pratique raisonnable.
Limites, incertitudes et formulation prudente pour le comité
Les évaluations de risque nature reposent sur des données parfois incomplètes, des scénarios climatiques incertains et une résolution spatiale ou temporelle limitée. Aucun score ne doit être présenté comme une certitude absolue.
Les mesures d'atténuation incluent une analyse de sensibilité, la triangulation entre plusieurs sources et l'ajout d'exigences contractuelles de remédiation pour les emprunteurs les plus exposés. Le NGFS souligne que les données disponibles suffisent déjà à agir, à condition de documenter la méthode.
Une phrase type à joindre au dossier comité pourrait préciser la méthodologie utilisée, les sources de données mobilisées et leur date de référence, afin que la décision reste vérifiable a posteriori.
Perspective professionnelle sur la priorisation du risque nature
La priorité opérationnelle reste simple : géolocaliser vite, concentrer l'analyse sur l'eau et les polluants, puis automatiser l'export vers le comité. Industrialiser les flux de données avant d'élargir la profondeur d'analyse évite de construire un dispositif sophistiqué mais inutilisable en volume. Les preuves méthodologiques publiées par Greenance illustrent cette approche pragmatique, fondée sur la base sectorielle ENCORE.
— Balthazar
Comment une plateforme automatisée facilite l'évaluation site par site
Produire un score défendable pour chaque site d'un portefeuille demande normalement des semaines d'agrégation manuelle entre bases hydrologiques, registres de pollution et données sectorielles. La plateforme Greenance automatise cette étape : elle géolocalise chaque site à partir du nom de la société, croise des centaines de sources environnementales publiques et restitue un score de vulnérabilité accompagné d'une interprétation qualitative lisible sans formation technique.

Les exports PDF structurés et les flags GO/NO GO s'intègrent directement dans un dossier comité, avec une méthodologie documentée alignée sur les attentes TNFD, BCE et EBA. Pour les équipes qui gèrent un volume important de sites, cette automatisation réduit le temps consacré à la collecte de données au profit de l'analyse de décision. La page dédiée à la plateforme détaille les modalités d'accès.
Sources
Pour construire un dossier solide, commencez par la guidance TNFD LEAP pour la méthode, puis les lignes directrices EBA pour les attentes prudentielles, et les études de la BCE pour les données chiffrées. Le glossaire du risque nature aide à harmoniser le vocabulaire entre équipes.
- TNFD — Guidance on the identification and assessment of nature-related issues: The TNFD LEAP approach V1.1
- ECB — Living in a world of disappearing nature: physical risk and the implications for financial stability
- EBA — Final Guidelines on the management of ESG risks
- NGFS — Nature package (information note)
Questions fréquentes
Qu'est-ce que le risque nature au niveau d'un site industriel ?
Il s'agit de la vulnérabilité environnementale propre à un site, exposition à l'eau, à l'inondation, à la pollution ou à la perte de biodiversité, qui peut affecter sa capacité de production ou sa valeur en tant que collatéral. Cette approche diffère d'une analyse sectorielle générique car elle localise précisément le risque.
Pourquoi la BCE et l'EBA demandent-elles une granularité site par site ?
Parce qu'une part importante des prêts aux entreprises dépend fortement d'au moins un service écosystémique, l'eau étant le canal dominant selon une étude de la BCE. Une analyse à l'échelle du portefeuille masque ces dépendances locales que les régulateurs veulent voir intégrées dans l'origination.
Quelles données suffisent pour produire un score exploitable rapidement ?
Un socle raisonnable combine la géolocalisation du site, les indicateurs d'exposition à l'eau et aux inondations, les historiques de pollution et la dépendance sectorielle issue d'ENCORE. Cette combinaison couvre les canaux de risque les plus documentés sans exiger un audit terrain complet.
Comment Greenance aide-t-elle une équipe crédit sur ce sujet ?
Une solution logicielle automatise la géolocalisation des sites et le croisement avec des centaines de sources environnementales pour produire un score de vulnérabilité et des exports destinés aux comités de crédit, avec une méthodologie s'appuyant notamment sur la base sectorielle ENCORE, alignée avec les attentes TNFD, BCE et EBA.