
Pour une banque, les KPI TNFD se répartissent en trois familles : les métriques transversales de la divulgation C (C7.0 à C7.4), les deux métriques sectorielles réservées aux institutions financières (FI.C0.0 et FI.C0.1) et les objectifs chiffrés que l'établissement fixe lui-même. Ces indicateurs mesurent l'exposition du portefeuille aux risques, dépendances et impacts liés à la nature. Cet article détaille chaque métrique, la manière de la calculer, les données nécessaires et le lien avec la décision de crédit.
En bref
- La TNFD organise l'information en 14 divulgations recommandées, réparties en quatre piliers : gouvernance, stratégie, gestion des risques et impacts, indicateurs et objectifs.
- Pour les banques, le guide v2.0 de juin 2024 ajoute deux métriques d'exposition : FI.C0.0 (secteurs à forte dépendance ou impact) et FI.C0.1 (localisations sensibles).
- FI.C0.0 mesure des dépendances et impacts potentiels, non réels : l'analyse au niveau du site est nécessaire pour qualifier le risque effectif d'une contrepartie.
- Les obligations contraignantes proviennent des textes européens et français (lignes directrices EBA, CSRD, CRD6), la TNFD fournissant le cadre de méthode.
Table des matières
- Ce que la TNFD attend d'une banque
- Les métriques TNFD applicables aux institutions financières
- Calculer et agréger : méthode et données
- Fixer des objectifs et mesurer les progrès
- Du reporting à la décision de crédit
- Le cadre réglementaire qui rend ces KPI incontournables
- Notre point de vue
- Greenance pour calculer vos indicateurs au niveau du site
- FAQ
- Sources
Ce que la TNFD attend d'une banque
La TNFD (Taskforce on Nature-related Financial Disclosures) est une initiative mondiale, pilotée par le marché et fondée sur la science. Elle fournit aux entreprises et aux institutions financières un cadre de gestion et de divulgation des risques liés à la nature, dans ses recommandations publiées en septembre 2023.
Le guide complémentaire pour les institutions financières, version 2.0 de juin 2024, s'adresse aux banques, assureurs, gestionnaires d'actifs et institutions de financement du développement. Il est conçu pour s'appliquer au niveau de l'entité et non du produit financier. Un établissement ne publie donc pas un indicateur par ligne de crédit, mais une lecture consolidée de son portefeuille.
Le cadre repose sur 14 divulgations recommandées couvrant dépendances, impacts, risques et opportunités. Les KPI se rattachent au quatrième pilier, « indicateurs et objectifs ». Ils ne se comprennent toutefois qu'à la lumière des trois autres : un chiffre d'exposition n'a de valeur que si la gouvernance, la stratégie et le processus de gestion des risques qui l'entourent sont décrits.

Trois catégories de risques à traduire en indicateurs
Le document TNFD « Asking Better Questions », destiné aux directeurs des risques et aux comités des risques, distingue trois types de risques liés à la nature pour une banque :
- les risques physiques, issus de la dégradation de la nature et de la perte de services écosystémiques ;
- les risques de transition, liés au désalignement des acteurs économiques avec les actions de protection, de restauration ou de réduction des impacts négatifs ;
- les risques systémiques, c'est-à-dire l'effondrement du système entier plutôt que la défaillance de parties isolées.
Le même document indique que les plus grandes dépendances et impacts d'une banque proviennent de ses activités de financement ou des chaînes de valeur amont et aval des entreprises financées. C'est la raison pour laquelle les KPI d'une banque portent sur les contreparties et non sur ses propres locaux.
Les métriques TNFD applicables aux institutions financières
Selon le guide v2.0, les métriques pertinentes pour une institution financière sont les suivantes.
| Code | Ce que la métrique mesure | Usage typique en banque |
|---|---|---|
| C7.0 | Valeur des actifs, passifs, revenus et dépenses vulnérables aux risques de transition liés à la nature | Pilotage du risque de transition du portefeuille |
| C7.1 | Valeur des actifs, passifs, revenus et dépenses vulnérables aux risques physiques liés à la nature | Pilotage du risque physique (eau, sécheresse, inondations) |
| C7.2 | Description et valeur des amendes et sanctions significatives dues à des impacts négatifs sur la nature | Suivi des contentieux et du risque de réputation |
| C7.3 | Montant de dépenses en capital, de financement ou d'investissement déployé vers des opportunités liées à la nature | Suivi du financement de solutions positives pour la nature |
| C7.4 | Augmentation et proportion du revenu provenant de produits et services à impacts positifs démontrables | Mesure des offres de finance durable |
| FI.C0.0 | Exposition à un ensemble défini de secteurs à dépendances et impacts significatifs | Cartographie sectorielle du portefeuille |
| FI.C0.1 | Exposition aux entreprises ayant des actifs ou activités dans des localisations sensibles | Lecture géographique du portefeuille |
Source des codes et définitions : guide TNFD pour les institutions financières v2.0, juin 2024.
FI.C0.0 : l'exposition sectorielle
La métrique FI.C0.0 recommande de divulguer l'exposition à un ensemble défini de secteurs considérés comme ayant des dépendances et impacts significatifs. Elle se calcule sur l'ensemble du portefeuille, sans exclure les secteurs à faible exposition, avec les codes sectoriels standardisés de l'Annexe 1. La matérialité se lit dans la proportion d'exposition aux secteurs de l'Annexe 1 par rapport à l'ensemble du portefeuille.
À titre d'illustration, Standard Chartered a identifié dans son Nature Report 2025 les secteurs les plus sensibles de son portefeuille CIB, qui représentent 8 % de l'exposition totale de ce portefeuille en 2025.
FI.C0.1 : les localisations sensibles
La métrique FI.C0.1 porte sur les entreprises ayant des actifs ou activités dans des localisations sensibles. Le guide les définit comme des zones d'intégrité écosystémique élevée, de déclin rapide de cette intégrité, de risques physiques hydriques élevés, ou d'importance pour la fourniture de services écosystémiques. Le premier périmètre retenu est la localisation des actifs et activités dans les opérations directes des entreprises du portefeuille.
Cette métrique suppose de connaître l'adresse réelle des sites, ce qui est rarement disponible dans un dossier de crédit standard.
Calculer et agréger : méthode et données
Le calcul suit une logique en quatre étapes, directement tirée des définitions du guide.
- Cartographier le portefeuille par secteur. Chaque contrepartie reçoit un code sectoriel de l'Annexe 1. L'exposition (encours, engagements) est agrégée par secteur, sans exclusion.
- Localiser les sites des contreparties. Pour FI.C0.1, il faut les coordonnées des actifs et activités des opérations directes, puis les croiser avec des couches de données sur l'intégrité des écosystèmes, le stress hydrique et les zones d'importance pour les services écosystémiques.
- Exprimer l'exposition en valeur et en proportion. La valeur absolue renseigne sur le montant à risque ; la proportion du portefeuille permet la comparaison d'un exercice à l'autre.
- Documenter les hypothèses. Sources de données, proxys et périmètres doivent être tracés pour que le chiffre soit audité et reproductible.
Une mesure potentielle, pas un risque avéré
Le guide précise que FI.C0.0 mesure des dépendances et impacts potentiels, non réels. L'identification des dépendances ou impacts réels exige une analyse supplémentaire, que le calcul de la métrique peut orienter. Un secteur à forte dépendance à l'eau ne produit pas le même risque selon que le site se situe en bassin tendu ou non. La granularité du site est donc ce qui transforme un indicateur d'exposition en information de crédit.
C'est l'objet de l'approche LEAP (Locate, Evaluate, Assess, Prepare), que présente notre page sur TNFD et LEAP, et de l'analyse décrite dans notre article sur les indicateurs biodiversité en banque.
Les limites de données, une réalité reconnue
Les banques publient aujourd'hui avec des données imparfaites. Dans son rapport, Standard Chartered indique que, sur les données actuellement accessibles, quantifier la matérialité reviendrait à s'appuyer fortement sur des estimations et des proxys, et que la banque travaille à améliorer la disponibilité des données pour ses prochains rapports.
En France, La Banque Postale a utilisé le Global Biodiversity Score développé par CDC Biodiversité, en combinant des facteurs d'impact sectoriels avec les montants de financement, selon son rapport TNFD de décembre 2024. Cette approche sectorielle est un point de départ pragmatique. Elle se complète ensuite par des données au niveau du site pour les expositions les plus matérielles.

Fixer des objectifs et mesurer les progrès
La divulgation C des recommandations impose de décrire les objectifs utilisés pour gérer les dépendances, impacts, risques et opportunités, ainsi que la performance par rapport à ces objectifs. La TNFD propose par ailleurs une approche d'indicateurs avancés, qui s'appuie sur la meilleure science disponible et sur les métriques déjà employées par le marché via SASB, GRI, CDP et EFRAG.
En pratique, une banque peut structurer ses objectifs autour de trois familles :
- Objectifs d'exposition : plafonner ou réduire la part du portefeuille dans les localisations sensibles ou dans les secteurs les plus dépendants, avec une trajectoire datée.
- Objectifs de qualité de la donnée : porter progressivement la part des contreparties analysées au niveau du site, afin de réduire la dépendance aux proxys.
- Objectifs d'opportunité : suivre le financement dirigé vers des solutions fondées sur la nature (métrique C7.3) et la part de revenu issue de produits à impact positif démontrable (C7.4).
Chaque objectif doit s'accompagner d'un périmètre, d'une année de référence et d'une méthode de calcul stable. Un changement de méthode d'une année sur l'autre doit être expliqué dans la publication.
Du reporting à la décision de crédit
Un KPI publié n'a d'intérêt pour la gestion des risques que s'il alimente le processus d'octroi et de suivi. La Banque Postale, première banque commerciale française à s'engager à publier un rapport nature suivant la TNFD, a réalisé en 2023 une analyse des risques liés à la nature sur une partie de ses financements selon l'approche LEAP. La démarche relie ainsi la localisation, l'évaluation, l'appréciation du risque et la préparation de la réponse.
Pour les équipes crédit, l'intégration passe par quelques points de contrôle :
- À l'instruction : un score de vulnérabilité par site, accompagné d'une interprétation qualitative lisible par le comité, et un signal de décision (go, no-go ou conditions).
- Au suivi : une actualisation périodique des expositions en localisation sensible, afin que FI.C0.1 reflète le portefeuille réel et non celui de l'octroi.
- Au reporting : des exports structurés qui rattachent chaque chiffre publié à ses sources, ce qui facilite l'audit interne et les échanges avec le superviseur.
Notre article sur l'intégration de la TNFD dans le crédit détaille cette méthode, et l'exemple de rapport risque nature pour un comité de crédit montre le format attendu. Pour relier les indicateurs au coût du risque, voir impacts nature et coût du risque.
Le cadre réglementaire qui rend ces KPI incontournables
La TNFD fournit une méthode ; les obligations contraignantes viennent des textes européens et français. Trois repères structurent le calendrier d'une banque en France.
- Lignes directrices EBA sur les risques ESG. L'EBA a publié le 9 janvier 2025 ses directives finales sur l'intégration des critères ESG dans l'identification, l'évaluation et la gestion des risques, avec un horizon d'au moins dix ans. Elles s'appliquent à partir du 11 janvier 2026, et à partir du 11 janvier 2027 pour les établissements de petite taille ou non complexes, selon la lettre réglementaire d'EY.
- CSRD. La directive « Stop the Clock » du 16 avril 2025 a assoupli le calendrier pour les vagues 2 et 3, et la loi DDADUE du 30 avril 2025 a reporté en France le calendrier de la même manière, d'après les lignes directrices du H2A. Les plans de transition des banques sont inclus dans les rapports de durabilité, comme le rappelle le mémo de la Fédération bancaire française.
- CRD6. Son décret d'application, qui vise les établissements de crédit, sociétés de financement, entreprises d'investissement et l'ACPR, est entré en vigueur le 26 avril 2026.
Les KPI TNFD constituent un moyen structuré de documenter ces exigences sur la nature. Notre article sur la conformité TNFD des banques détaille les attentes de la supervision.
Notre point de vue
Une banque qui publie FI.C0.0 et FI.C0.1 franchit une première étape utile, mais l'exposition sectorielle ne dit pas si un site précis est vulnérable. Deux entreprises du même secteur peuvent présenter des risques physiques très différents selon la ressource en eau, la proximité d'une zone protégée ou l'exposition aux inondations.
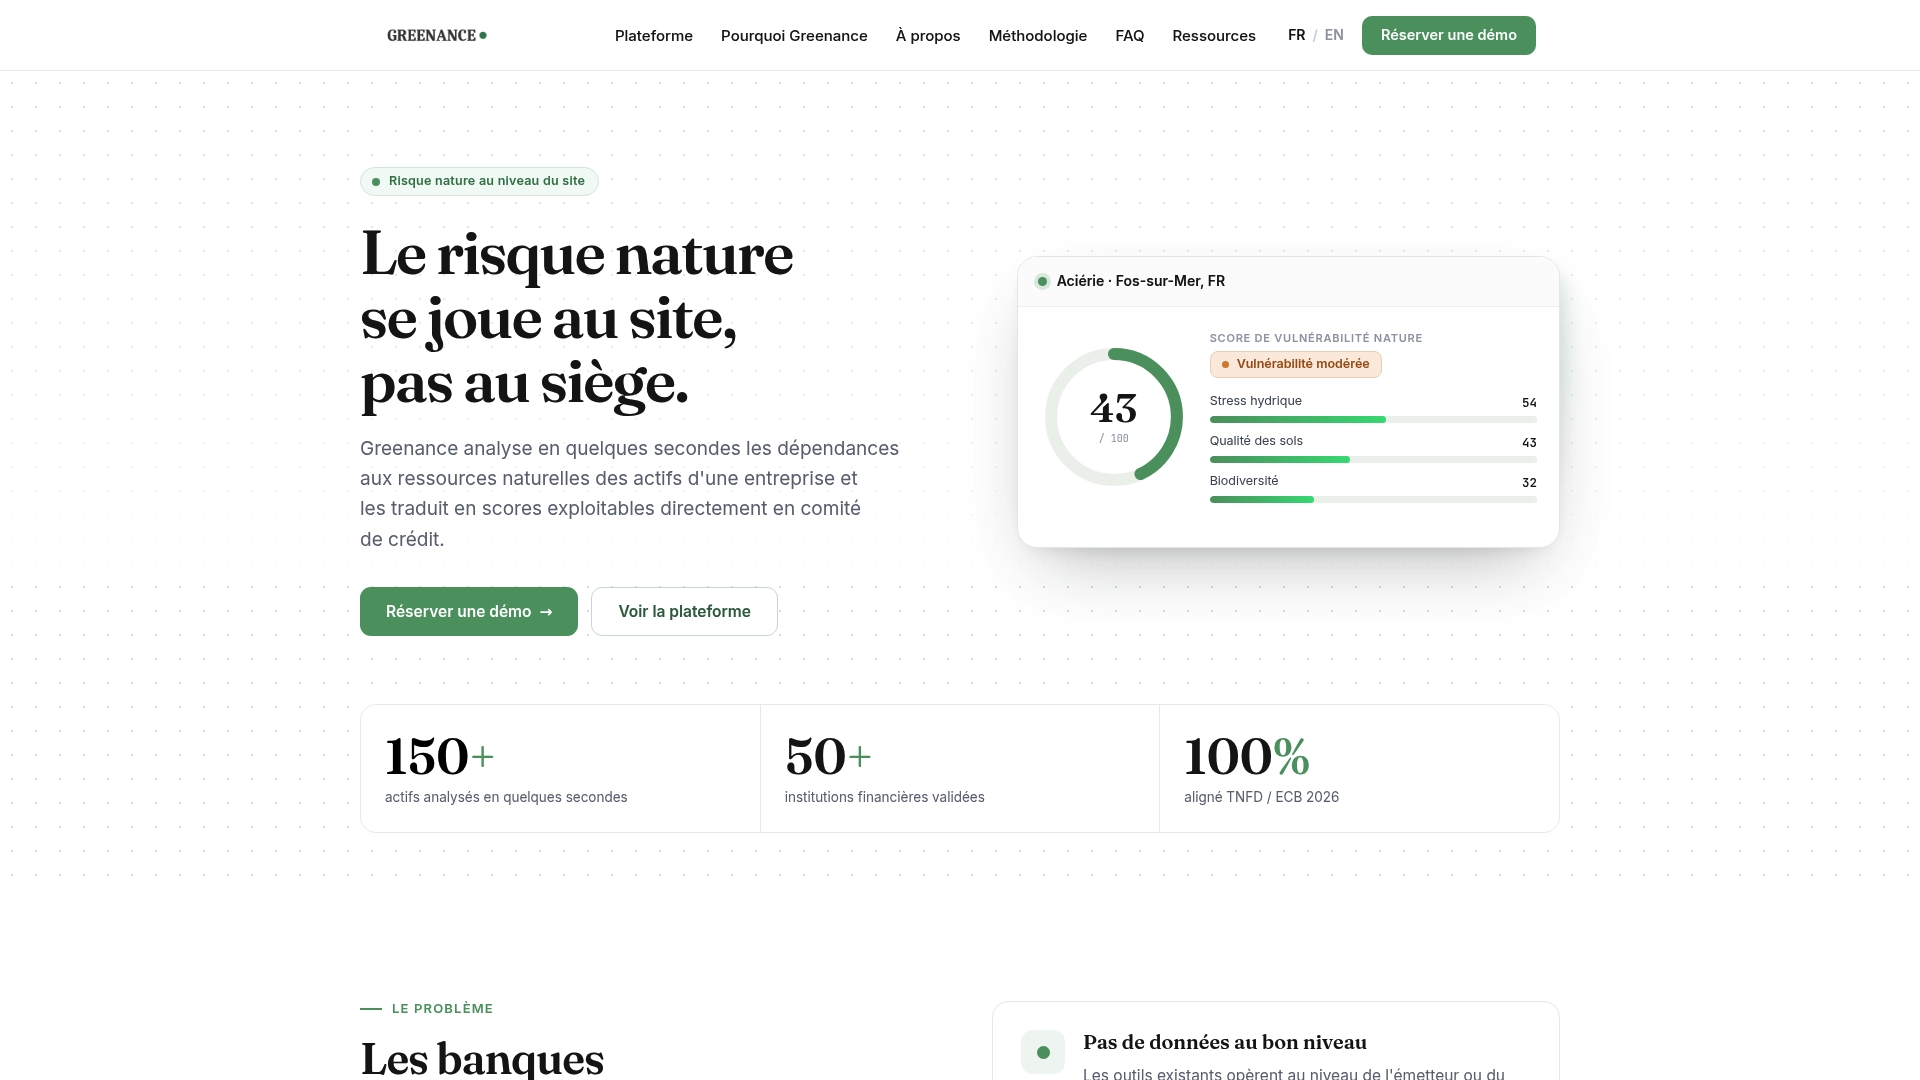
C'est pourquoi nous avons conçu Greenance autour du site. La plateforme géolocalise chaque site à partir du nom de la société, croise des centaines de bases de données environnementales publiques et produit un score de vulnérabilité accompagné d'une interprétation qualitative et d'une méthodologie documentée. Notre approche vise à rendre le KPI de portefeuille traçable jusqu'à l'actif, et à fournir au comité de crédit un élément de décision défendable.
Nous considérons que la qualité de la donnée est le véritable sujet des KPI nature : plus la part des contreparties analysées au niveau du site augmente, moins les publications reposent sur des proxys.
Balthazar
Greenance pour calculer vos indicateurs au niveau du site
Greenance est une plateforme SaaS d'analyse automatisée du risque nature des actifs d'entreprise, destinée aux banques commerciales, gestionnaires d'actifs, assureurs crédit, banques de développement et cabinets de conseil. Elle fournit des scores de vulnérabilité par site, des exports PDF structurés, des signaux GO/NO-GO pour le comité de crédit et des recommandations de conformité TNFD/LEAP et BCE/EBA. Les données sont tracées et la méthodologie du risque nature est documentée. Pour découvrir la plateforme et demander une démonstration, rendez-vous sur le site.
Pour aller plus loin, la page Ressources rassemble nos analyses, et le baromètre 2026 sur le risque nature et l'analyse crédit propose un état des pratiques.
FAQ
Les KPI TNFD sont-ils obligatoires pour une banque française ?
La TNFD publie des recommandations de divulgation, non un texte de loi. Les obligations contraignantes proviennent des textes européens et français, comme les lignes directrices de l'EBA sur les risques ESG, applicables depuis le 11 janvier 2026, la CSRD et la transposition de CRD6. Les KPI TNFD servent à documenter ces exigences sur le volet nature.
Quelle différence entre FI.C0.0 et FI.C0.1 ?
FI.C0.0 mesure l'exposition du portefeuille à des secteurs aux dépendances et impacts significatifs sur la nature, à partir de codes sectoriels. FI.C0.1 mesure l'exposition aux entreprises dont les actifs ou activités sont situés dans des localisations sensibles. La première est sectorielle et potentielle, la seconde est géographique et exige des données de localisation.
Que faire quand les données sur les contreparties sont incomplètes ?
Les banques commencent généralement par des facteurs d'impact sectoriels combinés aux montants de financement, comme l'a fait La Banque Postale avec le Global Biodiversity Score. Il convient ensuite d'indiquer les proxys utilisés et d'étendre progressivement l'analyse au niveau du site, en priorité pour les expositions les plus élevées.
Quels KPI mesurent les opportunités liées à la nature ?
La métrique C7.3 mesure le montant de dépenses en capital, de financement ou d'investissement déployé vers des opportunités liées à la nature. La métrique C7.4 mesure l'augmentation et la proportion du revenu issu de produits et services à impacts positifs démontrables sur la nature.
Sources
- Recommandations de la TNFD, septembre 2023
- Recommendations of the TNFD, September 2023 (version anglaise)
- Résumé exécutif des recommandations TNFD
- TNFD, Additional guidance for financial institutions v2.0
- TNFD, guide institutions financières v2.0 (FI.C0.0)
- TNFD, guide institutions financières v2.0 (FI.C0.1)
- TNFD, Asking Better Questions on Nature for Banks
- Standard Chartered, Nature Report 2025
- La Banque Postale, rapport Climate Nature
- EY, Lettre réglementaire de mars 2025
- H2A, lignes directrices CSRD, janvier 2026
- FBF, Finance durable 2025
- PwC Avocats, directive CRD6