
Un KPI nature de portefeuille est un indicateur qui mesure comment les actifs financiers détenus dépendent de la nature, l'affectent et s'exposent à sa dégradation. Contrairement au climat, aucune unité unique ne tient lieu de « tonne de CO₂e » : un suivi robuste combine donc plusieurs indicateurs, calculés site par site, puis agrégés au niveau du portefeuille. Cet article détaille les familles d'indicateurs utiles, la méthode d'agrégation, la place de la localisation et du secteur, les limites des données et les attentes de supervision en France et en zone euro.
En bref
- Les KPI nature se répartissent en trois familles : dépendances aux services écosystémiques, impacts sur la biodiversité et risques financiers (physiques et de transition).
- Il n'existe pas d'unité universelle comparable à la tonne de CO₂e : l'IIF relève ce manque comme un défi central de comparaison.
- Un indicateur sectoriel ne suffit pas : la localisation précise de chaque site change la lecture du risque, d'où l'intérêt d'une analyse à l'échelle du site avant l'agrégation.
- La BCE attend des banques qu'elles intègrent la nature dans leur gestion des risques, et constate une application encore partielle des pratiques.
- Un bon KPI est traçable : source, date, méthode et limites doivent être documentées pour résister à un comité de crédit ou à un contrôle.
Table des matières
- Ce que recouvrent les KPI nature d'un portefeuille
- Pourquoi le sujet pèse sur les portefeuilles financiers
- Les familles de KPI nature à suivre
- Calculer et agréger : la méthode
- Localisation, secteur et incertitude des données
- Ce que la supervision attend
- Utiliser les KPI dans la décision de crédit
- Le point de vue de Greenance
- Automatiser le calcul avec la plateforme Greenance
- Questions fréquentes
- Sources
Ce que recouvrent les KPI nature d'un portefeuille
Les indicateurs climatiques mesurent essentiellement un flux, les émissions de gaz à effet de serre, exprimé dans une unité commune. La nature, elle, recouvre l'eau, les sols, les espèces, les habitats et les services que les écosystèmes rendent aux entreprises. Chaque dimension a sa métrique propre, et ces dimensions ne se compensent pas entre elles.
La Banque de France distingue deux grandes catégories de risques financiers liés à la biodiversité. Les risques physiques sont chroniques ou aigus et proviennent de la perte de services écosystémiques. Les risques de transition naissent de l'incompatibilité des actifs et des stratégies avec des changements de politique publique, de réglementation, de préférences des consommateurs ou de technologies.
La même source souligne que ces risques suivent des mécanismes proches de ceux du climat, mais que leur évaluation est plus complexe : le capital naturel est difficilement substituable et les basculements écologiques ne sont pas linéaires. Pour un analyste crédit, cela a une conséquence pratique : un KPI nature ne se lit pas comme une trajectoire de décarbonation. Il décrit une exposition, souvent locale, dont les effets peuvent être brusques.
Dépendances, impacts, risques : trois questions distinctes
Un portefeuille peut être interrogé de trois façons, qui appellent des KPI différents.
- Dépendances : de quels services écosystémiques les emprunteurs ou émetteurs ont-ils besoin pour produire (eau, pollinisation, régulation du climat local, qualité des sols) ?
- Impacts : quelles pressions leurs activités exercent-elles sur la nature (usage des terres, prélèvements d'eau, pollutions) ?
- Risques : ces dépendances et ces impacts peuvent-ils se traduire en pertes financières, par défaut, dépréciation de garantie ou coût de mise en conformité ?
Confondre ces trois niveaux est l'erreur la plus courante dans les premiers reportings. Un score d'impact élevé n'indique pas automatiquement un risque de crédit élevé à court terme, tandis qu'une forte dépendance à l'eau sur un site situé en zone de stress hydrique peut peser directement sur la capacité de remboursement.
Pourquoi le sujet pèse sur les portefeuilles financiers
Les ordres de grandeur publiés par les autorités sont élevés. Selon une étude de la Banque de France de 2021, 42 % de la valeur des titres détenus par les institutions financières françaises provient d'émetteurs fortement ou très fortement dépendants d'au moins un service écosystémique.
Pour la zone euro, une étude de la série Occasional Paper de la BCE estime qu'environ 75 % des expositions aux prêts aux entreprises présentent une forte dépendance à au moins un service écosystémique. Ces chiffres sont des estimations sectorielles : ils indiquent l'ampleur de l'exposition, pas le risque réel d'un emprunteur donné.
À l'échelle mondiale, la déclaration conjointe de 2026 publiée sur le site de la Banque de France évoque environ 7,3 trillions de dollars d'impacts négatifs annuels, contre 200 à 220 milliards consacrés à la restauration et à la protection de la biodiversité. Le même document insiste sur la menace que ces risques font peser sur la stabilité financière et sur la nécessité de les intégrer plus systématiquement aux décisions financières.
Les familles de KPI nature à suivre
Le tableau ci-dessous organise les indicateurs par question posée. Il constitue une grille de lecture, non une liste réglementaire : les métriques exactes se choisissent selon la classe d'actifs, la disponibilité des données et le cadre de reporting applicable.
| Famille | Question | Exemples d'indicateurs | Niveau de calcul |
|---|---|---|---|
| Dépendances | De quels services l'activité a-t-elle besoin ? | Part du portefeuille dépendante d'au moins un service écosystémique, dépendance à l'eau, à la pollinisation, à la qualité des sols | Secteur, puis site |
| Impacts | Quelle pression l'activité exerce-t-elle ? | Empreinte biodiversité rapportée au montant détenu, prélèvements d'eau, surfaces artificialisées | Entreprise ou site |
| Risques physiques | Le site est-il exposé à une dégradation ? | Stress hydrique, risque d'inondation, sécheresse, état des sols | Site |
| Proximité d'espaces sensibles | Le site touche-t-il des zones protégées ? | Distance ou intersection avec des zones protégées ou des habitats sensibles | Site |
| Transition | L'actif est-il compatible avec l'évolution des règles ? | Exposition aux secteurs prioritaires, activités soumises à de nouvelles contraintes | Secteur, entreprise |
| Gouvernance de la donnée | Le chiffre est-il défendable ? | Part des expositions couvertes par une donnée localisée, date et source de la donnée | Portefeuille |
Le dernier indicateur est souvent oublié. Un taux de couverture, c'est-à-dire la part du portefeuille pour laquelle l'indicateur repose sur une donnée réelle plutôt que sur une estimation sectorielle, devient un KPI à part entière. Il dit au lecteur quelle confiance accorder aux autres chiffres.
Un exemple de lecture dans la pratique
Les pratiques publiques des autorités françaises donnent des repères. La Banque de France intègre dans son rapport de durabilité 2025 des indicateurs relatifs à l'exposition des portefeuilles aux secteurs prioritaires définis par la TNFD et à l'impact des investissements sur la qualité de l'eau. Le choix de ces deux indicateurs illustre une logique simple : un indicateur d'exposition sectorielle pour le cadrage, un indicateur d'impact physique pour la mesure.
Le rapport au titre de l'article 29 de la loi énergie-climat suit une logique voisine. Un rapport d'exercice 2024 publié sur la plateforme de l'ADEME décrit l'analyse des dépendances comme une évaluation de l'exposition aux risques physiques : les entreprises qui reposent sur des services comme la pollinisation ou la régulation de l'eau sont vulnérables à leur dégradation.
Calculer et agréger : la méthode
L'agrégation d'indicateurs nature est la partie la plus délicate, car les unités diffèrent. L'IIF le formule ainsi : l'absence d'une unité de mesure universelle comparable à la tonne de CO₂e complique l'évaluation et la comparaison des impacts. Il faut donc choisir une méthode explicite et la tenir dans le temps.
Étape 1 : inventorier et géolocaliser les expositions
Sans localisation, aucun indicateur de risque physique n'est calculable. Pour chaque emprunteur ou émetteur, il faut identifier les sites significatifs : usines, exploitations, entrepôts, sites miniers, actifs immobiliers. Pour les actifs d'entreprise, la liste des sites n'est pas toujours disponible et doit parfois être reconstituée à partir de sources publiques. Notre guide sur la cartographie des sites fournisseurs détaille cette étape.
Étape 2 : associer chaque site à des données environnementales
Une fois le site localisé, on l'associe aux bases de données publiques pertinentes : ressource en eau, sécheresse, inondation, qualité des sols, zones protégées, habitats. Chaque donnée a sa date, sa résolution spatiale et son producteur. Ces métadonnées doivent être conservées avec le résultat.
Étape 3 : produire un score par site, puis par emprunteur
Le score de site combine l'exposition (où se trouve l'actif), la sensibilité (ce dont l'activité dépend) et, quand elle est connue, la capacité d'adaptation. Le score emprunteur résulte ensuite de la pondération des sites selon leur poids dans l'activité : chiffre d'affaires, valeur d'actif ou production. Le choix de la pondération est une décision méthodologique qui doit être écrite.
Étape 4 : agréger au niveau du portefeuille
Pour les mesures exprimées en unités physiques, une somme pondérée est possible. Dans le cas d'une empreinte, la logique décrite dans les rapports article 29 consiste à rapporter l'impact de l'entreprise au portefeuille en le multipliant par le montant détenu. Pour les scores sans unité physique, la moyenne pondérée masque les concentrations : il vaut mieux compléter par des indicateurs de distribution.
Trois restitutions se complètent utilement :
- la moyenne pondérée par encours, pour le suivi dans le temps ;
- la part des encours au-dessus d'un seuil de vulnérabilité, pour mesurer la concentration ;
- la liste des dix expositions les plus élevées, pour l'action commerciale et le comité de crédit.
Localisation, secteur et incertitude des données
C'est la question que les pages les mieux classées sur ce sujet traitent le moins, alors qu'elle détermine la valeur de tout le reste.
Pourquoi la localisation change tout
Deux sites de la même entreprise, dans le même secteur, peuvent présenter des profils opposés : l'un en zone de stress hydrique, l'autre sur un bassin abondant ; l'un à proximité d'un habitat protégé, l'autre en zone industrielle ancienne. Un indicateur calculé uniquement par secteur attribue à ces deux sites le même score. L'approche sectorielle reste utile pour le cadrage initial, notamment avec une base comme ENCORE qui documente les liens entre secteurs et services écosystémiques, mais elle doit être affinée par la donnée de site dès que l'encours le justifie.

Une méthode par secteur et par géographie présente aussi un avantage de comparaison. Un intervenant cité dans un article de 2021 sur les portefeuilles alignés sur les objectifs climatiques explique qu'elle évite de pénaliser des sociétés polluantes par nature, comme les cimentiers, lorsqu'on les compare à leurs pairs. Le même raisonnement vaut pour la nature : comparer un site à ses pairs sectoriels et géographiques est plus juste qu'un classement absolu.
Le rôle du secteur
Le secteur détermine les services dont l'activité dépend et les pressions qu'elle exerce. L'agroalimentaire, la construction, l'énergie, les mines et l'industrie lourde sont généralement les plus concernés par l'eau, les sols et l'usage des terres, tandis que les services financiers ou numériques le sont surtout par leur chaîne d'approvisionnement. Le secteur sert de point de départ : il ne dit rien de l'état réel d'un site précis.
Reconnaître les limites des données
Les limites à documenter sont de quatre ordres.
- Couverture : tous les emprunteurs ne publient pas la liste de leurs sites.
- Fraîcheur : une base de données environnementale peut dater de plusieurs années, alors que les conditions locales évoluent.
- Résolution : une donnée régionale ne décrit pas un site précis.
- Non-linéarité : les seuils écologiques peuvent être franchis brutalement, ce que les scores linéaires représentent mal, comme le souligne la Banque de France.
La bonne pratique consiste à afficher, à côté de chaque indicateur, sa source, sa date, son niveau de résolution et un indicateur de confiance. Cette traçabilité est ce qui rend un chiffre défendable devant un comité ou un superviseur. Notre méthodologie du risque nature détaille la façon dont ces éléments sont documentés.
Ce que la supervision attend
Le cadre de supervision progresse, avec des attentes qui portent déjà sur la nature. La BCE a indiqué, dans un discours de 2022, qu'elle attend des banques le respect de ses attentes de supervision en matière de risques climatiques et environnementaux, qui couvrent notamment la perte de biodiversité, avec une échéance fixée à fin 2024. Le même discours précise que les banques intègrent ces risques dans leurs processus de due diligence pour recueillir des informations et mieux comprendre leurs effets sur leurs clients.
En 2025, la BCE note que les banques ont progressé, mais appliquent souvent leurs pratiques à une partie seulement des expositions, des zones géographiques et des catégories de risques, notamment le crédit, le risque opérationnel et le risque de marché. Pour un responsable risques, la lecture est directe : un KPI nature n'est crédible que s'il couvre une part large et mesurée du portefeuille, et si la part non couverte est identifiée.
Au niveau des banques centrales et superviseurs, le NGFS a lancé en 2023 un cadre conceptuel pour guider l'action sur les risques liés à la nature. Sur le volet TNFD, notre article sur la conformité TNFD pour les banques précise ce que la supervision exige.
Utiliser les KPI dans la décision de crédit
La BCE décrit trois leviers que les banques peuvent actionner : cartographier les facteurs de risque physiques et de transition, intégrer ces risques à la due diligence, et quantifier risques et impacts par des empreintes et des scores de biodiversité. Trois usages concrets en découlent.
- À l'octroi : un score de site et un drapeau de décision (acceptable, à approfondir, bloquant) s'ajoutent au dossier de crédit. Un exemple de rapport risque nature montre le format attendu en comité.
- En suivi : le même indicateur est recalculé à fréquence régulière pour détecter une dégradation, par exemple une aggravation du stress hydrique autour d'un site.
- Au niveau portefeuille : les concentrations par secteur et par zone orientent la politique de risque, les limites sectorielles et l'engagement avec les clients.
La quantification financière est l'étape suivante : traduire un score en coût du risque. Cette question est traitée dans notre article sur les impacts nature et le coût du risque, et la liste des indicateurs de biodiversité côté banque dans ce panorama des indicateurs biodiversité.
Le point de vue de Greenance
Nous constatons que les portefeuilles commencent presque toujours par un indicateur sectoriel, puis butent sur la même difficulté : le comité de crédit demande ce qui se passe sur le site de l'emprunteur, et le chiffre sectoriel n'y répond pas. Notre position est que le KPI de portefeuille doit être le résultat d'analyses site par site, et non l'inverse.
Trois principes guident notre approche. Premièrement, chaque score s'accompagne d'une interprétation qualitative lisible sans formation technique, parce que les décisionnaires ne sont pas des écologues. Deuxièmement, la traçabilité des données est complète : source, méthodologie documentée et validation avec des professionnels du secteur bancaire. Troisièmement, les sorties s'insèrent dans les processus de crédit existants, avec des exports structurés et des signaux GO/NO-GO, afin que l'indicateur serve à décider et pas seulement à reporter.
Nous recommandons aussi de publier, avec tout KPI nature, son taux de couverture et ses limites. Un chiffre assorti de ses incertitudes est plus utile et plus défendable qu'un chiffre précis en apparence.
— Balthazar
Automatiser le calcul avec la plateforme Greenance
Pour les équipes crédit, risques et ESG qui doivent passer d'un cadrage sectoriel à une mesure par site, la plateforme Greenance géolocalise les sites à partir du nom de la société, les croise avec des centaines de bases de données environnementales publiques (eau, sol, biodiversité, sécheresse, inondations, zones protégées) et produit un score de vulnérabilité accompagné d'une interprétation et d'un export PDF structuré.
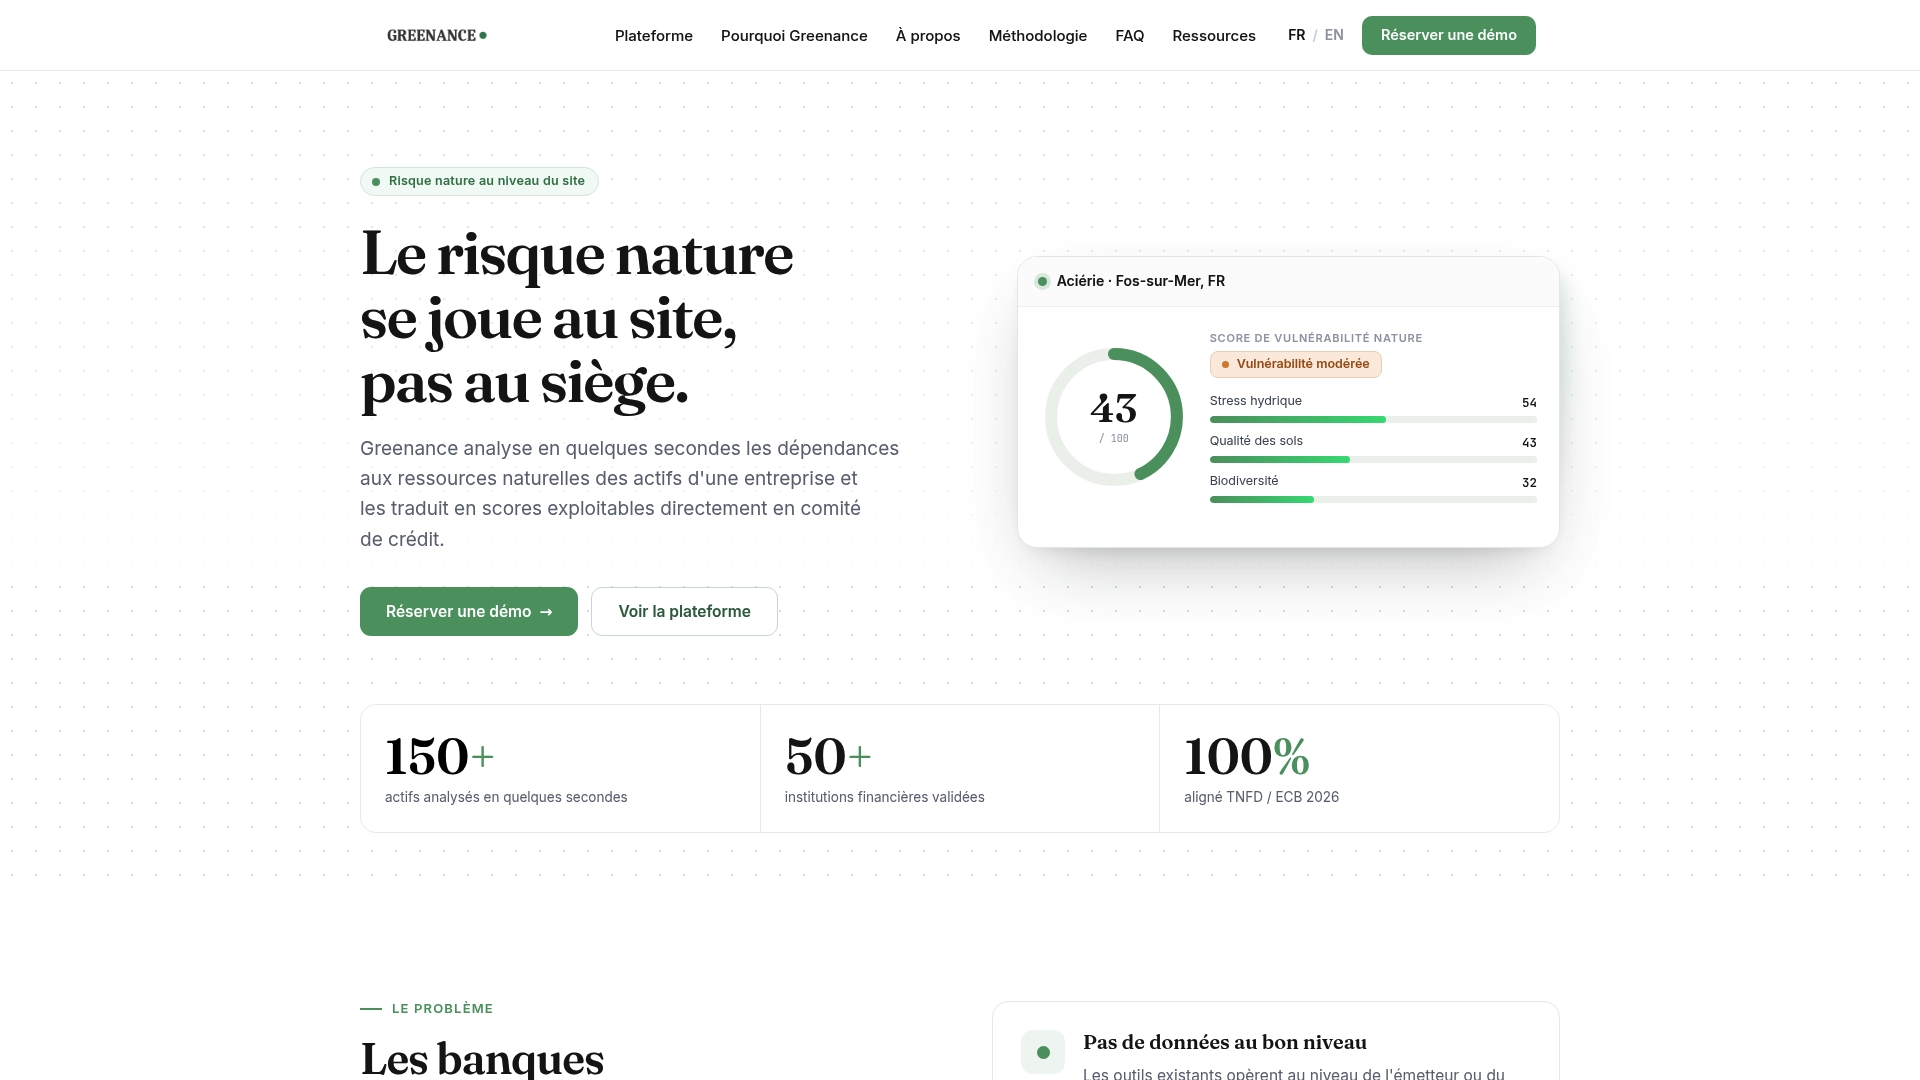
Les résultats alimentent directement les KPI de portefeuille décrits plus haut : scores par site, concentrations, taux de couverture. Les ressources complémentaires sont regroupées sur la page Ressources, et le baromètre 2026 documente le sujet côté analyse de crédit. Une démonstration permet de tester l'analyse sur un échantillon de vos propres expositions.
Questions fréquentes
Quel est le KPI nature le plus utilisé pour un portefeuille ?
Il n'existe pas d'indicateur unique comparable à l'intensité carbone. Les institutions combinent en général une part du portefeuille dépendante de services écosystémiques, une empreinte biodiversité rapportée au montant détenu et des indicateurs d'exposition physique par site. Le choix dépend de la classe d'actifs et de la donnée disponible.
Quelle différence entre KPI nature et KPI climat ?
Le climat dispose d'une unité commune, la tonne de CO₂e, et d'effets globaux. La nature recouvre plusieurs dimensions (eau, sols, espèces, habitats) dont les effets sont locaux et non substituables entre eux. Les KPI nature exigent donc une localisation précise et une lecture multi-indicateurs.
Faut-il calculer les KPI nature par secteur ou par site ?
Les deux se complètent. Le secteur permet de cadrer rapidement l'ensemble du portefeuille, le site révèle le risque réel d'un emprunteur donné. Pour les expositions importantes ou sensibles, l'analyse à l'échelle du site est préférable, car deux sites d'une même entreprise peuvent différer fortement.
Les banques doivent-elles déjà suivre le risque nature ?
La BCE attend des banques qu'elles tiennent compte des risques environnementaux, perte de biodiversité comprise, dans leur gestion des risques, avec une échéance indiquée fin 2024. Elle observe en 2025 que ces pratiques ne couvrent souvent qu'une partie des expositions. Pour le détail applicable à votre établissement, référez-vous aux publications de votre superviseur.
Comment présenter les limites des données à un comité de crédit ?
Affichez pour chaque indicateur sa source, sa date, sa résolution spatiale et le taux de couverture du portefeuille. Distinguez les valeurs mesurées des estimations sectorielles. Cette transparence évite qu'un score soit perçu comme plus précis qu'il ne l'est.
Sources
- Biodiversity loss and financial stability: a new frontier, Banque de France (2021)
- A « Silent Spring » for the Financial System ?, Banque de France (2021)
- Living in a world of disappearing nature, BCE (2023)
- Rapport article 29 loi énergie-climat, exercice 2024
- IIF Discussion Paper on Nature-related Finance (2024)
- Natura finis magistra, BCE (2022)
- Joint Statement Toward Nature-Positive Finance (2026)
- Sustainability Report 2025, Banque de France et ACPR
- Banks have made good progress in managing climate and nature risks, BCE (2025)
- Launch of the NGFS Conceptual Framework, Banque de France (2023)