
Un seuil GO/NO‑GO défendable en comité de crédit combine trois éléments : un score de vulnérabilité par site, au moins un indicateur critique documenté (zone protégée, stress hydrique sévère, permis manquant) et une source datée de moins de douze mois. Sans ces trois éléments réunis, la décision reste contestable devant un superviseur. La référence aux cadres TNFD et aux orientations EBA 2025 sur la gestion des risques ESG donne à ce triptyque sa légitimité méthodologique.
En bref:
- Construire un seuil GO/NO‑GO doit reposer sur la granularité par site, une documentation traçable et une actualisation régulière pour garantir sa légitimité.
- Les indicateurs clés incluent l'exposition aux inondations, le stress hydrique sur trois à cinq ans, la proximité de zones protégées en mètres, et la conformité réglementaire du site.
- La méthodologie combine un scoring par site, une conversion en impact crédit et un backtesting annuel pour éviter faux positifs et négatifs, tout en étant conforme aux recommandations EBA.
- Automatiser le scoring avec Greenance permet de générer en quelques secondes des flags exploitables en comité, avec une traçabilité renforcée par des rapports exportables.
- La révision annuelle et la croisement systématique de sources indépendantes garantissent la fiabilité et la robustesse des seuils face aux enjeux prudentiels et réglementaires.
Table des matières
- Comment construire un cadre de seuils GO/NO‑GO pertinent ?
- Quels indicateurs mesurer à l'échelle du site ?
- Quelle méthodologie pour fixer et tester les seuils ?
- Où insérer les flags dans le processus d'octroi ?
- Trois situations concrètes pour illustrer les seuils
- Pourquoi l'approche site par site change la donne en comité
- Automatiser le scoring site et les flags avec Greenance
- Sources
- Questions fréquentes
Comment construire un cadre de seuils GO/NO‑GO pertinent ?
Un seuil mal calibré coûte cher dans les deux sens : trop strict, il exclut des emprunteurs finançables ; trop laxiste, il expose la banque à un risque difficilement contrôlable et à une critique prudentielle. La proportionnalité est le premier principe à respecter. Un crédit de 50 000 € à une PME locale n'appelle pas la même profondeur d'analyse qu'un financement structuré de 20 millions d'euros sur un actif industriel situé en zone sensible.
Le deuxième principe tient à l'échelle d'observation. Une approche par site, ce que la TNFD appelle l'asset tagging, produit des décisions bien plus défendables qu'une notation sectorielle ou géographique agrégée. Deux usines du même secteur, à quinze kilomètres l'une de l'autre, peuvent afficher des profils de stress hydrique radicalement différents. Le cadre TNFD recommande précisément cette granularité pour identifier les expositions réellement sensibles à la nature, plutôt qu'une moyenne qui dilue le risque.
Troisième pilier : la conformité aux orientations EBA sur la gestion des risques ESG, qui imposent de traduire les risques ESG en paramètres quantitatifs répercutés dans les procédures d'octroi, et non de les cantonner à un rapport annuel décoratif.
Un cadre de seuils solide repose donc sur :
- une granularité par site plutôt que par zone ou secteur ;
- des paramètres quantitatifs alignés sur l'appétit pour le risque de l'établissement ;
- une documentation traçable, opposable en cas de contrôle prudentiel ;
- une révision périodique tenant compte de l'évolution du site et de la réglementation.
Quels indicateurs mesurer à l'échelle du site ?
Un score de vulnérabilité n'a de valeur que si les indicateurs qui le composent sont mesurables, comparables et actualisés. Certains signaux doivent déclencher une alerte automatique, d'autres nourrissent une évaluation plus fine.
Les indicateurs les plus opérationnels pour un comité de crédit :
- Exposition au risque d'inondation : fréquence et intensité des événements passés sur la parcelle exacte, pas sur la commune.
- Stress hydrique : disponibilité de la ressource en eau sur un horizon de trois à cinq ans, particulièrement critique pour l'agroalimentaire et la chimie.
- Proximité d'une zone protégée (ZNIEFF, Natura 2000, réserve naturelle) : distance en mètres, pas une simple mention binaire.
- Statut réglementaire du site : permis environnementaux à jour, contentieux en cours, mises en demeure.
- Dépendance aux services écosystémiques : pollinisation, régulation des sols, approvisionnement en eau brute selon l'activité.
Les sources à privilégier restent les bases publiques environnementales (cartographies de risque inondation, registres de zones protégées, données de sécheresse), complétées par l'imagerie satellite quand la donnée administrative est lacunaire ou ancienne. La qualité prime sur le volume : une source datée de 2019 sur un site ayant connu un changement d'usage récent fausse plus qu'elle n'éclaire.
Conseil de pro : ne laissez jamais un flag critique dépendre d'une seule source. Croisez systématiquement au moins deux bases indépendantes avant de déclencher un NO‑GO automatique, sinon vous risquez de bâtir votre décision sur une erreur de géolocalisation.
La standardisation est l'étape souvent négligée. Un indicateur exprimé en pourcentage de surface exposée, un autre en distance, un troisième en probabilité annuelle : sans normalisation sur une échelle commune, impossible d'agréger ces signaux en un score unique. C'est cette conversion qui transforme des données hétérogènes en un flag GO/NO‑GO exploitable en quelques secondes par un analyste crédit.
Quelle méthodologie pour fixer et tester les seuils ?
La TNFD distingue trois approches complémentaires pour évaluer le risque nature, et chacune sert un objectif différent dans la construction d'un seuil. Le heatmap sert au screening initial d'un portefeuille entier, rapide mais peu précis. L'asset tagging analyse chaque site individuellement, avec le niveau de détail qu'exige une décision de crédit. L'analyse par scénarios projette la résilience du site sur des horizons plus longs, utile pour les financements à cinq ou dix ans. Combiner un screening large puis un examen par site permet d'ailleurs de concentrer l'effort analytique sur les dossiers réellement exposés, sans épuiser les équipes sur des positions à faible risque.
La séquence pratique suit généralement quatre étapes :
- poser les hypothèses de matérialité (quels indicateurs comptent pour quel secteur) ;
- agréger les indicateurs standardisés en un score unique par site ;
- convertir ce score en impact crédit, souvent via un ajustement de la probabilité de défaut ou de la perte en cas de défaut ;
- effectuer un backtesting sur un échantillon de dossiers déjà traités pour vérifier que le seuil ne génère ni trop de faux positifs ni trop de faux négatifs.
La conversion du score en delta de PD ou de LGD reste l'étape la plus délicate. Certains établissements adaptent des modèles structurels de type Merton pour objectiver ce passage, mais la difficulté principale demeure la justification du calibrage devant l'audit interne et le superviseur. Les orientations EBA imposent d'ailleurs une documentation traçable : sources, versions successives du modèle, justification méthodologique. Un seuil doit être revu au minimum une fois par an, et systématiquement après un événement climatique majeur touchant le portefeuille.
Où insérer les flags dans le processus d'octroi ?
Le flag GO/NO‑GO s'insère idéalement en amont de l'instruction complète du dossier, dès la phase de qualification, pour éviter d'investir du temps d'analyste sur un site qui sera de toute façon rejeté. Il revient ensuite en aval, lors du suivi annuel, pour détecter une dégradation du site qui n'existait pas à l'octroi.
Chaque flag doit être relié à une action opérationnelle précise :
- un NO‑GO ferme déclenche un refus ou une escalade obligatoire vers un comité senior ;
- un flag intermédiaire ouvre la voie à des conditions suspensives : plan d'atténuation, garanties complémentaires, covenants environnementaux spécifiques ;
- un score dégradé en cours de vie du crédit déclenche une revue de portefeuille, voire un recalibrage des limites sectorielles ou géographiques ;
- les résultats agrégés alimentent les exercices de stress test demandés par le guide de la BCE sur les risques climatiques et environnementaux, qui attend une intégration à toutes les étapes du cycle de crédit.
La répartition des responsabilités doit être actée dans la politique de crédit : l'équipe risque valide la méthodologie et les seuils, l'équipe crédit applique les flags au dossier, la conformité vérifie l'alignement réglementaire, et un reporting synthétique remonte à l'organe de direction sur les positions les plus sensibles.
Trois situations concrètes pour illustrer les seuils
Cas 1. Un site de production installé en bordure immédiate d'une zone Natura 2000 déclenche un flag critique automatique. Le dossier part directement en NO‑GO, sans instruction complémentaire, car l'indicateur touche un critère d'exclusion non négociable.
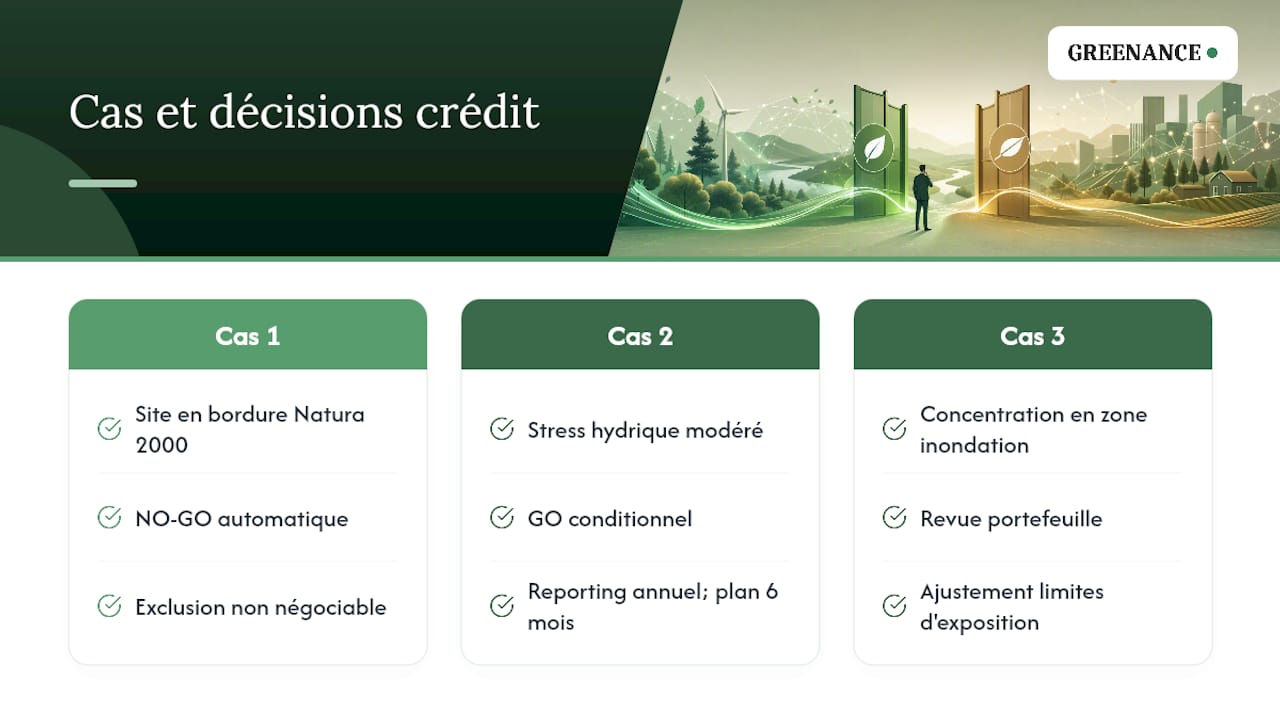
Cas 2. Une PME agroalimentaire présente un stress hydrique modéré, sans zone protégée à proximité. Le comité valide un GO conditionnel : covenant de reporting annuel sur la consommation d'eau, plan d'atténuation à fournir sous six mois.
Cas 3. Un portefeuille immobilier commercial affiche une concentration croissante de sites en zone d'inondation. Ce constat déclenche une revue de portefeuille et un ajustement des limites d'exposition sectorielle, indépendamment de chaque dossier pris isolément.
Pourquoi l'approche site par site change la donne en comité
L'erreur la plus répandue consiste à traiter le risque nature comme un risque sectoriel binaire : tel secteur est jugé sensible, tel autre non. Cette lecture grossière génère des faux positifs coûteux et pénalise des emprunteurs solides installés sur des sites peu exposés. L'approche site par site corrige ce biais en ramenant la décision à ce qui compte réellement : la parcelle, pas le code NAF.
Un seuil GO/NO‑GO bien construit n'est pas un outil d'exclusion pure. C'est un levier à deux vitesses : exclusion ciblée sur les cas réellement critiques, financement conditionnel pour tout le reste. Cette nuance change la nature du dialogue avec l'emprunteur, qui passe d'un refus sec à une trajectoire d'amélioration mesurable.
Mais aucun de ces bénéfices ne tient sans une gouvernance rigoureuse. Un score sans source datée, sans version documentée, sans justification méthodologique reste une opinion, pas une preuve. Les banques qui gagnent du temps en comité sont celles qui ont investi en amont dans la traçabilité de leurs indicateurs.
— Balthazar
Automatiser le scoring site et les flags avec Greenance
Construire ces seuils manuellement, site par site, en croisant des dizaines de bases publiques, prend des semaines à une équipe risque déjà sous tension. Des solutions existent pour compresser ce travail à quelques secondes par actif : géolocalisation automatique à partir du nom de l'entreprise, croisement avec de multiples sources environnementales publiques, puis génération d'un score de vulnérabilité et des flags GO/NO‑GO directement exploitables en comité.

Chaque analyse s'accompagne d'un rapport structuré exportable en PDF, avec la justification méthodologique et l'historique des versions attendus par l'audit prudentiel. La méthodologie du risque nature de Greenance détaille précisément comment chaque score est construit et documenté, ce qui facilite la défense du dossier devant un superviseur ou un comité senior. Pour approfondir l'application concrète des principes TNFD et LEAP à la décision de crédit, la page dédiée à TNFD et LEAP donne le détail du cadre retenu.
Si votre équipe crédit ou ESG souhaite tester ces seuils sur un portefeuille réel, une démonstration sur Greenance permet de voir en direct comment un score se transforme en flag actionnable.
Sources
- Taskforce on Nature-related Financial Disclosures (TNFD)
- EBA — Guidelines on the management of ESG risks (2025)
- Guide BCE sur les risques climatiques et environnementaux
Questions fréquentes
Qu'est-ce qu'un seuil GO/NO‑GO en analyse crédit ?
C'est un point de bascule fondé sur le score de vulnérabilité environnementale d'un site, qui déclenche automatiquement un refus, une condition suspensive ou une validation en comité de crédit.
Que faire quand les données du site sont insuffisantes ?
Il vaut mieux appliquer un proxy sectoriel ou géographique documenté plutôt que de pénaliser automatiquement l'absence de donnée, un biais reconnu qui peut restreindre injustement l'accès au crédit.
À quelle fréquence réviser les seuils GO/NO‑GO ?
Une révision annuelle est un minimum, avec une actualisation immédiate après tout événement climatique majeur ou changement réglementaire touchant les sites du portefeuille.
Un outil comme Greenance peut-il générer directement ces flags ?
Oui : Greenance croise les données de géolocalisation du site avec des centaines de sources environnementales pour produire un score et des flags GO/NO‑GO exploitables immédiatement en comité de crédit.