
La sécheresse est un facteur de vulnérabilité site par site qui doit être traduit en score exploitable pour la décision de crédit. Un aléa sécheresse ne dit rien à lui seul : c'est sa rencontre avec la vulnérabilité opérationnelle d'un site, son exposition et sa capacité de repli qui déterminent le vrai risque. Un site jugé fragile peut justifier un ajustement des conditions de financement. Avant tout comité, exigez un diagnostic site par site assorti d'indicateurs opérationnels et de scénarios chiffrés.
En bref:
- La précision des données géolocalisées et la traçabilité des sources sont cruciales pour un scoring fiable du risque sécheresse.
- Un score basé sur l'exposition, la criticité, la vulnérabilité et la capacité de repli doit impérativement être documenté avec des indicateurs concrets.
- Un niveau élevé de vulnérabilité ne signifie pas systématiquement un rejet, mais implique des exigences renforcées en matière de justificatifs et de mesures d'atténuation.
- La quantification du risque doit se traduire en pertes financières estimables, notamment par l’impact sur l’EBITDA et la trésorerie en cas de restriction d’eau.
- Greenance automatise la construction de ce score en croisant plusieurs bases environnementales, permettant un usage rapide et traçable en comité de crédit.
Table des matières
- Pourquoi la sécheresse change l'équation du risque de crédit
- Le cadre E×C×V×R pour noter un site en comité de crédit
- Quelles données géolocalisées collecter avant de scorer un site ?
- Comment traduire la vulnérabilité en pertes financières chiffrées
- Ce que le dossier de crédit doit contenir sur le risque sécheresse
- Perspective : ce que les analystes sous-estiment encore
- Comment Greenance produit un score de vulnérabilité exploitable en comité
- Sources
- Questions fréquentes
Pourquoi la sécheresse change l'équation du risque de crédit
Les données bancaires commencent à confirmer ce que les analystes ESG soupçonnaient depuis longtemps. L'exposition aux risques climatiques, sécheresse et vagues de chaleur comprises, réduit la croissance des prêts, en particulier sur les maturités moyennes et longues où le risque a le temps de se matérialiser. Les travaux de la Banque de France sur un panel entreprises-banques observé entre 2010 et 2023 montrent que les chocs de chaleur aigus poussent les prêteurs à ajuster leur offre de façon très différenciée selon le secteur.
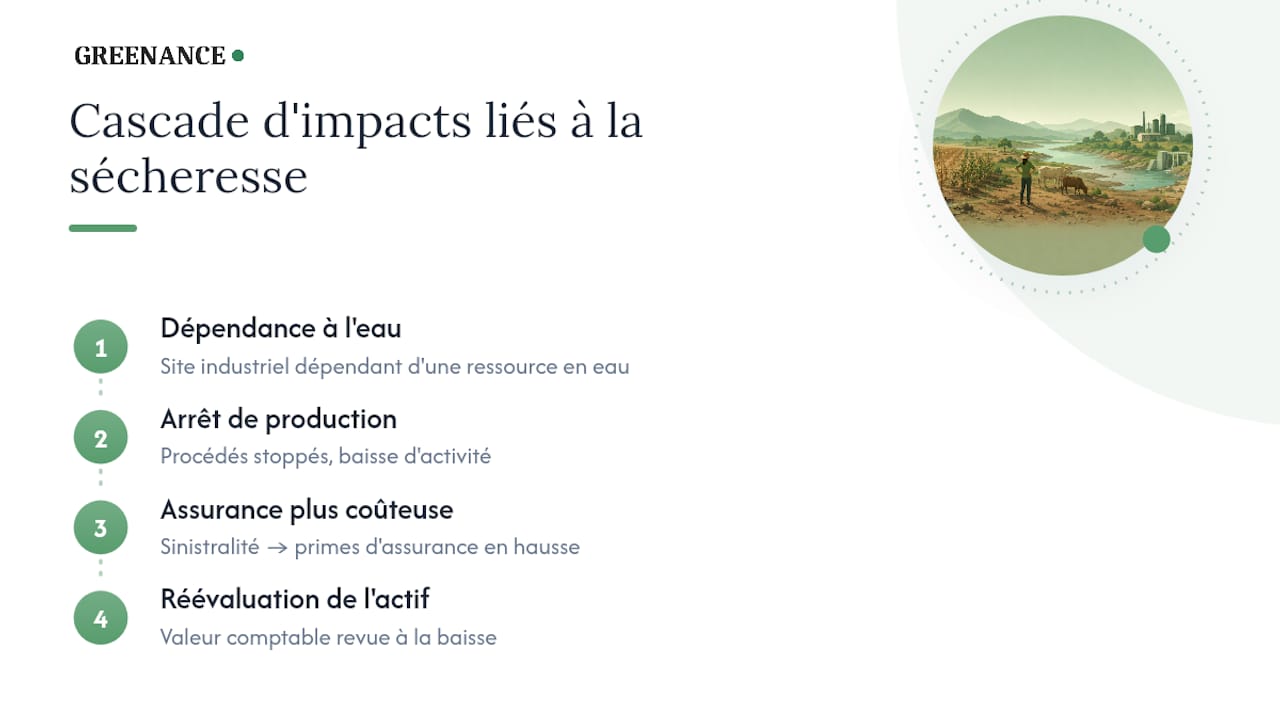
Le mécanisme est concret. Un site industriel qui dépend d'une ressource en eau pour ses procédés subit trois chocs en cascade : interruption de production, hausse du coût d'assurance liée à la sinistralité, puis réévaluation à la baisse de la valeur de l'actif au bilan. Le problème, pour un comité de crédit, n'est pas la sécheresse elle-même. C'est l'absence de données fines sur le site analysé. Sans géolocalisation précise, les prêteurs finissent par appliquer des hypothèses conservatrices par défaut, ce qui renchérit mécaniquement le coût du crédit pour l'emprunteur, même quand son site réel est peu exposé.
Le cadre E×C×V×R pour noter un site en comité de crédit
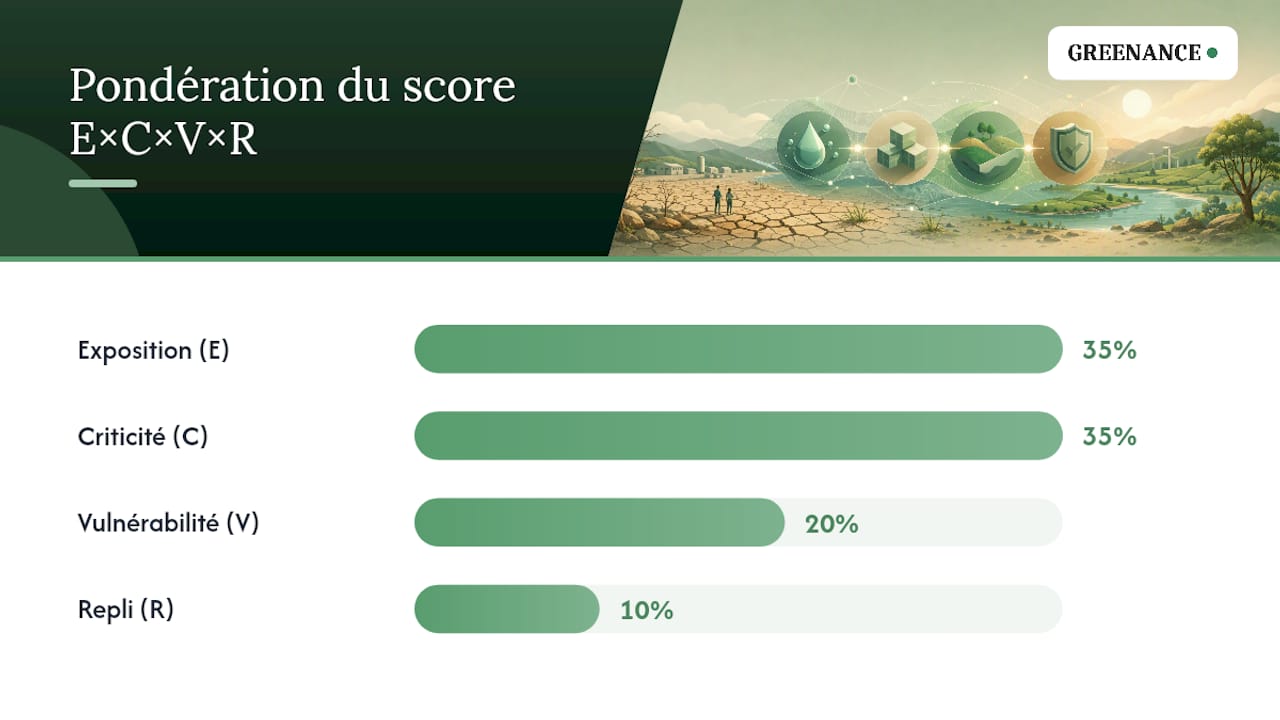
Un score de vulnérabilité utile en comité doit reposer sur quatre variables mesurables plutôt que sur une impression régionale. Le cadre exposition, criticité, vulnérabilité, repli (E, C, V, R) permet de transformer une donnée physique brute en note actionnable.
- Exposition (E) : intensité et fréquence de l'aléa sécheresse sur la localisation précise du site, croisée avec les données de nappes phréatiques et l'historique des arrêtés de restriction.
- Criticité (C) : dépendance du site à l'eau pour son activité (procédé industriel, refroidissement, irrigation) et poids du site dans la chaîne de valeur du groupe emprunteur.
- Vulnérabilité (V) : capacité des infrastructures à absorber un stress hydrique, incluant l'état des équipements de secours et la dépendance à une source unique d'approvisionnement.
- Repli (R) : marge de manœuvre réelle, mesurée en jours d'autonomie de stockage, contrats d'approvisionnement alternatif validés, ou capacité de recyclage des eaux de procédé.
Une formule pondérée du type 0,35×E + 0,35×C + 0,2×V + 0,1×(6−R) permet de classer les sites en trois catégories opérationnelles : risque faible (score sous 2), modéré (entre 2 et 3,5) et élevé (au delà de 3,5). Un site classé élevé ne signifie pas automatiquement un refus. Il déclenche une exigence documentaire renforcée avant tout GO en comité.
Conseil de pro : ne validez jamais un score de vulnérabilité sans preuve documentée sur la variable repli. Un site peut afficher une exposition modérée sur le papier et se révéler critique si son seul fournisseur d'eau alternatif n'a jamais été testé en conditions réelles.
Quelles données géolocalisées collecter avant de scorer un site ?
La qualité du score dépend entièrement de la granularité des données en amont. Un score construit sur une moyenne départementale ne vaut rien pour statuer sur un site précis, comme le soulignent les travaux sur l'intégration du risque climatique physique dans l'analyse crédit : deux sites voisins peuvent afficher des profils radicalement différents selon leur source d'approvisionnement et leur infrastructure.
- Géolocalisation précise du site, jusqu'à l'échelle de la parcelle, pour croiser les bases hydrogéologiques et climatiques locales.
- Consommation d'eau annuelle en m³, rapportée au type de procédé, pour évaluer la sensibilité réelle du site.
- Dépendance à une source unique (nappe, rivière, réseau public) sans solution de secours documentée.
- Historique des arrêtés de restriction sur les cinq dernières années dans la zone du site.
- Capacité de stockage et jours d'autonomie en cas de coupure ou de restriction d'usage.
Les fiches techniques comme celle de l'INERIS sur le risque sécheresse détaillent les défaillances d'utilités et les limites d'équipements de sécurité, comme le sprinklage, en période de stress hydrique. Sur la qualité des sources, retenez trois critères : la résolution spatiale des données, leur profondeur temporelle et leur traçabilité. Une donnée sans traçabilité claire n'a pas sa place dans un dossier de crédit défendable.
Comment traduire la vulnérabilité en pertes financières chiffrées
Un score E×C×V×R n'a de valeur en comité que s'il débouche sur un chiffre en euros. La méthode consiste à convertir la vulnérabilité en deux indicateurs standards : les pertes annuelles moyennes (AAL), qui représentent l'espérance de perte sur une année type, et les pertes extrêmes (PML), qui mesurent le scénario défavorable retenu pour les stress tests.
Concrètement, cela donne des lignes de calcul simples à documenter :
-
Jours de production perdus par arrêt lié à une restriction d'eau × marge journalière du site = impact direct sur l'EBITDA.
-
Surcoût d'un approvisionnement alternatif (camions-citernes, forage d'urgence) × probabilité d'occurrence = charge exceptionnelle à provisionner.
-
Réduction de capacité de production en période de restriction × prix de vente = manque à gagner sur trésorerie.
Un diagnostic structuré qui distingue clairement exposition, vulnérabilité et risque financier reste la condition pour que ces chiffres soient défendables devant une direction financière. Trois horizons méritent d'être modélisés séparément : le court terme (12 mois, exposition aux arrêtés en cours), le moyen terme (3 à 5 ans, évolution des nappes et des seuils réglementaires) et le long terme (au delà de 10 ans, viabilité du site dans sa configuration actuelle). Un site qui échoue au test court terme n'a pas le même profil de risque qu'un site fragile seulement à l'horizon 2040.
Ce que le dossier de crédit doit contenir sur le risque sécheresse
Un comité ne peut pas statuer sur une note brute. Le dossier remis doit contenir un socle documentaire minimal et une série de questions posées directement à l'emprunteur.
- Score de vulnérabilité et son interprétation qualitative, formulée en langage clair, pas seulement en chiffre brut.
- Scénarios chiffrés sur les trois horizons temporels, avec l'impact estimé sur EBITDA et trésorerie.
- Mesures d'atténuation déjà engagées par l'emprunteur et calendrier des investissements prévus (CAPEX de résilience).
- Traçabilité des sources de données utilisées pour construire le score, en annexe.
- Recommandation GO/NO-GO, ou GO conditionnel avec covenants adaptés.
Côté questions à poser à l'emprunteur, privilégiez l'opérationnel plutôt que le déclaratif : quelle est la capacité de secours réelle en cas de coupure ? Existe t il un programme de recyclage des eaux de procédé ? Les contrats fournisseurs d'eau alternatifs incluent ils un SLA testé, ou sont-ils restés théoriques ? Quel est le CAPEX déjà budgété pour adapter le site dans les cinq prochaines années ? Ces réponses, une fois croisées avec le score, permettent de calibrer des covenants plutôt qu'un refus binaire.
Perspective : ce que les analystes sous-estiment encore
La vraie priorité, c'est la géolocalisation fine et des preuves chiffrées de consommation d'eau, pas une moyenne régionale rassurante sur le papier. Trop de dossiers négligent la traçabilité des données utilisées pour noter un site. Concentrez vos audits approfondis sur les sites à criticité élevée : c'est là que l'erreur d'appréciation coûte le plus cher.
— Balthazar
Comment Greenance produit un score de vulnérabilité exploitable en comité
Construire ce cadre E×C×V×R manuellement, site par site, mobilise des semaines d'analyse pour un portefeuille de taille moyenne. Greenance automatise cette chaîne : géolocalisation du site à partir du nom de la société emprunteuse, croisement avec des centaines de bases de données environnementales publiques sur l'eau, le sol et la biodiversité, puis génération d'un score de vulnérabilité accompagné d'une interprétation qualitative lisible sans formation technique.

Pour une équipe crédit, l'usage est direct : le score sert au screening initial d'un portefeuille, à la priorisation des dossiers nécessitant une due diligence approfondie, puis à la validation finale avant comité avec un flag GO/NO-GO documenté. Chaque export PDF conserve la traçabilité des données utilisées, un point que les équipes ESG demandent systématiquement lors des revues de conformité TNFD/LEAP ou BCE/EBA. La méthodologie complète détaille la formule pondérée et les sources croisées, et la base sectorielle ENCORE alimente le calcul de criticité par activité. Pour voir comment intégrer ce score dans votre propre processus de décision, consultez la page consacrée à la plateforme ou explorez les ressources méthodologiques disponibles.
Sources
Pour approfondir les mécanismes évoqués, consultez l'étude de l'i4ce sur le risque climatique bancaire, les travaux de la Banque de France sur le canal du crédit, la fiche technique INERIS sur les impacts opérationnels, et l'analyse de The Conversation sur les risques climatiques côté direction financière. Le glossaire du risque nature clarifie les termes techniques comme AAL et PML utilisés dans cet article.
- i4ce — Changement climatique et immobilier résidentiel : quels risques pour le secteur bancaire ?
- Banque de France — Le canal du crédit face aux risques climatiques : événements aigus vs réchauffement chronique
- INERIS — Fiche NATECH n°2 : sécheresse (juin 2026)
- The Conversation — DAF et risques climatiques : pourquoi l'inaction devient le principal risque financier
Questions fréquentes
Qu'est ce que le risque sécheresse pour un site d'entreprise ?
C'est le croisement entre l'exposition physique d'un site à l'aléa sécheresse et sa vulnérabilité opérationnelle, mesurée par sa dépendance à l'eau, son infrastructure et sa capacité de repli. Ce n'est pas une donnée climatique brute, mais un score de vulnérabilité propre au site analysé.
Comment calculer un score de vulnérabilité sécheresse pour un comité de crédit ?
La méthode la plus réplicable combine quatre variables, exposition, criticité, vulnérabilité et capacité de repli, dans une formule pondérée comme 0,35×E + 0,35×C + 0,2×V + 0,1×(6−R). Le résultat classe le site en risque faible, modéré ou élevé, ce qui guide la décision GO/NO-GO.
Quelles données faut il collecter pour évaluer un site précis ?
Les indicateurs clés incluent la géolocalisation exacte du site, la consommation d'eau annuelle en m³, la dépendance à une source unique, l'historique des arrêtés de restriction et la capacité de stockage en jours d'autonomie. La fiche INERIS sur le risque sécheresse détaille aussi les impacts sur les utilités industrielles.
La sécheresse justifie t elle un refus de crédit automatique ?
Non, un score de vulnérabilité élevé déclenche généralement une exigence documentaire renforcée plutôt qu'un refus systématique. Le comité peut accorder un financement conditionnel avec des covenants liés aux mesures d'atténuation engagées par l'emprunteur.
Combien coûte l'accès à la plateforme Greenance ?
Le tarif dépend de plusieurs critères ; les informations à jour sont disponibles directement sur la page consacrée à la plateforme. Greenance fonctionne sur un modèle d'abonnement facturé aux institutions financières.