
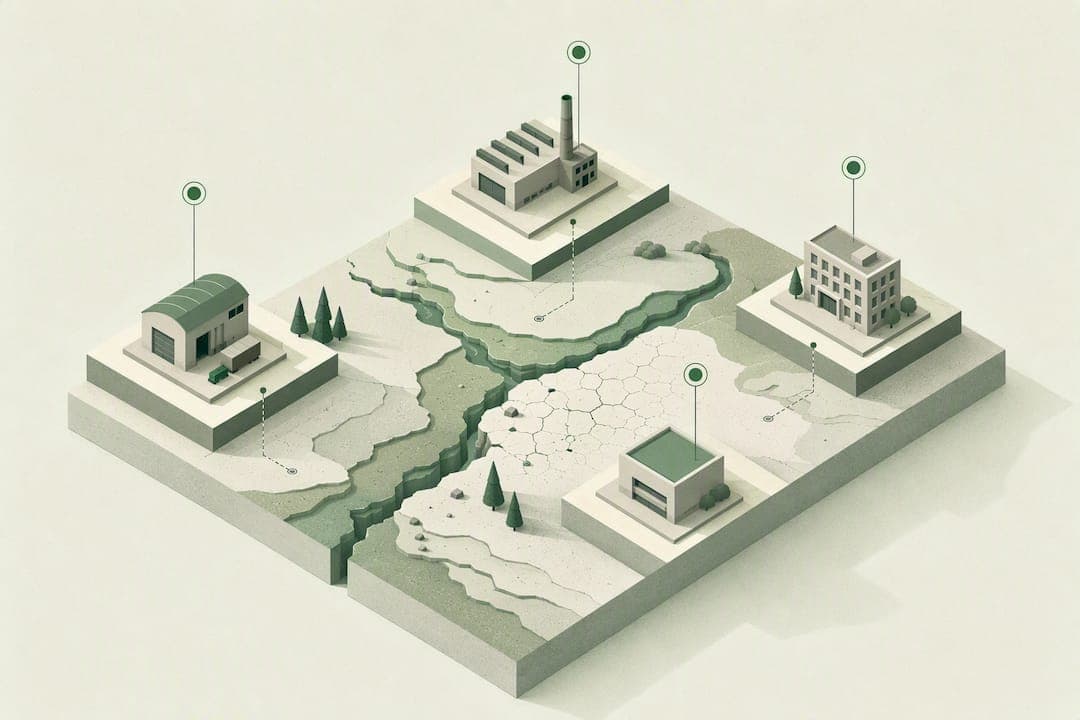
Pour la décision de crédit, le risque nature doit être évalué, site par site et restitué sous la forme d'un score de vulnérabilité exploitable, permettant un flag GO/NO‑GO au comité. Cette approche s'appuie sur les cadres TNFD et LEAP, répond aux attentes de la BCE, de l'EBA et de la CSSF, et complète les analyses de risque physique classiques. Greenance illustre concrètement cette mise en œuvre opérationnelle, avec un score généré à partir de centaines de sources environnementales géolocalisées.
En bref:
- Le score de vulnérabilité nature doit être calculé site par site à partir de centaines de sources environnementales géolocalisées pour une évaluation précise.
- Ce score doit être décomposé par composante pour mieux détecter les risques critiques masqués par une moyenne globale.
- La réglementation impose d’intégrer les risques nature à chaque étape du cycle de crédit, avec une traçabilité documentaire rigoureuse.
- L’analyse spatialisée permet de repérer rapidement les expositions géographiques ou sectorielles concentrées à risque dans un portefeuille.
- La plateforme Greenance automatise cette évaluation, réduisant le délai d’instruction à quelques secondes tout en assurant une documentation exploitable.
Table des matières
- Qu'est-ce que le risque nature en assurance crédit ?
- Quand intégrer le risque nature dans le cycle de crédit ?
- Quels indicateurs mesurer pour un score de vulnérabilité ?
- Comment fonctionne l'analyse site par site du risque nature ?
- Comment transformer le score en décision de crédit défendable ?
- Quels bénéfices concrets pour les équipes crédit et risques ?
- Comment lancer un pilote interne sur le risque nature ?
- Passer du diagnostic à l'action avec Greenance
- Sources
Qu'est-ce que le risque nature en assurance crédit ?
Le risque nature désigne la dépendance ou l'impact d'une entreprise sur les écosystèmes (eau, sols, biodiversité) et leur dégradation potentielle, qui peut affecter sa solvabilité. Pour une équipe crédit, ce n'est pas un sujet théorique : c'est un facteur de matérialité qui s'ajoute aux risques physiques traditionnels (inondation, sécheresse, retrait gonflement des argiles).
La circulaire CSSF 21/773 impose désormais aux établissements d'intégrer les risques climatiques et environnementaux à chaque étape du processus de crédit, avec une documentation de la matérialité sur un horizon de plus de cinq ans et une traçabilité exigée dans l'ICAAP et l'ILAAP. Les cadres TNFD et son approche LEAP (localiser, évaluer, apprécier, préparer) offrent une méthode structurée pour organiser cette collecte.
Une étude de la Banque de France distingue deux dynamiques souvent confondues : les événements climatiques aigus, qui frappent brutalement, et le réchauffement chronique, qui érode progressivement la croissance des prêts aux PME. L'exposition thermique prolongée constitue un facteur de risque à part entière, distinct des catastrophes ponctuelles, et doit être intégrée dans l'analyse prospective plutôt que traitée comme un simple historique de sinistres.
Quand intégrer le risque nature dans le cycle de crédit ?
Le risque nature s'intègre à quatre moments du cycle, chacun avec son livrable propre et son niveau de granularité propre.
- Screening initial : lors de l'instruction, un profil synthétique automatisé identifie rapidement les sites potentiellement exposés, sans mobiliser d'analyste dédié.
- Due diligence approfondie : pour les dossiers flagués ou les montants significatifs, une analyse détaillée décompose le score par composante (inondation, sécheresse, biodiversité, pollution) avec annexes techniques justificatives.
- Décision de comité : le score consolidé et son interprétation qualitative alimentent directement la discussion, avec seuils d'alerte prédéfinis.
- Surveillance continue : une réévaluation périodique suit l'évolution du risque, en particulier pour les portefeuilles à horizon long ou les zones en tension climatique croissante.
La fréquence de réévaluation doit suivre la matérialité : un site en zone de vigilance sécheresse ou proche d'une zone protégée mérite un contrôle plus fréquent, contre un cycle plus espacé pour un site à faible exposition. Les enseignements de la Banque de France suggèrent de combiner un screening automatisé sur l'ensemble du portefeuille avec des analyses approfondies réservées aux expositions déjà matérialisées.
Quels indicateurs mesurer pour un score de vulnérabilité ?
Un score défendable devant un comité de crédit repose sur des indicateurs vérifiables, pas sur une appréciation qualitative isolée. Trois familles de données structurent une évaluation robuste.
Indicateurs physiques directs :
- Zonage PPRI et historique des arrêtés de catastrophe naturelle sur le site
- Indice de sécheresse et nombre de jours annuels au-dessus de 35 °C
- Exposition au retrait gonflement des argiles (subsidence) et au risque sismique
- Présence de radon et autres contraintes géologiques locales
Indicateurs de pression sur la nature :
- Proximité de zones protégées (Natura 2000, réserves naturelles)
- Indices de biodiversité locale et fragmentation des habitats environnants
- Inventaires de pollution des sols et des nappes phréatiques à proximité
Données de gouvernance et réglementaires :
- Échéances liées à la loi climat applicables au secteur d'activité
- Restrictions d'urbanisme ou de construction en vigueur sur la zone
- Risque d'exclusion ou de renchérissement de l'assurance du site
Conseil de pro : Ne vous limitez pas à un score global. Exigez systématiquement la décomposition par composante : un site peut afficher un score moyen tout en portant un risque sécheresse critique masqué par une faible exposition inondation.
Les institutions les plus avancées construisent des indices sectoriels ou pays pour cartographier ces expositions à grande échelle. Le Country Biodiversity Risk Index de Crédit Agricole CIB repose ainsi sur 43 indicateurs croisés pour identifier des concentrations de risque géographique dans un portefeuille.
Comment fonctionne l'analyse site par site du risque nature ?
L'analyse agrégée par secteur ou par pays a longtemps été la norme. Elle reste utile pour une vision macro, mais elle masque des écarts considérables entre deux sites d'une même entreprise, situés à quelques kilomètres l'un de l'autre et pourtant soumis à des expositions radicalement différentes.
La méthode site par site suit une logique en trois temps :
- Géolocalisation : identification précise du site à partir de la raison sociale ou de l'adresse, sans dépendre d'une déclaration approximative du client.
- Croisement de bases publiques : hydrologie, cartes PPR et PPRI, inventaires de pollution des sols, zonages de biodiversité protégée, historiques climatiques locaux.
- Modélisation de l'exposition et de la vulnérabilité : génération d'un score global assorti d'une décomposition par composante et de flags d'alerte.
Cette logique consiste à géolocaliser chaque site à partir du nom de la société, puis à croiser des centaines de sources environnementales publiques pour produire un score de vulnérabilité en quelques secondes.
D'autres approches propriétaires, comme le modèle NatCapEx développé par Schroders, classent les entreprises selon leur impact sur la nature pour orienter la sélection de crédit dans une logique Buy & Maintain. La méthodologie détaillée de Greenance précise les sources retenues et les critères de pondération appliqués à chaque composante du score.
Comment transformer le score en décision de crédit défendable ?
Un score, même précis, ne vaut rien s'il ne se traduit pas en règles de décision claires et en documentation exploitable en cas d'audit.
- Fixer des seuils d'alerte : un score au-dessus d'un seuil défini déclenche une condition d'octroi (garantie renforcée, clause de revoyure) plutôt qu'un refus automatique.
- Documenter la méthodologie : sources de données utilisées, date de l'analyse, scénarios de stress appliqués et plan de mitigation proposé au client.
- Intégrer des covenants environnementaux : conditionner le maintien des termes du prêt à des engagements de réduction d'exposition ou de mise en conformité.
- Archiver la traçabilité : conserver l'intégralité du dossier pour les besoins d'audit interne et de reporting ICAAP/ILAAP.
Au comité, les questions à poser restent simples : quelle composante du score pèse le plus dans le résultat ? Le risque est-il chronique ou lié à un événement ponctuel ? Quelles conditions contractuelles neutralisent la vulnérabilité identifiée ? La circulaire CSSF rappelle que cette gouvernance documentaire n'est pas optionnelle : elle conditionne la capacité de l'établissement à justifier ses décisions devant le superviseur.
Quels bénéfices concrets pour les équipes crédit et risques ?
L'intégration systématique du risque nature transforme d'abord la vitesse d'instruction. Un screening automatisé sur l'ensemble du portefeuille standardise les profils de risque et réduit le temps consacré à la collecte manuelle de données environnementales, tout en améliorant la traçabilité de chaque décision.
Le second bénéfice concerne la gestion des concentrations. En cartographiant systématiquement l'exposition site par site, une équipe risque repère plus tôt les concentrations géographiques ou sectorielles qui échapperaient à une analyse purement agrégée.
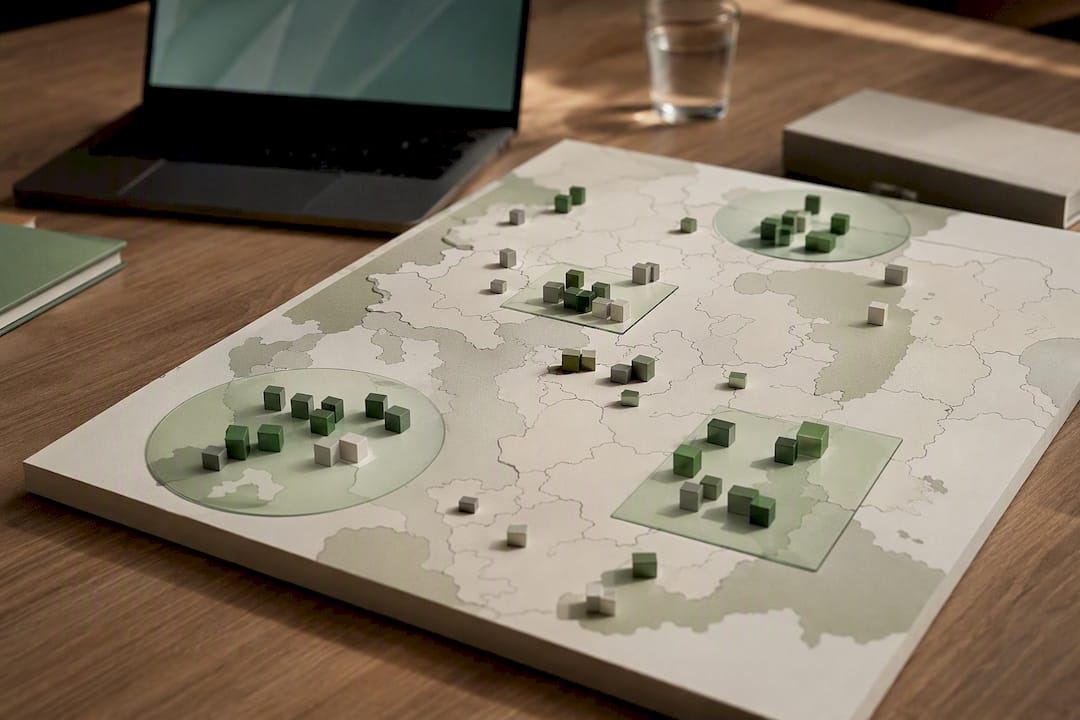
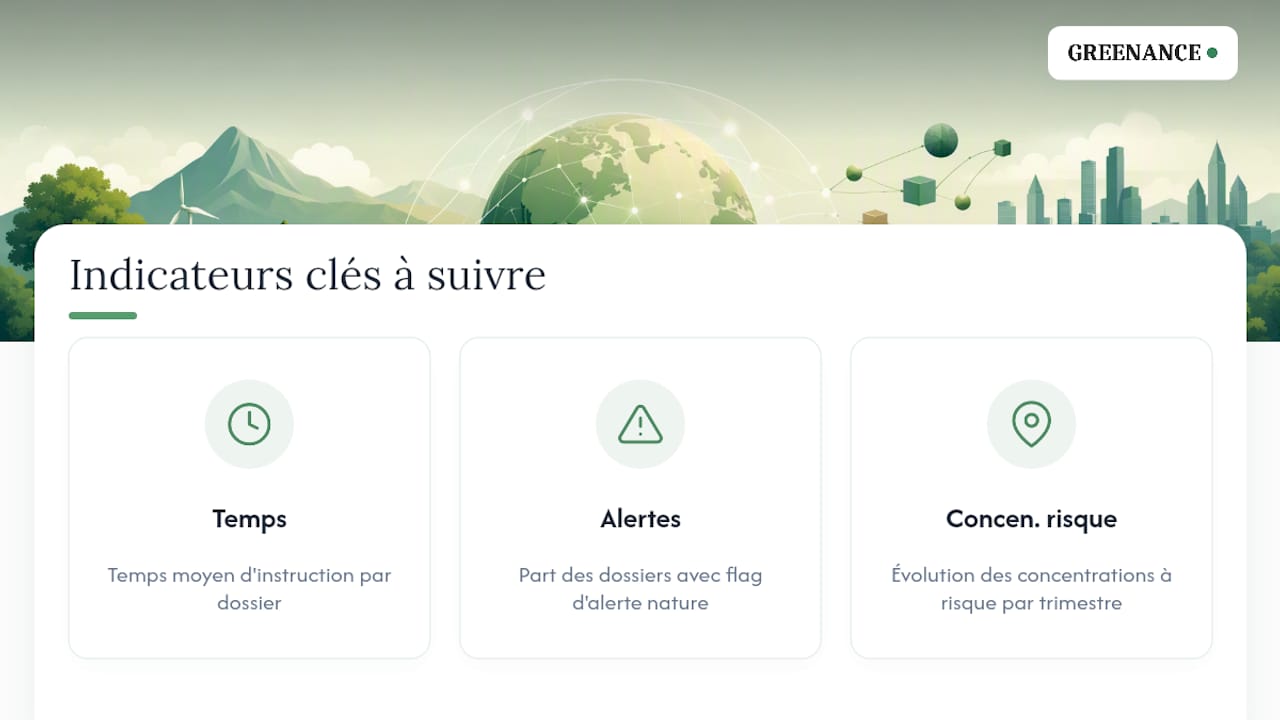
Trois indicateurs de performance méritent un suivi régulier : le temps moyen d'instruction par dossier, la part des dossiers portant un flag d'alerte nature, et l'évolution des concentrations à risque dans le portefeuille au fil des trimestres. Intégrer ces enjeux ouvre aussi une perspective moins défensive : identifier les emprunteurs engagés dans une transition environnementale crédible devient une opportunité d'accompagnement, pas seulement un motif d'exclusion.
Comment lancer un pilote interne sur le risque nature ?
Les 90 premiers jours doivent se concentrer sur deux priorités : cartographier les expositions critiques du portefeuille existant, puis tester la méthode sur un échantillon restreint de dossiers en cours d'instruction ou déjà en portefeuille.
L'erreur la plus fréquente consiste à s'appuyer uniquement sur des données sectorielles agrégées, en négligeant l'hétérogénéité entre sites. La seconde erreur, tout aussi coûteuse, est l'absence de gouvernance documentaire dès le pilote : sans traçabilité des sources et des seuils utilisés, l'exercice ne résistera pas à un audit.
Avant de présenter le pilote au comité, vérifiez que le score proposé est décomposable par composante, que la méthodologie est écrite, et que les flags GO/NO‑GO reposent sur des seuils explicites plutôt que sur un jugement d'expert non documenté.
— Balthazar
Passer du diagnostic à l'action avec Greenance
Une solution innovante transforme une évaluation qui prenait auparavant plusieurs jours d'analyse manuelle en un score de vulnérabilité généré en quelques secondes, site par site. Cette plateforme géolocalise chaque actif à partir de la raison sociale, croise des centaines de sources environnementales publiques, puis restitue un export PDF structuré avec des flags exploitables en comité de crédit.

Pour les équipes crédit qui doivent déjà documenter leurs décisions au titre de l'ICAAP ou de l'ILAAP, ce format répond directement à l'exigence de traçabilité sans complexifier le processus d'instruction. La méthodologie complète détaille les sources croisées et la logique de pondération derrière chaque score. Pour les équipes qui veulent situer leur pratique par rapport aux cadres TNFD et LEAP ou anticiper les évolutions réglementaires attendues, la documentation reste accessible sans engagement. La prochaine étape la plus simple : demander une démonstration sur Greenance pour tester le score sur un échantillon de votre propre portefeuille.
Sources
- Circulaire CSSF 21/773
- Le canal du crédit face aux risques climatiques : événements aigus vs réchauffement chronique | Banque de France
- Un nouvel outil pour comprendre les risques liés à la biodiversité — Crédit Agricole CIB
- Intégrer la nature dans le processus d'investissement sur le crédit Buy & Maintain — Schroders