
La matérialité double nature combine deux angles d'analyse : l'impact que l'entreprise exerce sur l'environnement et la société (inside‑out), et les risques ou opportunités financiers que ces sujets font peser sur l'entreprise (outside‑in). C'est ce filtre, désormais imposé par la CSRD, qui détermine le périmètre exact du rapport de durabilité. La priorité immédiate pour toute équipe RSE : documenter la méthode retenue avant même de produire la matrice, car c'est cette traçabilité que les auditeurs viendront vérifier en premier.
En bref:
- La double matérialité combine une évaluation de l’impact réel de l’activité sur l’environnement et la société, et des risques ou opportunités financiers liés à ces enjeux.
- Un enjeu devient matériel dès qu’il présente un effet significatif sur l’un ou l’autre des deux axes, sans qu’il soit nécessaire d’avoir une traduction financière immédiate.
- La conformité à la CSRD demande une méthodologie documentée, impliquant plusieurs étapes : cadrage, identification, évaluation, matrice, et documentation rigoureuse.
- La consultation des parties prenantes doit être systématique, justifiée, et intégrée à la démarche pour garantir la fiabilité du rapport de durabilité.
- La priorité pour 2026 est de maintenir un socle documentaire solide, même si le volume de données à publier se simplifie avec la nouvelle règlementation.
Table des matières
- Matérialité d'impact ou matérialité financière : comprendre la logique d'union
- Ce que la CSRD exige concrètement sur le terrain
- Comment mener une analyse de double matérialité étape par étape
- Comment consulter les parties prenantes sans perdre en rigueur
- Les erreurs qui fragilisent une analyse de double matérialité
- Objectiver la matérialité d'impact grâce aux données géolocalisées
- Où trouver les textes et outils de référence
- L'avis de Greenance sur la double matérialité
- Sources
- Questions fréquentes
Matérialité d'impact ou matérialité financière : comprendre la logique d'union
La confusion la plus fréquente chez les équipes qui découvrent la CSRD porte sur le mot « double ». Certains croient qu'il faut choisir entre deux méthodes. En réalité, la directive impose de combiner deux perspectives qui répondent chacune à une question différente.
La matérialité d'impact, dite inside‑out, mesure les effets réels ou potentiels de l'activité de l'entreprise sur les personnes et l'environnement, qu'ils soient positifs ou négatifs, à court ou long terme. Une usine qui prélève de l'eau dans une zone en stress hydrique génère un impact matériel, indépendamment de ce que cela coûte à l'entreprise elle‑même.
La matérialité financière, dite outside‑in, évalue à l'inverse comment un enjeu de durabilité peut affecter la valeur, la performance ou l'accès au capital de l'entreprise. Cette même usine, si elle risque un arrêt de production faute d'eau disponible, porte alors un risque financier direct pour ses actionnaires et ses créanciers.
Le point technique que beaucoup d'analystes sous‑estiment : ces deux ensembles ne s'additionnent pas, ils s'unissent. Un enjeu devient matériel dès qu'il l'est sur l'un ou l'autre des deux axes, comme le précise le Portail RSE. Concrètement, un sujet peut n'avoir aucune traduction financière visible aujourd'hui et rester matériel simplement parce que l'impact sur des communautés ou des écosystèmes est significatif. Cette logique élargit mécaniquement le périmètre du reporting par rapport à une matérialité purement financière comme celle qu'utilisent l'ISSB ou les normes IFRS de durabilité.
Face aux normes GRI, la comparaison est instructive : GRI historiquement centré sur l'impact offre une flexibilité d'interprétation que les ESRS n'autorisent pas de la même façon, puisque ces derniers imposent un cadre structuré et vérifiable. Trois repères permettent de situer où se place une entreprise face à ces référentiels :
- Les ESRS imposent la double perspective avec une méthodologie documentée obligatoire, sans prescrire un outil unique.
- Le GRI reste centré sur l'impact et laisse plus de latitude d'interprétation aux organisations.
- L'ISSB privilégie une matérialité à dominante financière, plus proche des attentes des investisseurs anglo-saxons.
Retenir cette distinction évite une erreur coûteuse : plaquer un référentiel financier pur sur un exercice qui doit, par construction, intégrer l'impact.
Ce que la CSRD exige concrètement sur le terrain
La directive CSRD étend progressivement ses obligations de reporting de durabilité à environ 50 000 entreprises européennes, un changement d'échelle qui transforme la double matérialité en exercice structurant plutôt qu'en case à cocher. Les ESRS 1, dans leurs paragraphes consacrés à la définition et à l'application du principe, posent le cadre légal que chaque entreprise doit ensuite décliner selon son secteur et sa chaîne de valeur.
Trois conséquences pratiques découlent directement de ce cadre :
- Le périmètre du rapport n'est plus figé : chaque enjeu jugé matériel entraîne la publication des points de données ESRS associés, y compris ceux qui portent sur la chaîne de valeur amont et aval.
- La granularité augmente : il ne suffit plus de déclarer une politique climat générale, il faut relier chaque donnée publiée à l'enjeu matériel qui la justifie.
- La gouvernance devient vérifiable : le conseil d'administration ou le comité d'audit doit pouvoir montrer qui a validé la matrice et sur quelle base.
Un point de vigilance pour 2026 : le processus d'acte délégué en cours, souvent désigné sous le nom Omnibus, devrait réduire le nombre de points de données à publier pour certaines catégories d'entreprises. Cette simplification annoncée touche le volume de données à collecter, pas l'obligation de conduire l'analyse de double matérialité elle‑même, qui reste le socle méthodologique de tout le dispositif. Les ESRS ne prescrivent pas de méthode unique, mais ils exigent une méthodologie documentée et vérifiable, Donneespersonnelles, ce qui laisse une marge de manœuvre réelle tant que chaque choix est justifié par écrit.
Comment mener une analyse de double matérialité étape par étape
Une analyse crédible suit une séquence logique, même si chaque entreprise ajuste le niveau de détail selon sa taille et son secteur. Voici les cinq étapes qui structurent la quasi-totalité des méthodologies observées sur le marché.
-
Cadrage initial. Cette phase fixe le périmètre organisationnel (filiales incluses ou non), la profondeur de la chaîne de valeur à couvrir, et désigne les responsables du pilotage, souvent une direction RSE en lien direct avec la direction financière. Le cadrage détermine aussi le calendrier et la façon dont les résultats seront présentés au comité d'audit.
-
Identification des enjeux. Cette étape s'appuie sur les listes sectorielles proposées par les ESRS, sur des benchmarks concurrentiels et sur des données terrain. C'est ici que l'implication des directions achats, production et risques prend tout son sens : ce sont elles qui détiennent les données d'empreinte réelles, les incidents environnementaux passés, les tensions fournisseurs ou les zones géographiques sensibles, indispensables pour évaluer sérieusement les impacts inside‑out.
-
Évaluation et priorisation. Chaque enjeu identifié est noté selon des critères qui distinguent bien les deux perspectives : côté impact, on évalue la gravité, l'étendue (portée) et le caractère remédiable ou non des conséquences ; côté financier, on évalue la probabilité d'occurrence et l'ampleur de l'effet sur les résultats ou la valorisation.
-
Construction de la matrice et fixation du seuil. Les enjeux sont positionnés sur un plan à deux axes, l'un pour l'impact, l'autre pour le financier. Le seuil de matérialité est la ligne, souvent définie par un score minimal ou un rang de priorité, au-delà de laquelle un enjeu bascule du statut « suivi » au statut « matériel » et déclenche donc une obligation de publication détaillée.
-
Documentation et conservation des preuves. Chaque hypothèse, chaque pondération, chaque décision d'inclusion ou d'exclusion doit être tracée : qui a proposé le score, sur quelle base, et qui l'a validé. C'est ce dossier qui sera demandé en cas de contrôle ou d'audit externe.
Conseil de pro : ne fixez jamais un seuil de matérialité arbitraire sans le tester a posteriori sur deux ou trois scénarios extrêmes. Si un enjeu que votre direction juge intuitivement critique tombe sous le seuil retenu, c'est souvent le signe que la pondération des critères doit être révisée avant validation, pas après.
Les livrables attendus à l'issue de ce processus tiennent en trois documents : la liste des enjeux évalués avec leur score, la matrice visuelle avec le seuil matérialisé, et une note méthodologique qui explique chaque choix structurant. C'est ce triptyque que les auditeurs et les autorités de supervision viendront examiner en priorité.
Comment consulter les parties prenantes sans perdre en rigueur
La consultation des parties prenantes n'est pas une formalité de communication, c'est une source de données à part entière. Une matrice construite uniquement en interne, sans confrontation à un regard externe, reste fragile face à un auditeur qui demandera systématiquement comment les points de vue extérieurs ont été intégrés.
Trois formats de consultation coexistent généralement dans une démarche bien construite :
- L'atelier collectif, réunissant plusieurs profils internes et parfois externes, permet de faire émerger des désaccords sur la priorisation et de les trancher collectivement.
- L'enquête quantitative, envoyée à un panel plus large (salariés, fournisseurs, clients, ONG partenaires), donne une photographie statistique utile pour objectiver un score.
- L'entretien ciblé, mené auprès d'experts sectoriels ou de représentants de communautés affectées, apporte une profondeur qualitative que les questionnaires ne captent pas.
Chaque contribution recueillie doit être pondérée et tracée : qui a répondu, avec quel poids relatif dans le score final, et pourquoi. Un fournisseur stratégique et un client occasionnel n'ont pas la même légitimité à peser sur l'évaluation d'un enjeu donné, et cette hiérarchisation doit elle aussi être justifiée par écrit.
Le vrai défi arrive sur les sujets à données faibles, la biodiversité en tête. Contrairement au climat, où les référentiels de mesure sont stabilisés, la biodiversité manque encore d'indicateurs universellement reconnus. La pratique qui fonctionne consiste à documenter explicitement les hypothèses retenues et à utiliser des indicateurs proxy traçables, une surface d'exploitation en zone protégée, un indice de stress hydrique local, plutôt que d'attendre une donnée parfaite qui n'existera jamais à temps pour le rapport.
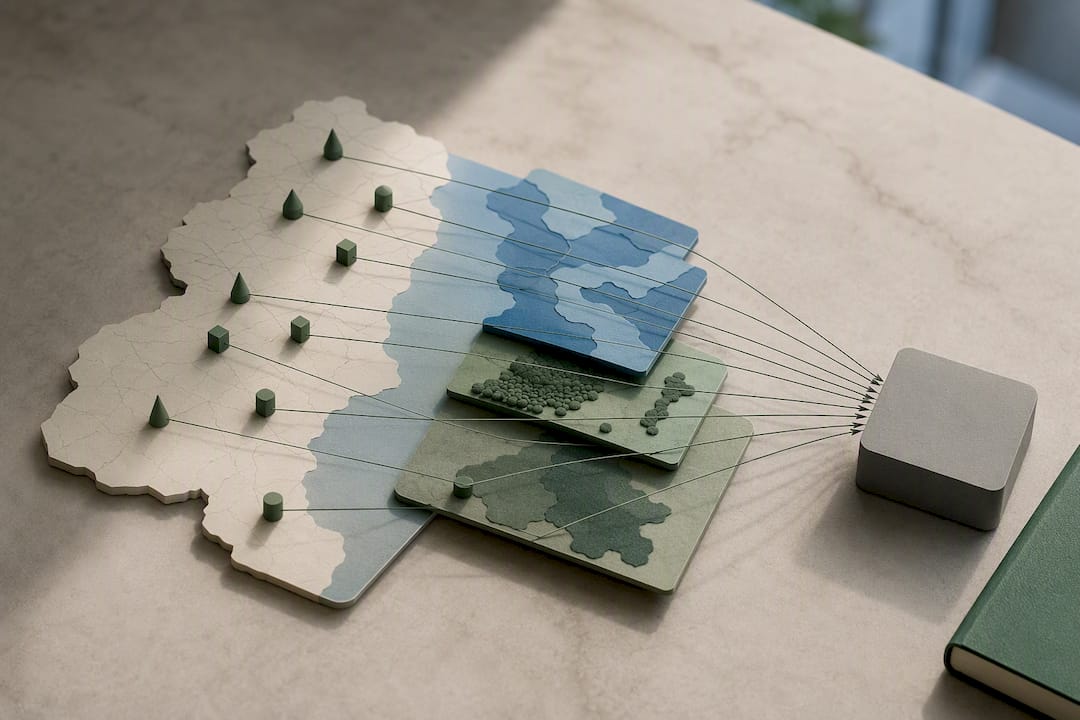
C'est précisément sur ce type de sujet que des outils géolocalisés appuyés par l'intelligence artificielle changent la donne opérationnelle : croiser automatiquement l'implantation de chaque site avec de nombreuses bases de données environnementales publiques permet de consolider rapidement des preuves qu'une collecte manuelle mettrait des semaines à réunir.
Conseil de pro : sur un enjeu biodiversité, notez systématiquement la source et la date de chaque donnée proxy utilisée. Un auditeur acceptera une approximation méthodologique s'il voit qu'elle est assumée et documentée ; il rejettera une donnée qui semble sortie de nulle part.
Les erreurs qui fragilisent une analyse de double matérialité
La première erreur, la plus répandue, consiste à traiter la double matérialité comme un exercice de conformité ponctuel plutôt que comme un processus itératif qui doit évoluer chaque année avec l'activité de l'entreprise. Une matrice figée trois années de suite est un signal d'alerte pour tout auditeur externe.
Quatre réflexes limitent ce risque :
- Documenter chaque seuil et chaque hypothèse au moment où la décision est prise, jamais après coup pour reconstituer un raisonnement a posteriori.
- Impliquer les équipes opérationnelles et la direction financière dès la phase de cadrage, pas seulement au moment de la validation finale.
- Conserver les versions successives de la matrice pour montrer l'évolution année après année, ce qui prouve le caractère vivant de la démarche.
- Préparer un dossier de preuves accessible en cas de contrôle : sources, pondérations, comptes rendus de consultation.
L'absence de consensus international total sur la méthode exacte, souligné par la Chaire Double Matérialité, joue en réalité en faveur des entreprises rigoureuses : ce qui compte n'est pas de suivre une recette unique, mais de savoir justifier chaque choix devant un tiers.
Objectiver la matérialité d'impact grâce aux données géolocalisées
L'un des angles morts les plus fréquents dans une analyse de double matérialité tient à l'évaluation de l'impact inside‑out : beaucoup d'entreprises raisonnent au niveau du groupe ou du pays, alors que les impacts environnementaux réels, prélèvement d'eau, pression sur la biodiversité, exposition aux inondations, se jouent site par site.
Une analyse menée à l'échelle du site apporte trois bénéfices concrets pour fiabiliser la matrice :
- Objectiver des impacts jusque‑là qualitatifs : géolocaliser chaque actif et le croiser avec des bases de données environnementales publiques transforme une intuition de terrain en score comparable et défendable.
- Alimenter directement les comités de décision : un score de vulnérabilité assorti d'un indicateur GO/NO‑GO donne aux comités de crédit ou aux comités d'investissement un élément tangible à intégrer dans leur propre analyse de risque.
- S'aligner avec les cadres internationaux : structurer l'analyse selon la logique TNFD et LEAP facilite la cohérence entre le reporting CSRD et les attentes prudentielles des superviseurs bancaires.
Une approche s'appuie sur une méthodologie documentée qui détaille chaque source de données mobilisée, exactement le type de traçabilité qu'un auditeur CSRD recherche pour valider une matrice de matérialité. Les équipes qui veulent creuser les cas d'usage sectoriels peuvent également consulter des ressources publiées, qui illustrent comment une analyse site par site vient compléter une matrice construite à l'échelle du groupe.
Où trouver les textes et outils de référence
Pour ancrer une méthodologie dans les textes officiels, trois points d'entrée s'imposent. Le Portail RSE du gouvernement centralise guides pratiques et actualités réglementaires sur la CSRD et la double matérialité. Le texte de la directive et ses annexes techniques sont consultables sur EUR‑Lex, référence légale pour toute justification devant un comité d'audit. Pour les entreprises qui veulent situer leur trajectoire de transformation, l'accompagnement décrit par Act for Now rappelle que ce chantier reste avant tout une transformation culturelle avant d'être un exercice technique.
L'avis de Greenance sur la double matérialité
La double matérialité est souvent présentée comme un exercice de conformité qu'on traverse une fois par an avant de refermer le dossier jusqu'à l'exercice suivant. C'est là l'erreur de fond que beaucoup de guides entretiennent sans le dire : traiter la matrice comme un livrable plutôt que comme un instrument de pilotage.
Le vrai enjeu n'est pas de produire une matrice esthétique, c'est de construire un dossier de preuves capable de résister à un contrôle trois ans plus tard, quand les personnes qui ont fait les choix initiaux ne sont plus dans l'entreprise. C'est là que l'absence de méthode unique imposée par les ESRS devient une force plutôt qu'une faiblesse : elle oblige chaque organisation à expliciter son raisonnement au lieu de cocher une case.
La priorité pour 2026, avec la simplification annoncée des points de données, sera de résister à la tentation de réduire l'effort méthodologique en même temps que le volume de données à publier. Le socle documentaire, lui, ne se simplifie pas.
— Balthazar
Sources
- Double matérialité : comprendre et appliquer — Portail RSE
- Donneespersonnelles
- La Double Matérialité dans le monde — Chaire Double Matérialité (rapport)
Questions fréquentes
Qu'est-ce que la matérialité en reporting durable ?
La matérialité désigne le caractère significatif d'un enjeu de durabilité, soit parce qu'il révèle un impact réel de l'entreprise sur l'environnement ou la société, soit parce qu'il présente un risque ou une opportunité financière pour l'entreprise elle‑même.
Comment réaliser une analyse de double matérialité ?
Elle suit cinq étapes : cadrage du périmètre, identification des enjeux via des sources sectorielles et terrain, évaluation selon des critères d'impact et financiers, construction de la matrice avec un seuil, puis documentation complète des choix méthodologiques.
Qu'est-ce que le seuil de matérialité ?
Le seuil de matérialité est le score ou le rang de priorité, fixé par l'entreprise selon des critères documentés, au-delà duquel un enjeu est considéré comme matériel et doit faire l'objet d'une publication détaillée dans le rapport de durabilité.
Quels sont les grands piliers de la RSE liés à la double matérialité ?
Les analyses de double matérialité couvrent généralement quatre familles d'enjeux : environnement (climat, biodiversité, ressources), social (droits humains, conditions de travail), gouvernance (éthique, conformité) et chaîne d'approvisionnement, chacune évaluée selon selon les deux perspectives d'impact et financière.