
Intégrer l'IA au risque nature signifie automatiser trois étapes pour la décision de crédit : géolocaliser précisément chaque site d'un actif, croiser ces coordonnées avec des centaines de bases environnementales publiques, puis produire un score de vulnérabilité exploitable en quelques secondes. Le résultat concret est une fiche synthèse avec un flag GO/NO‑GO, des preuves sources traçables et un alignement avec le cadre TNFD/LEAP. Des solutions opérationnalisent déjà cette chaîne pour les comités crédit.
En bref:
- La mise en œuvre de l'IA pour l'évaluation du risque nature nécessite des données précises sur la géolocalisation, zones réglementaires et biodiversité, ainsi qu'une gouvernance rigoureuse.
- Chaque étape du cadre LEAP doit bénéficier d’un usage spécifique de l’IA, de la localisation à la préparation, pour traiter rapidement des portefeuilles entiers ou des sites isolés.
- La valeur du score de vulnérabilité dépend fortement de la qualité des données géographiques et d’une validation approfondie par des experts, pour éviter les faux positifs.
- Le score nature doit être relié aux mécanismes de tarification et de suivi pour simplifier la prise de décision, avec notamment un flag GO/NO-GO clair.
- Les principaux pièges sont la couverture inégale des bases, la dépendance à la granularité des données, et la confiance excessive sans revue experte systématique.
Table des matières
- Checklist opérationnelle pour lancer un pilote d'intégration IA sur le risque nature
- Comment appliquer l'IA à chaque étape du cadre LEAP pour le crédit
- Quelles garanties de qualité des données exiger avant validation comité ?
- Comment transformer le score nature en décision de tarification ?
- Quels pièges éviter lors de l'intégration technique ?
- Quelles priorités pour les équipes crédit et risque dans les prochains mois ?
- Comment Greenance rend le score nature exploitable en comité crédit
- Sources
Checklist opérationnelle pour lancer un pilote d'intégration IA sur le risque nature
Avant de brancher un modèle d'IA sur votre chaîne de décision, il faut réunir les bonnes données et clarifier les responsabilités internes. Un pilote mal cadré produit des scores inutilisables, même avec le meilleur algorithme.
Données minimales à rassembler :
- Coordonnées précises des sites (adresse complète, idéalement géocodée à la parcelle)
- Zonages réglementaires locaux : plans de prévention des risques inondation (PPRI), historique CatNat
- Inventaires de sites et sols pollués quand l'activité du client le justifie
- Cartes de biodiversité et zones protégées à proximité immédiate des actifs
Rôles internes à clarifier :
- Un analyste crédit ou risque pour valider la pertinence métier des scores produits
- Une équipe ESG pour vérifier l'alignement avec les référentiels réglementaires
- Un géomaticien ou référent data pour contrôler la qualité de la géolocalisation, en particulier au niveau LOD1/LOD2
Livrables attendus en sortie de pilote : un score de vulnérabilité par site, une fiche de synthèse d'une page directement joignable au dossier de crédit, les preuves sources associées, et un export PDF structuré prêt pour l'archivage réglementaire.
Conseil de pro : Testez d'abord sur un échantillon de plusieurs sites déjà connus de vos analystes. Comparer le score IA à leur jugement expert révèle vite les écarts de calibrage avant tout déploiement à grande échelle.
Comment appliquer l'IA à chaque étape du cadre LEAP pour le crédit
Le cadre LEAP (Locate, Evaluate, Assess, Prepare) structure la démarche recommandée pour identifier et évaluer les enjeux nature au niveau du site. L'IA n'y intervient pas de façon uniforme : chaque phase a son propre usage.
- Locate : la géolocalisation automatisée transforme un nom de société en coordonnées exploitables, puis applique des filtres de sensibilité, zones protégées, biomes fragiles, indices de stress hydrique, pour repérer les sites à surveiller en priorité.
- Evaluate : le croisement de milliers de couches de données (ressources en eau, qualité des sols, risque inondation, habitats naturels) produit des indicateurs quantifiables par site plutôt qu'une moyenne régionale peu actionnable.
- Assess : les résultats bruts se convertissent en langage financier, décote sur la valeur du gage, provision pour dépollution potentielle, ratio de couverture ajusté au risque nature.
- Prepare : des modèles de fiches standardisées présentent le score au comité, avec des scénarios d'escalade prédéfinis selon le niveau de vulnérabilité détecté.
Concrètement, cette séquence permet de traiter :
- Des portefeuilles entiers en quelques heures plutôt qu'en plusieurs semaines d'expertise manuelle
- Des sites isolés en quelques secondes pour une demande de crédit urgente
- Des réévaluations périodiques automatisées, utiles pour le suivi de covenants
BNP Paribas a intégré l'IA dans son processus d'évaluation ESG pour aider les chargés d'affaires à produire plus rapidement les fiches de synthèse utilisées en comité crédit, une illustration directe du gain de la phase Prepare. Pour approfondir la logique méthodologique complète, la page TNFD et LEAP de Greenance détaille l'application du cadre à la décision bancaire.
Quelles garanties de qualité des données exiger avant validation comité ?
Un score de vulnérabilité n'a de valeur en comité crédit que si sa chaîne de production est vérifiable. La gouvernance des données devient alors aussi importante que le modèle lui‑même.
- Contrôler systématiquement l'appariement entre l'entité juridique et le site physique : une erreur de géocodage à l'adresse fausse tout le score en aval
- Exiger une traçabilité complète, chaque affirmation doit renvoyer à une source identifiable, consultable en moins de 90 secondes par l'analyste qui présente le dossier
- Documenter les angles morts connus : pollution historique non répertoriée, risques combinés (inondation et retrait argileux simultanés), secteurs mal classés par les nomenclatures internes
- Faire valider par un expert LOD2 les sites signalés comme sensibles avant tout passage en comité
- Versionner chaque itération du modèle et conserver un historique des tests de robustesse pour l'audit interne ou réglementaire
Un rapport de retour d'expérience d'une banque brésilienne appliquant LEAP à son portefeuille crédit confirme que le principal goulot d'étranglement n'est presque jamais le modèle d'IA, mais la qualité et la granularité des données géographiques disponibles. Aligner les classifications internes de crédit avec la granularité géospatiale demande une cartographie de correspondance dédiée, pas seulement un branchement technique.
C'est là que les faux positifs se cachent le plus souvent.*
Comment transformer le score nature en décision de tarification ?
Un score de vulnérabilité ne sert à rien s'il reste une donnée isolée dans un rapport ESG séparé du dossier de crédit. L'enjeu est de le connecter directement aux mécanismes de tarification et de suivi de portefeuille.
- Une prime de risque ajustée au spread pour les sites en zone de vulnérabilité modérée
- Une provision spécifique anticipée pour les actifs exposés à un risque de dépollution ou de perte de valeur du gage
- Un seuil d'escalade automatique déclenchant une revue manuelle obligatoire pour les scores les plus dégradés
La guidance TNFD pour les institutions financières précise les métriques d'exposition de portefeuille attendues par les superviseurs, un point à intégrer directement dans le reporting comité.
Repère utile : un flag GO/NO‑GO clair, associé à un score numérique, réduit le temps de discussion en comité en donnant une base de décision immédiatement lisible, plutôt qu'un rapport ESG à interpréter séance par séance.
Côté suivi de portefeuille, les indicateurs les plus pertinents restent la part d'actifs en zone de vulnérabilité élevée, l'exposition sectorielle croisée avec les biomes sensibles, et l'évolution du score moyen entre deux revues annuelles. Sur le plan contractuel, les clauses de covenant peuvent exiger une actualisation périodique du score ou une obligation d'information en cas de changement d'usage du site.
Quels pièges éviter lors de l'intégration technique ?
L'IA appliquée au risque nature comporte des limites structurelles qu'il faut anticiper plutôt que découvrir en comité.
- Les bases de données environnementales publiques couvrent inégalement les territoires : certains pays disposent de cartographies fines, d'autres reposent sur des estimations régionales grossières, un biais géographique qu'il faut signaler dans chaque fiche
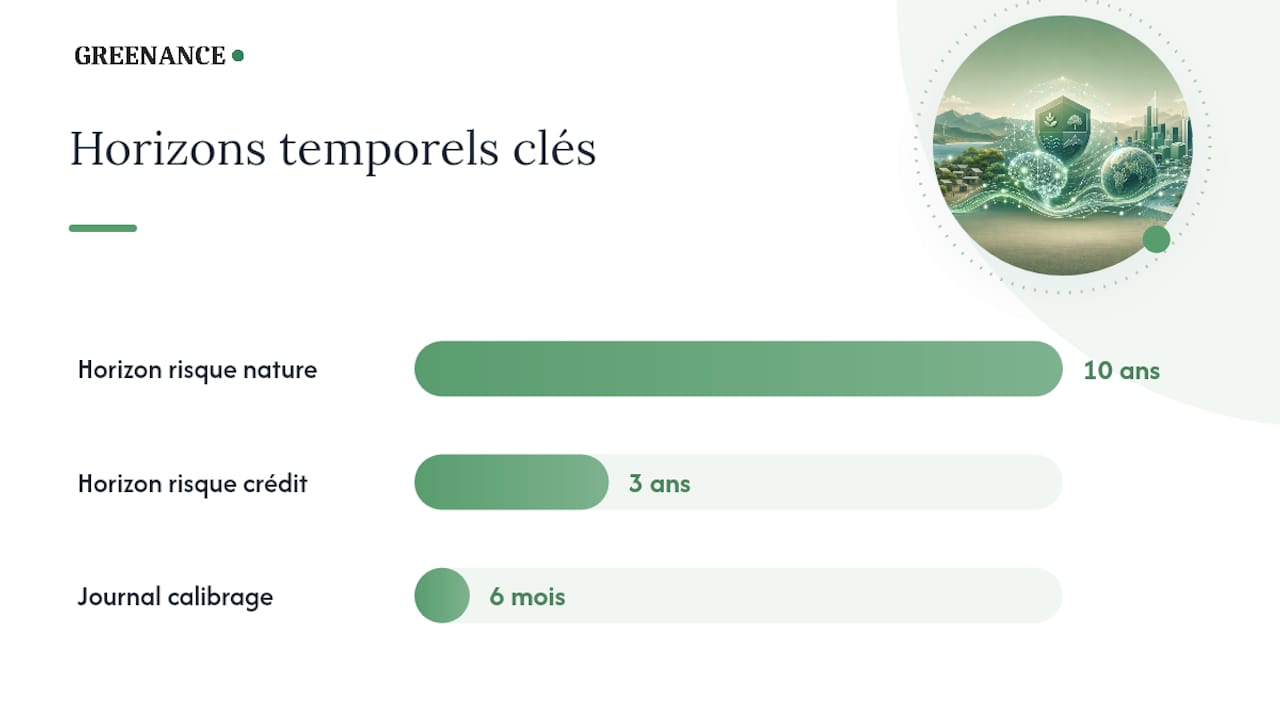
- Un score de vulnérabilité nature n'est pas une probabilité de défaut : les deux horizons temporels diffèrent souvent, un risque nature à dix ans ne se traduit pas mécaniquement en risque de crédit à trois ans
- L'automatisation crée un biais de confiance excessive quand personne ne remet en cause un score bien présenté visuellement ; la revue experte doit rester obligatoire sur les dossiers structurants
- L'intégration au système d'information exige des API stables, une latence compatible avec le rythme d'instruction des dossiers, et des mises à jour régulières des jeux de données sous‑jacents
Les acteurs financiers utilisant l'IA pour extraire des rapports et analyser des images satellites le font généralement en support de l'expertise humaine, pas en remplacement. Cette approche de mise en œuvre pratique de l'IA en contexte financier rappelle d'ailleurs qu'un déploiement réussi commence toujours par un cadrage des cas d'usage, pas par l'outil lui‑même.
Conseil de pro : Documentez chaque désaccord entre le score IA et le jugement de l'analyste pendant les six premiers mois. Ce journal devient votre meilleur outil de calibrage du modèle.
Quelles priorités pour les équipes crédit et risque dans les prochains mois ?
Les 90 premiers jours devraient se concentrer sur trois actions concrètes : lancer un pilote sur un échantillon ciblé, mettre en place la checklist de qualité de données décrite plus haut, et formaliser le format de reporting attendu par le comité crédit. Sur 6 à 18 mois, l'enjeu bascule vers l'intégration au système d'information, la construction de métriques de portefeuille consolidées, et l'introduction de stress tests nature dans les scénarios de risque existants.
Le gain opérationnel réel n'est pas la disparition du travail d'analyse, mais sa concentration sur les dossiers qui le méritent vraiment. Une IA bien calibrée trie rapidement les sites sans enjeu des sites sensibles ; elle ne remplace jamais la lecture experte sur ces derniers. Rester aligné avec le cadre TNFD/LEAP n'est pas qu'une contrainte réglementaire : c'est aussi ce qui rend vos décisions défendables devant un superviseur ou un auditeur externe.
— Balthazar
Comment Greenance rend le score nature exploitable en comité crédit
Une plateforme construit exactement la chaîne décrite plus haut : géolocalisation automatique à partir du nom de la société, croisement avec des bases environnementales publiques, et génération d'un score de vulnérabilité lisible en quelques secondes, site par site plutôt qu'à l'échelle régionale.

Concrètement, chaque analyse produit une fiche de synthèse exploitable, avec flag GO/NO‑GO, preuves sources traçables et export PDF prêt à joindre au dossier de crédit, pouvant réduire le temps habituellement consacré à ce type d'évaluation par rapport à une revue manuelle. Pour les équipes qui veulent d'abord comprendre les termes techniques du domaine, le glossaire du risque nature détaille les notions comme PPRI, CatNat ou ENCORE. Les équipes prêtes à cadrer un pilote peuvent consulter les ressources et études de cas Greenance pour évaluer comment lancer une première évaluation sur un échantillon de sites de leur portefeuille.
Sources
- TNFD in a Box — The LEAP Approach (Module 4) - TNFD
- L'IA peut-elle aider les assureurs dans la gestion des catastrophes naturelles? - MoneyVox