
Géolocaliser un site d'entreprise, dans l'analyse du risque nature, consiste à convertir une raison sociale en coordonnées précises pour croiser cette localisation avec des données environnementales et produire un score de vulnérabilité exploitable. Les attentes prudentielles de la BCE et de l'EBA, comme le cadre TNFD LEAP, exigent désormais cette granularité pour toute décision de financement défendable. Des plateformes comme Greenance automatisent cette étape.
En bref:
- La précision de géolocalisation inférieure à 30 mètres est essentielle pour distinguer un site à risque réel d’une zone protégée ou d’un cours d’eau adjacent.
- La granularité site par site permet de révéler des vulnérabilités locales que l’évaluation sectorielle ou nationale masque, impactant la matérialité du risque.
- Depuis 2026, la réglementation de la BCE impose aux banques une évaluation précise de chaque actif pour respecter les attentes prudentielles sur le risque environnemental.
- Croiser des données environnementales vérifiables, comme ENCORE ou GLOBIO, avec une localisation précise permet de produire un score de vulnérabilité crédible et exploitable en comité de crédit.
- L’automatisation de la géolocalisation et du scoring, via des plateformes comme Greenance, garantit une traçabilité rigoureuse et accélère la conformité réglementaire.
Table des matières
- Pourquoi la granularité site par site transforme l'évaluation du risque nature
- Quelles données croiser pour produire un score défendable ?
- Comment géolocaliser un site et produire un score exploitable ?
- Comment transformer ce score en décision de crédit défendable ?
- Ce que les comités de crédit sous‑estiment encore
- Géolocaliser et scorer vos sites avec Greenance
- Sources
- Questions fréquentes
Pourquoi la granularité site par site transforme l'évaluation du risque nature
Un score de risque nature calculé au niveau du pays ou du secteur masque presque toujours la réalité d'un site précis. Deux usines du même groupe, séparées de quelques kilomètres, peuvent afficher des profils de vulnérabilité hydrique radicalement différents selon qu'elles se trouvent en amont ou en aval d'un bassin versant sous tension.
L'écart n'est pas anecdotique. Une analyse de la Banque centrale européenne sur le risque nature et la stabilité financière montre que la valeur à risque liée à l'approvisionnement en eau (NVaR) augmente significativement lorsqu'on remplace des données agrégées par des données à haute résolution spatiale.
Cet écart change directement la matérialité du risque pour un comité de crédit, et donc le niveau de preuve qu'il doit exiger avant d'engager un financement. Depuis janvier 2026, les banques sous supervision de la BCE doivent être pleinement alignées avec les attentes prudentielles sur le climat et l'environnement, la BCE ayant déjà pris des décisions prudentielles contraignantes contre 28 banques en retard sur ces échéances.
Trois raisons expliquent pourquoi la granularité fait la différence :
- Un actif industriel peut se situer à quelques centaines de mètres d'une zone protégée sans que cela apparaisse dans une notation sectorielle.
- Les aléas climatiques (inondation, stress hydrique) varient fortement sur de courtes distances, contrairement aux moyennes nationales.
- Un collatéral immobilier perd de la valeur de façon très localisée, ce qu'une analyse par secteur d'activité ne détecte jamais.
Quelles données croiser pour produire un score défendable ?
Un score de vulnérabilité tient uniquement s'il repose sur des sources vérifiables et documentées. La base de référence pour cartographier les dépendances et impacts sur les écosystèmes reste ENCORE, complétée par GLOBIO pour la biodiversité, par des indicateurs hydriques et d'inondation, et par les registres de zones protégées.
Le choix des indicateurs dépend de la menace étudiée. Pour le stress hydrique, la donnée de bassin versant prime. Pour le risque physique climatique, les indicateurs PEAR, NEAR et CEAR développés par la BCE permettent de classer l'exposition selon le type d'aléa (inondation, vent, sécheresse) et d'estimer les pertes attendues, comme le détaille la documentation de la BCE sur les indicateurs de risques physiques.
| Source ou indicateur | Menace couverte | Limite à connaître |
|---|---|---|
| ENCORE | Dépendances écosystémiques par secteur | Résolution sectorielle, pas toujours site précis |
| GLOBIO | Perte de biodiversité | Modèles globaux, incertitude locale |
| PEAR / NEAR / CEAR | Inondation, tempête, stress hydrique | Fonctions de dommage génériques par zone |
| Registres de zones protégées | Proximité réglementaire | Mise à jour variable selon le pays |
Ces jeux de données partagent une limite commune : leur résolution native reste souvent supérieure à l'échelle du site industriel, ce qui impose une extrapolation spatiale prudente. Les analystes doivent aussi documenter la date de la donnée mobilisée, un point que les guides méthodologiques de la BCE traitent explicitement en combinant géolocalisation d'adresse et extrapolation spatiale pour les tests de résistance climatique. Le cadre TNFD et son approche LEAP rappelle que la phase « Localiser » doit précéder toute évaluation, en identifiant d'abord les sites prioritaires avant d'y appliquer ces indicateurs.
Comment géolocaliser un site et produire un score exploitable ?
Le protocole suivant reprend les étapes qu'une équipe risques peut appliquer avant de présenter un dossier en comité de crédit.
- Collecter et nettoyer l'identité du site. Rassemblez la raison sociale, l'adresse déclarée, le numéro d'identification et, si possible, un identifiant cadastral. Une adresse mal orthographiée fausse toute la chaîne suivante.
- Résoudre l'adresse en coordonnées précises. Visez une précision fine, souvent inférieure à 30 mètres, seule capable de distinguer un site d'une zone protégée ou d'un cours d'eau adjacent situés à proximité immédiate.
- Vérifier la cohérence géographique. Confrontez les coordonnées obtenues à une image satellite ou à un registre cadastral pour écarter les erreurs de géocodage automatique, fréquentes sur les adresses postales incomplètes.
- Automatiser le croisement avec les bases environnementales. Appliquez des règles de pondération selon la menace dominante du secteur (eau pour l'agroalimentaire, biodiversité pour l'extraction).
- Générer une interprétation qualitative. Le score chiffré seul ne suffit pas à un comité : il doit s'accompagner d'une explication en langage clair des facteurs qui le déterminent.
- Produire les livrables pour le comité. Un export structuré, avec un indicateur GO ou NO GO clairement visible, accélère la prise de décision sans sacrifier la rigueur.
- Journaliser chaque étape. Conservez l'horodatage, la version des bases utilisées et les hypothèses de résolution d'adresse pour reconstituer le raisonnement en cas de contrôle prudentiel.
Conseil de pro : Ne validez jamais un score sans vérifier manuellement les coordonnées d'un échantillon de sites à fort encours. Une erreur de géocodage sur un site stratégique coûte plus cher qu'un contrôle qualité de dix minutes.
Ce protocole rejoint les exigences des lignes directrices de l'EBA sur la gestion des risques ESG, qui demandent explicitement d'intégrer la localisation des actifs et du collatéral au niveau de granularité nécessaire pour juger de la matérialité physique du risque.
Comment transformer ce score en décision de crédit défendable ?
Un score, même précis, ne vaut rien pour un comité de crédit s'il n'est pas accompagné des éléments qui permettent de le challenger et de le défendre devant un superviseur. Le dossier minimal doit contenir les coordonnées exactes du site, la liste des sources croisées avec leur date, et les hypothèses méthodologiques retenues (rayon de recherche, pondération sectorielle, traitement des données manquantes).
Au delà de la donnée brute, le comité pose généralement une série de questions structurantes :
- Le score change t il l'évaluation du collatéral immobilier associé au prêt ?
- L'exposition identifiée modifie t elle les conditions d'assurance du site ?
- Le niveau de vulnérabilité menace t il la continuité d'exploitation à moyen terme ?
- Quelle clause contractuelle ou quel dispositif de suivi ce niveau de risque justifie t il ?
| Niveau de vulnérabilité | Action typique en comité |
|---|---|
| Faible | Financement standard, suivi annuel |
| Modéré | Clause de suivi renforcé, réévaluation à mi parcours |
| Élevé | Garanties additionnelles ou clause de sauvegarde |
| Critique | Refus ou restructuration de l'opération |
Ce tableau reste indicatif : chaque politique de crédit fixe ses propres seuils, mais la logique de gradation reste la même dans la quasi totalité des politiques observées sur ce type de dossier.
Ce que les comités de crédit sous‑estiment encore
Le principal piège n'est pas le manque de données mais la confiance excessive dans une donnée mal résolue. Un géocodage approximatif peut classer un site à risque faible alors qu'il se situe à 200 mètres d'une zone protégée. La qualité de l'adresse source pèse souvent plus lourd que le choix du modèle environnemental appliqué ensuite.
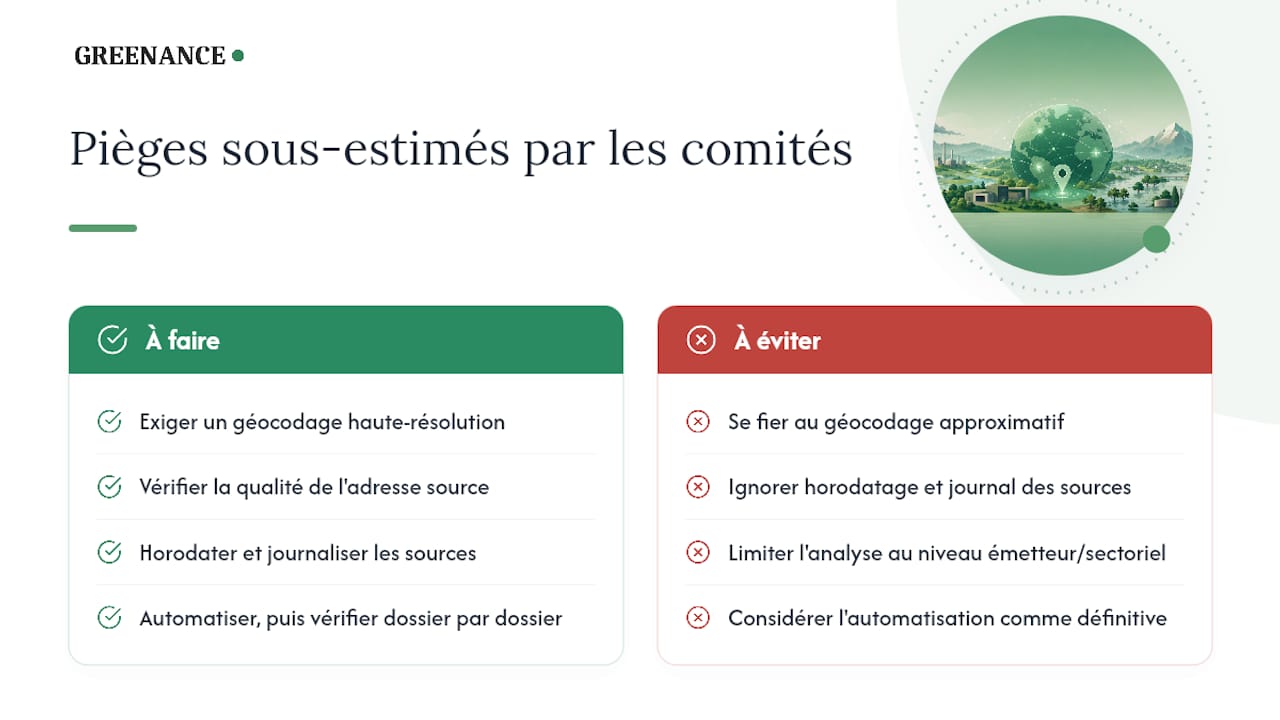
L'autre angle mort concerne la traçabilité. Un score sans horodatage ni journal des sources ne résiste pas à un contrôle prudentiel, alors que les attentes de supervision de la BCE montrent que la non conformité peut déboucher sur des mesures contraignantes. Les équipes qui se contentent d'une approche au niveau émetteur ou sectoriel sous estiment presque systématiquement leur exposition réelle, ce que confirme l'écart mesuré par la BCE entre approches macro et approches fines.
Une réduction significative du temps nécessaire à l'évaluation du risque nature peut être obtenue grâce à l'automatisation de la géolocalisation et du scoring sectoriel, mais cette preuve opérationnelle mérite d'être vérifiée dossier par dossier, plutôt qu'acceptée comme un acquis définitif.
— Balthazar
Géolocaliser et scorer vos sites avec Greenance
Face à des équipes qui compilent encore ces données manuellement site par site, Greenance automatise la chaîne complète : géolocalisation à partir de la raison sociale, croisement avec des centaines de sources environnementales publiques, puis génération d'un score de vulnérabilité accompagné d'une interprétation lisible sans formation technique.

Chaque score s'accompagne d'exports PDF structurés et de flags GO/NO GO directement utilisables en comité de crédit, avec une traçabilité complète des sources mobilisées, un point détaillé dans la méthodologie du risque nature de Greenance. L'analyse s'appuie notamment sur la base sectorielle ENCORE pour affiner le scoring selon l'activité de chaque site. Pour les équipes qui doivent encore documenter leur alignement avec les exigences prudentielles à venir, la plateforme détaille aussi les attentes réglementaires de la BCE. Les tarifs et modalités d'accès à la plateforme sont disponibles sur demande via la page FAQ de Greenance, qui répond aux questions opérationnelles les plus fréquentes avant une démonstration.
Sources
Pour étayer un dossier de crédit face à un superviseur, appuyez vous directement sur les textes de référence : les attentes prudentielles de la BCE, les lignes directrices de l'EBA sur les risques ESG, et le guide LEAP du TNFD pour la méthodologie de priorisation des sites.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Supervision bancaire de la BCE — attentes prudentielles sur le climat et l'environnement
- Guidance on the identification and assessment of nature-related issues: The TNFD LEAP approach
- Nature at risk: Implications for the euro area economy and financial stability (ECB op380)
Questions fréquentes
Qu'est ce que géolocaliser un site d'entreprise pour le risque nature ?
Cela consiste à convertir l'adresse d'un actif en coordonnées précises pour croiser cette localisation avec des données environnementales et produire un score de vulnérabilité exploitable en comité de crédit. Cette précision spatiale change la mesure du risque, une analyse de la BCE montrant que la valeur à risque liée à l'eau passe de 9 % à 24 % avec des données fines plutôt qu'agrégées.
Quelle précision de géolocalisation viser pour un dossier crédit ?
La pratique de marché recommande une précision inférieure à 30 mètres, seule capable de distinguer un site d'une zone protégée ou d'un cours d'eau proche. Une précision insuffisante peut classer à tort un site à risque faible alors qu'il se situe en réalité à proximité immédiate d'un aléa critique.
Pourquoi la BCE exige t elle une granularité site par site ?
Depuis janvier 2026, les banques sous supervision de la BCE doivent être pleinement alignées avec les attentes prudentielles sur les risques climatiques et environnementaux, la BCE ayant déjà pris des décisions contraignantes contre 28 banques en retard. Une évaluation agrégée par secteur ne permet pas de démontrer cette conformité au niveau de l'actif.
Quel est le lien entre le cadre TNFD LEAP et la géolocalisation ?
La phase « Localiser » du cadre TNFD LEAP demande d'identifier les sites prioritaires avant toute évaluation détaillée des dépendances et impacts. Cette étape conditionne la pertinence de tout le reste de l'analyse.
Greenance peut il produire un score exploitable pour un comité de crédit ?
Greenance géolocalise chaque site à partir de la raison sociale, croise cette localisation avec des centaines de sources environnementales publiques et génère un score accompagné d'une interprétation qualitative et de flags GO/NO GO. Les détails opérationnels et tarifaires sont disponibles sur la page FAQ de la plateforme.