
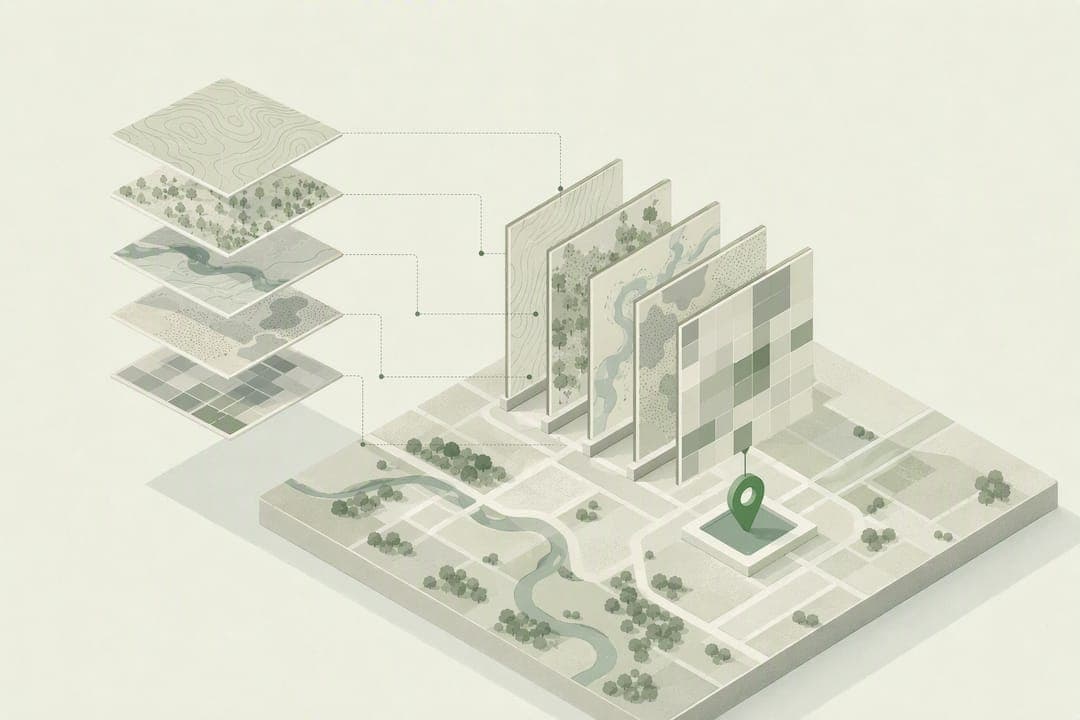
L'automatisation de l'analyse du risque nature repose sur une combinaison précise : intelligence artificielle, géolocalisation site par site et croisement de sources officielles horodatées. C'est cette approche, et non une évaluation régionale ou sectorielle globale, qui produit des scores de vulnérabilité exploitables et défendables en comité de crédit. Elle réduit fortement le temps d'instruction tout en répondant aux exigences de traçabilité que les régulateurs attendent désormais des institutions financières.
En bref:
- La précision du scoring repose sur la géolocalisation site par site et la croisée de plusieurs bases de données environnementales actualisées.
- Il est essentiel d'interroger des sources multiples, horodatées, et de vérifier leur fraîcheur pour garantir la fiabilité de l'évaluation.
- Une plateforme performante doit offrir une cartographie automatique, un scoring transparent avec décomposition, et un système d'alerte intégré.
- La qualité de données, la traçabilité et l'expertise humaine restent fondamentales pour respecter les exigences réglementaires et assurer une décision justifiable.
- Utiliser Greenance permet de générer rapidement un score environnemental précis, intégrable dans le processus de décision crédit, grâce à une méthodologie documentée.
Table des matières
- Comment fonctionne l'automatisation de l'analyse du risque nature ?
- Quelles sources de données intégrer pour un scoring fiable ?
- Quelles fonctionnalités attendre d'une plateforme de scoring automatisé ?
- Quels cas d'usage concrets pour les équipes crédit et ESG ?
- Quelles sont les limites de l'automatisation et comment les maîtriser ?
- Ce que Greenance apporte concrètement aux équipes crédit
- Le regard de Greenance sur l'automatisation du risque nature
- Passez à l'analyse automatisée du risque nature avec Greenance
- Sources
Comment fonctionne l'automatisation de l'analyse du risque nature ?
Une plateforme automatisée suit un pipeline en plusieurs étapes, chacune conditionnant la fiabilité de la suivante. Tout commence par l'ingestion : le système reçoit une raison sociale, une adresse ou un identifiant SIRET, puis procède à la géolocalisation précise du site concerné, à l'échelle de la parcelle plutôt que de la commune.
Vient ensuite l'enrichissement multisource, l'étape la plus déterminante. Le moteur interroge simultanément des dizaines, parfois des centaines de bases de données environnementales publiques, couvrant l'eau, le sol, la biodiversité, la sécheresse, les inondations et les zones protégées. C'est là que le machine learning entre en jeu, avec trois fonctions bien distinctes :
- Classification des zones à risque selon des typologies reconnues (aléa fort, moyen, faible) à partir de données hétérogènes et parfois incomplètes.
- Prédiction de l'évolution d'un aléa dans le temps, utile notamment pour les risques de sécheresse ou de retrait gonflement des argiles.
- Détection d'anomalies dans les séries de données, par exemple un changement brutal d'occupation des sols qui modifierait l'exposition d'un site.
Le scoring agrège ensuite ces signaux en un indicateur unique et lisible, généralement accompagné d'une cartographie qui visualise les couches de risque superposées. L'export final, le plus souvent au format PDF structuré, doit rester exploitable par un analyste crédit qui n'a pas de formation en sciences environnementales.
L'interopérabilité conditionne tout l'édifice. Un système fondé sur des API et des formats standards peut absorber une mise à jour d'une base de données publique sans réécriture de code, alors qu'un système fermé, construit sur des extractions manuelles, se dégrade dès que ses sources changent de format. C'est un point souvent sous-estimé par les équipes qui évaluent ces outils uniquement sur leur interface visuelle.
Quelles sources de données intégrer pour un scoring fiable ?
La qualité d'un score de vulnérabilité dépend entièrement de la qualité et de la fraîcheur des données mobilisées en amont. Quatre familles de sources structurent aujourd'hui une analyse du risque nature sérieuse.
L'API Géorisques permet d'interroger les bases AZI, CATNAT, PPR, RADON et MVT, et de générer un rapport structuré par adresse ou par commune. Le BRGM apporte les données géologiques et hydrogéologiques, en particulier sur les mouvements de terrain et le retrait gonflement des argiles. L'IGN fournit le référentiel géographique et les couches d'occupation du sol qui permettent de situer précisément un site par rapport aux zones à risque. Enfin, les données d'observation de la Terre, comme celles diffusées via la passerelle d'observation de l'ESA, complètent ces bases nationales avec un suivi temporel des phénomènes, utile pour détecter une évolution que les bases administratives n'ont pas encore intégrée.
Repère chiffré : l'IA appliquée à la prévention des risques peut accélérer sensiblement la vitesse et la précision des évaluations, mais l'Organisation météorologique mondiale rappelle que cette accélération s'accompagne de défis réels de qualité de données et d'interprétation, qui exigent une gouvernance dédiée.
Orchestrer ces requêtes suppose de gérer trois contraintes opérationnelles :
- Horodater chaque appel API, pour savoir exactement à quelle date une donnée a été consultée.
- Vérifier l'état de fraîcheur de la donnée source, certaines bases n'étant mises à jour qu'annuellement.
- Croiser plusieurs sources pour un même risque plutôt que de se fier à une base unique, notamment pour les inondations où PPR et AZI peuvent diverger localement.
Pour une inondation, on croise AZI et PPR inondation. Pour un mouvement de terrain, les cartes d'aléa du BRGM priment. Pour un feu de forêt, l'historique CATNAT et les données de végétation de l'IGN se complètent. Pour le radon, la base dédiée de Géorisques reste la référence, structurée par zone géologique.
Quelles fonctionnalités attendre d'une plateforme de scoring automatisé ?
Au-delà de la collecte de données, ce qui différencie un outil réellement opérationnel d'un simple agrégateur, c'est sa capacité à transformer la donnée brute en décision. Trois briques fonctionnelles structurent une plateforme mature.
- La cartographie automatique, qui superpose les couches de vulnérabilité (eau, sol, biodiversité, climat) sur une carte lisible par un non spécialiste, sans manipulation SIG manuelle.
- Le scoring transparent, où chaque variable et sa pondération sont documentées, avec des seuils explicites qui déclenchent un flag GO, GO sous conditions, ou NO GO pour le comité de crédit.
- L'alerting intégré, qui signale automatiquement un changement de statut réglementaire ou l'apparition d'une nouvelle donnée affectant un site déjà en portefeuille.
La transparence des seuils mérite une attention particulière. Un score qui reste une boîte noire, même précis, ne convainc pas un comité de crédit habitué à documenter chaque décision. Les meilleures plateformes exposent la logique de calcul, variable par variable, ce qui permet à l'analyste de justifier une décision devant un régulateur ou un auditeur externe.
Conseil de pro : Exigez toujours de voir le détail des variables qui composent un score avant de l'intégrer à votre process de décision. Un chiffre unique sans décomposition ne survit pas à un contrôle interne ni à un audit de conformité.
L'alerting change aussi la nature du travail de suivi. Plutôt que de relancer une analyse complète à chaque revue de portefeuille, l'équipe risques reçoit une notification ciblée dès qu'un site surveillé change de catégorie de risque, ce qui transforme une tâche périodique lourde en surveillance continue à faible effort.
Quels cas d'usage concrets pour les équipes crédit et ESG ?
L'automatisation trouve sa valeur la plus immédiate dans trois contextes précis, tous mesurables en temps ou en couverture de portefeuille.
- Instruction du dossier de crédit : un rapport de risque nature généré en quelques secondes, avec un indicateur GO ou NO GO explicite, s'intègre directement dans le tunnel d'instruction sans ralentir le traitement du dossier.
- Monitoring de portefeuille : les actifs déjà financés sont surveillés en continu, avec alerte automatique lorsqu'une nouvelle donnée officielle ou une évolution réglementaire modifie leur profil de vulnérabilité.
- Due diligence renforcée : avant une acquisition ou un refinancement, l'analyse site par site documente précisément l'exposition physique de chaque actif, au delà d'une évaluation sectorielle générique.
Le troisième cas d'usage recoupe directement les obligations de reporting extra financier. Les plateformes SaaS d'analyse automatisée facilitent la conformité aux cadres CSRD, à la taxonomie verte et au TCFD en centralisant la cartographie des dépendances aux ressources naturelles, plutôt que de la reconstituer manuellement à chaque exercice de reporting.
Ce qui distingue ces trois usages du reporting ESG traditionnel, c'est la granularité. Une équipe crédit qui doit justifier une décision devant un comité a besoin d'un chiffre rattaché à un site précis, pas à une moyenne régionale ou sectorielle qui dilue l'information utile.
Quelles sont les limites de l'automatisation et comment les maîtriser ?
Aucun outil automatisé ne remplace le jugement d'un analyste, et les équipes qui l'oublient s'exposent à des décisions mal calibrées. Trois limites structurelles méritent d'être posées clairement avant tout déploiement.
La première concerne la qualité temporelle des données. Une base publique mise à jour une fois par an peut ne pas refléter un changement récent d'occupation des sols ou une nouvelle zone de protection. La deuxième touche à la traçabilité : un rapport qui n'indique pas la date exacte de consultation de chaque source perd sa valeur probante devant un comité ou un auditeur. La troisième, la plus souvent négligée, porte sur le besoin d'expertise humaine pour interpréter un score ambigu, en particulier sur les sites frontaliers entre deux zones de risque.
Rendre un rapport recevable en comité de crédit suppose d'horodater chaque source consultée et, lorsque l'exigence de preuve est forte, de produire une empreinte numérique du document garantissant qu'il n'a pas été modifié après sa génération.
Cette exigence de preuve n'est pas cosmétique. Un comité de crédit qui s'appuie sur un score sans traçabilité prend un risque de conformité, pas seulement un risque d'erreur d'appréciation.
Quelques bonnes pratiques limitent ces écueils :
- Documenter la date de mise à jour de chaque source mobilisée dans le rapport final.
- Prévoir une revue humaine systématique pour tout score proche d'un seuil de décision.
- Auditer régulièrement les modèles de classification pour détecter une dérive liée à un changement de source de données.
- Mettre à jour la procédure d'intégration dès qu'un organisme public modifie son format ou sa fréquence de publication.
L'Organisation météorologique mondiale souligne que les gains de vitesse et de précision permis par l'IA restent conditionnés à une gouvernance rigoureuse des données et des modèles, pas à la seule puissance de calcul.
Ce que Greenance apporte concrètement aux équipes crédit
Une plateforme de scoring géolocalise chaque site à partir du nom de la société, croise les résultats avec plusieurs sources de données environnementales publiques, puis génère un score de vulnérabilité accompagné d'une interprétation qualitative directement lisible par un analyste crédit. Cette approche site par site tranche avec les outils qui se limitent à une évaluation régionale ou sectorielle, trop grossière pour documenter une décision individuelle.
Plusieurs éléments soutiennent la crédibilité de cette approche :
- Une méthodologie documentée qui explique comment chaque variable entre dans le calcul du score.
- Une base sectorielle comme ENCORE, qui apporte une granularité fine sur les dépendances économiques aux ressources naturelles.
- Un glossaire dédié qui clarifie les notions techniques pour les équipes qui découvrent le sujet.
Les livrables, exports PDF structurés et flags GO ou NO GO, s'intègrent directement dans le processus décisionnel existant, sans imposer aux équipes crédit de changer leur format de dossier. Cette logique d'intégration, plutôt que de substitution, explique pourquoi certains acteurs du marché documentent déjà l'usage de rapports horodatés et signés numériquement comme pièces annexables à un dossier de crédit, une pratique qui gagne du terrain à mesure que les exigences de traçabilité se renforcent.
Le regard de Greenance sur l'automatisation du risque nature
L'erreur la plus fréquente que je constate consiste à traiter l'automatisation comme une fin en soi, alors qu'elle n'est qu'un moyen de redonner du temps d'analyse à des équipes qui en manquent. Un déploiement réussi commence petit : un périmètre de portefeuille limité, des indicateurs de performance clairs sur le temps gagné et la qualité des décisions, puis une montée en charge progressive.
La gouvernance des modèles ne doit jamais être une réflexion après coup. Les comités qui exigent une traçabilité complète, sources horodatées, seuils documentés, ont raison de le faire : c'est exactement ce qui rend un score défendable face à un régulateur ou un auditeur ESG. L'alignement avec les cadres TNFD et LEAP n'est pas une contrainte annexe, c'est ce qui donne au score sa valeur devant les instances qui comptent.
— Balthazar
Passez à l'analyse automatisée du risque nature avec Greenance
Face à un dossier de crédit qui exige une réponse rapide, l'alternative aux évaluations sectorielles génériques tient en une promesse simple : un score exploitable, site par site, en quelques secondes plutôt qu'en plusieurs jours d'analyse manuelle. C'est ce que permet la plateforme de Greenance, en croisant automatiquement les données de vos sites avec des centaines de sources environnementales publiques.

Les ressources techniques mises à disposition détaillent la méthodologie et les cas d'usage pour les équipes crédit, risques et ESG. Le glossaire du risque nature reste un bon point de départ pour les équipes qui structurent leur premier projet d'automatisation. Pour évaluer concrètement l'apport de Greenance sur votre portefeuille, le plus direct reste de demander une démonstration adaptée à vos types d'actifs et à vos exigences de reporting.
Sources
Pour vérifier ou approfondir les points techniques abordés, plusieurs ressources officielles font référence. L'API Géorisques reste la porte d'entrée la plus directe pour interroger les bases AZI, CATNAT, PPR, RADON et MVT sur un site donné. Les bases de données de Géorisques détaillent la structure et la fréquence de mise à jour de chaque jeu de données.
Pour les données géologiques, le BRGM et l'IGN restent les organismes de référence, tandis que la passerelle d'observation de la Terre de l'ESA complète ces bases nationales avec un suivi satellitaire des phénomènes. Sur le volet réglementaire, Service-public recense les obligations liées aux documents de risque, et le comparatif des outils de reporting ESG et CSRD donne une vue d'ensemble des exigences qui structurent aujourd'hui les projets d'automatisation dans les institutions financières.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Ecologie
- L’intelligence artificielle au service de la réduction des risques de catastrophe — WMO
- Earth Observation — ESA